Klasyczne platformy P2P: co zmieniło się w listopadzie
Niewypłacalności w Lendwise, NEO Finance, The Money Platform i EvenFi oraz wiadomości z SAVY, Mustard, Digilo, Unbolted i JustUs dla pożyczających wprost.
- Investing in Loans
Pytania o inwestowanie? Zapytaj przewodnika AI.
Cześć! Jestem przewodnikiem AI Crowdinform.
Zaloguj się za darmo, aby pytać przewodnika AI o platformy, projekty i swoje plany.
Odpowiedzi pochodzą ze sprawdzonych danych Crowdinform. Informacja, a nie osobiste doradztwo inwestycyjne.
Szukam… Coś poszło nie tak. Spróbuj ponownie. Pozostałe pytania dziś: {n}Artykuł
Dowiedz się, czym jest taksonomia finansowania społecznościowego i w jaki sposób pomoże Ci ona wybrać model finansowania społecznościowego najlepiej odpowiadający Twoim celom. Rozpocznij swoją przygodę już dziś!
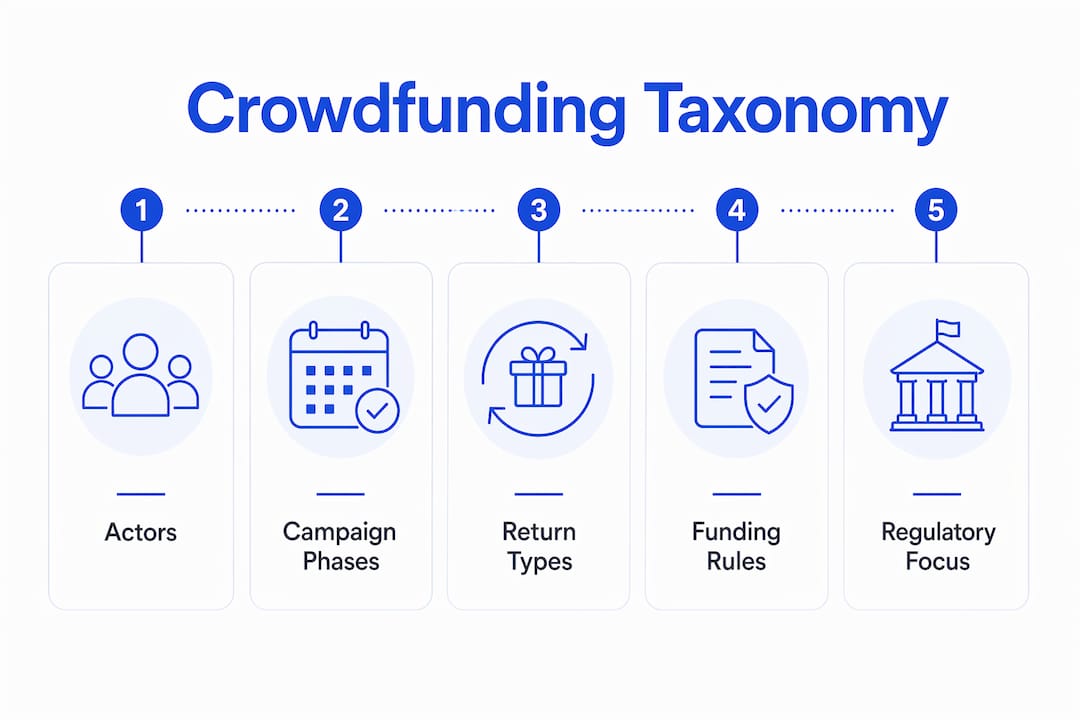
Taksonomia finansowania społecznościowego to uporządkowana klasyfikacja modeli finansowania społecznościowego według ról podmiotów, etapów kampanii oraz relacji ekonomicznych między wspierającymi a inicjatorami projektów. Zrozumienie klasyfikacji finansowania społecznościowego ma znaczenie, ponieważ decyduje o tym, w jaki sposób porównuje się platformy, ocenia ryzyko i wybiera model odpowiadający własnym celom. Trzy podstawowe podmioty w każdej taksonomii to inicjatorzy projektów, wspierający oraz platformy, z których każdy ma określone obowiązki i motywacje. Niezależnie od tego, czy jesteś inwestorem indywidualnym zainteresowanym zwrotami z pożyczek, czy organizacją uruchamiającą kampanię opartą na nagrodach, taksonomia zapewnia słownictwo i ramy pozwalające na dokonanie tego wyboru z pewnością.
Taksonomia crowdfundingu to systematyczne ramy, które klasyfikują crowdfunding według typów, ról podmiotów, faz kampanii i struktur zwrotu, aby umożliwić spójne porównywanie różnych modeli. Można ją traktować jako coś w rodzaju układu okresowego dla crowdfundingu. Każdy element ma swoje określone miejsce, a wiedza o tym, gdzie się znajduje, mówi wiele o tym, jak się zachowuje.
Taksonomia opiera się na trzech podstawowych kategoriach podmiotów. W każdej interakcji związanej z finansowaniem społecznościowym biorą udział trzy kluczowe podmioty: inicjatorzy projektów (założyciele lub twórcy kampanii), wspierający (społeczność zapewniająca kapitał) oraz platformy (pośrednicy ułatwiający wymianę). Każdy z tych podmiotów ma inne prawa, ponosi inne ryzyko i ma inne oczekiwania, a taksonomia wyraźnie uwidacznia te różnice, zamiast pozostawiać je ukryte w regulaminach platform.
Oprócz podmiotów taksonomia porządkuje finansowanie społecznościowe według faz kampanii. Faza przedfinansowania obejmuje wszystko, od utworzenia kampanii i jej promocji aż po termin zakończenia zbiórki. Faza pofinansowania obejmuje wypłatę środków, realizację projektu oraz wszelkie bieżące zobowiązania, takie jak spłaty odsetek lub sprawozdawczość dotycząca udziałów kapitałowych. Systematyczny przegląd literatury z 2025 r. potwierdza, że taksonomia kształtuje perspektywę analityczną w badaniach nad finansowaniem społecznościowym, co oznacza, że zastosowana perspektywa zmienia to, co widzimy i mierzymy.
Najbardziej przydatnym z praktycznego punktu widzenia wymiarem jest rodzaj zwrotu. Brytyjski Urząd Nadzoru Finansowego (FCA) opisuje cztery relacje ekonomiczne między wspierającymi a projektami: darowizna, nagroda, udział kapitałowy i zadłużenie. Każdy z tych rodzajów wiąże się z zasadniczo odmiennym profilem ryzyka oraz zestawem zobowiązań prawnych dla wszystkich trzech podmiotów.
Wskazówka dla profesjonalistów: Oceniając każdą okazję do finansowania społecznościowego, najpierw określ rodzaj zwrotu. Ta pojedyncza klasyfikacja wskazuje, czy masz do czynienia z ryzykiem kredytowym (dług), ryzykiem biznesowym (udziały), ryzykiem realizacji (nagrody), czy też brakiem jakiegokolwiek zwrotu finansowego (darowizna).
Cztery kategorie oparte na zwrocie stanowią podstawę każdej praktycznej klasyfikacji finansowania społecznościowego. Dokładne zrozumienie każdej z nich pozwala uniknąć najczęstszych błędów inwestorów.
Oprócz rodzaju zwrotu taksonomia klasyfikuje kampanie również według zasad finansowania. Dwie dominujące zasady to „wszystko albo nic” (AON) oraz „zatrzymaj wszystko” (KIA). W ramach zasady AON środki są zwracane inwestorom, jeśli cel kampanii nie zostanie osiągnięty. W modelu KIA inicjator zatrzymuje całą zebraną kwotę, niezależnie od osiągnięcia celu. Zasady te mają bezpośredni wpływ na motywację wspierających, terminy naliczania opłat platformowych oraz strategię projektowania kampanii.
Poniższa tabela porównuje cztery główne rodzaje finansowania społecznościowego pod kątem aspektów najbardziej istotnych dla inwestorów i założycieli projektów.
| Rodzaj | Zwrot dla wspierających | Typowa zasada finansowania | Główne ryzyko dla wspierającego | Kontrola regulacyjna |
|---|---|---|---|---|
| Darowizna | Brak | Zatrzymaj wszystko | Brak zwrotu finansowego | Niski |
| Nagroda | Produkt lub bonus | Wszystko albo nic | Brak dostarczenia nagrody | Od niskiego do umiarkowanego |
| Udział kapitałowy | Udział w kapitale | Wszystko albo nic | Niepowodzenie biznesowe lub rozmycie udziałów | Wysokie |
| Zadłużenie (kredyt) | Spłata odsetek | Wszystko albo nic | Niewywiązanie się kredytobiorcy z zobowiązań | Wysokie |
FCA potwierdza, że platformy pobierają opłaty jako procent zebranych środków, zazwyczaj naliczane tylko wtedy, gdy cele finansowania zostaną osiągnięte w ramach struktury „wszystko albo nic”. Oznacza to, że motywacja komercyjna platformy jest powiązana z sukcesem kampanii, co jest cechą strukturalną wartą odnotowania przy ocenie neutralności platformy.
Crowdfunding kapitałowy i dłużny przyciągają największą uwagę organów regulacyjnych, ponieważ wiążą się z instrumentami finansowymi. FCA i równoważne europejskie organy regulacyjne traktują je jako produkty inwestycyjne, stosując wymogi dotyczące ujawniania informacji, zasady klasyfikacji inwestorów oraz standardy autoryzacji platform. Modele darowizn i nagród pozostają poza zakresem większości regulacji finansowych, co zmniejsza obciążenia związane z przestrzeganiem przepisów dla inicjatorów, ale także ogranicza formalną ochronę osób wspierających.
Rodzaj zwrotu determinuje również obowiązki operacyjne inicjatorów. Własność, spłata, korzyści lub darowizna – każda z tych opcji wiąże się z innymi obowiązkami po zakończeniu kampanii. Inicjator kampanii kapitałowej musi utrzymywać komunikację z udziałowcami i potencjalnie składać sprawozdania finansowe. Inicjator kampanii dłużnej musi terminowo obsługiwać spłaty pożyczek. Inicjator kampanii opartej na nagrodach musi wyprodukować i wysłać produkt. Taksonomia pozwala zapoznać się z tymi obowiązkami przed podjęciem decyzji.
Wskazówka dla profesjonalistów: Jeśli porównujesz platformy w całej Europie, sprawdź, czy posiadają one licencję europejskiego dostawcy usług finansowania społecznościowego (ECSP). Licencjonowane platformy są uprawnione do oferowania produktów kapitałowych i dłużnych w ramach zharmonizowanych ram regulacyjnych, co stanowi istotny wskaźnik jakości. Aktualny przegląd znajdziesz w sekcji „Regulowane platformy finansowania społecznościowego ”.
Taksonomia jest przydatna tylko wtedy, gdy przekłada się na konkretną decyzję. Oto praktyczna sekwencja kroków pozwalająca wybrać odpowiedni model finansowania społecznościowego w oparciu o kryteria klasyfikacyjne.
Zarówno ramy akademickie, jak i wytyczne regulacyjne przyczyniły się do powstania taksonomii, z której korzystamy dzisiaj, a zrozumienie ich wpływu pomaga w jej dokładniejszym stosowaniu.
W badaniach naukowych badania dotyczące finansowania społecznościowego są konsekwentnie organizowane wokół kategorii opartych na podmiotach i fazach. Systematyczny przegląd literatury z 2025 roku pokazuje, że taksonomia kształtuje analizę motywacji, określając, czy badanie koncentruje się na zachowaniu darczyńców, strategii założyciela, projekcie platformy czy wynikach kampanii. Nie jest to akademicka abstrakcja. Oznacza to, że gdy czytasz raport, w którym stwierdza się, że „wskaźniki sukcesu finansowania społecznościowego wynoszą X%”, liczba ta ma znaczenie tylko wtedy, gdy wiesz, jaką kategorię podmiotów i jaki rodzaj finansowania społecznościowego objęto badaniem.
Organy regulacyjne przyjęły taksonomię w innym, ale równie praktycznym celu. FCA wykorzystuje klasyfikację finansowania społecznościowego do określenia rodzajów udziału inwestorów i związanego z nimi ryzyka, co stanowi podstawę dla środków ochrony inwestorów. Takie regulacyjne zastosowanie taksonomii przyniosło konkretne rezultaty: platformy kapitałowe i dłużne muszą uzyskać zezwolenie, muszą przedstawiać standardowe ostrzeżenia o ryzyku oraz muszą sklasyfikować inwestorów przed dopuszczeniem ich do udziału. Platformy darowizn i platformy z nagrodami nie podlegają żadnemu z tych wymogów.
Rozporządzenie UE w sprawie ECSP, które weszło w życie w pełnym zakresie w 2023 r., stanowi najbardziej ambitną próbę harmonizacji taksonomii finansowania społecznościowego na poziomie regulacyjnym. Definiuje ono finansowanie społecznościowe oparte na inwestycjach oraz oparte na pożyczkach jako odrębne kategorie, z których każda podlega określonym wymogom w zakresie ujawniania informacji i ładu korporacyjnego. Platformy działające na wielu rynkach europejskich wykorzystują obecnie tę taksonomię jako podstawę zapewnienia zgodności z przepisami.
Aby zapoznać się z praktycznym zastosowaniem ram teoretycznych w projektach dotyczących energii odnawialnej, warto przeczytać przewodnik Crowdinform dotyczący badań nad finansowaniem społecznościowym w sektorze energetycznym, który ilustruje, w jaki sposób klasyfikacje podmiotów i faz przekładają się na kryteria oceny projektów.
Taksonomia finansowania społecznościowego jest najskuteczniejszym ramy służącym do porównywania modeli finansowania społecznościowego, oceny ryzyka oraz wyboru platform dostosowanych do Twoich celów finansowych.
| Punkt | Szczegóły |
|---|---|
| Taksonomię definiują cztery rodzaje zwrotów | Darowizna, nagroda, udział kapitałowy i zadłużenie wiążą się z odmiennymi rodzajami ryzyka, zobowiązaniami i uregulowaniami prawnymi. |
| Każdy model składa się z trzech podmiotów | Inicjatorzy projektów, wspierający oraz platformy mają różne prawa i obowiązki w ramach tej taksonomii. |
| Zasady finansowania wpływają na ochronę inwestorów | W modelach typu „wszystko albo nic” kapitał jest zwracany w przypadku nieosiągnięcia celów; w modelach typu „zatrzymaj wszystko” tak się nie dzieje. |
| Due diligence różni się w zależności od rodzaju | Ryzyko kredytowe dotyczy zadłużenia, ryzyko biznesowe – kapitału własnego, a ryzyko realizacji – nagród. |
| Regulacje są zgodne z taksonomią | Modele kapitałowe i dłużne podlegają nadzorowi FCA i ECSP; modele darowizn i nagród w większości nie podlegają temu nadzorowi. |
Większość inwestorów, z którymi rozmawiam, traktuje finansowanie społecznościowe jako jedną kategorię. Pytają: „czy finansowanie społecznościowe jest bezpieczne?”, jakby Kickstarter i platforma pożyczek hipotecznych typu peer-to-peer były tym samym. A nie są. Łączy je nazwa i mechanizm społecznościowy, a poza tym prawie nic.
Ramy taksonomii całkowicie zmieniają tę dyskusję. Kiedy wiesz, że oceniasz instrument dłużny o stałym oprocentowaniu, z określonym pożyczkobiorcą i konkretnym wskaźnikiem wartości kredytu do wartości nieruchomości, przestajesz zadawać niejasne pytania i zaczynasz zadawać precyzyjne: Jaka jest historia kredytowa pożyczkobiorcy? Jaki jest wskaźnik niewypłacalności platformy? Jakie istnieją mechanizmy odzyskiwania środków? To są właściwe pytania, a taksonomia pozwala na ich sformułowanie.
Najczęstszym błędnym przekonaniem, z jakim się spotykam, jest to, że taksonomia to ćwiczenie akademickie bez praktycznego zastosowania. Prawda jest odwrotna. Organy regulacyjne oparły na niej ramy ECSP. Zasady ochrony inwestorów FCA są wokół niej zbudowane. Najbardziej doświadczeni europejscy inwestorzy w crowdfundingu, których obserwowałem, stosują ją instynktownie, klasyfikując każdą okazję według rodzaju zwrotu, zasad finansowania i instrumentu prawnego, zanim przeczytają choćby jedną linijkę opisu kampanii.
Moja szczera rada: zanim ocenisz jakąkolwiek okazję w zakresie finansowania społecznościowego, poświęć trzydzieści sekund na umieszczenie jej w taksonomii. Jaki jest rodzaj zwrotu? Jaka jest zasada finansowania? Kim są trzy podmioty i jakie są ich obowiązki? Te trzy pytania uchronią cię przed większością złych decyzji na tym rynku.
— Jevgenijs
Zrozumienie taksonomii to podstawa. Crowdinform pomaga w jej zastosowaniu w odniesieniu do setek platform i tysięcy aktywnych projektów.

Crowdinform gromadzi i analizuje dane z ponad 500 europejskich platform crowdfundingowych, obejmujących inwestycje w pożyczki, nieruchomości i start-upy, z przejrzystymi klasyfikacjami dostosowanymi do ram taksonomii opisanych w tym artykule. Sztuczna inteligencja platformy analizuje aktywne projekty i dostarcza uporządkowane recenzje, które bezpośrednio odnoszą się do rodzaju zwrotu, zasad finansowania i kategorii ryzyka, dzięki czemu możesz porównywać możliwości bez konieczności zaczynania od zera za każdym razem. Niezależnie od tego, czy jesteś ostrożnym inwestorem poszukującym bezpieczniejszych opcji finansowania społecznościowego, czy doświadczonym inwestorem śledzącym europejskie transakcje, Crowdinform zapewnia uporządkowane informacje, które pozwolą Ci działać z pewnością siebie.
Taksonomia finansowania społecznościowego to uporządkowany system klasyfikacji, który porządkuje modele finansowania społecznościowego według ról podmiotów (inicjatorzy, wspierający, platformy), faz kampanii (przed i po finansowaniu) oraz rodzajów zwrotu ekonomicznego (darowizna, nagroda, udziały, dług). Umożliwia to spójne porównywanie różnych podejść do finansowania społecznościowego.
Cztery główne rodzaje to finansowanie społecznościowe oparte na darowiznach, nagrodach, udziale kapitałowym i długu. Każdy z nich określa inną relację ekonomiczną między wspierającym a projektem, wiążącą się z odmiennym ryzykiem i odmiennym traktowaniem regulacyjnym.
W kampaniach typu „wszystko albo nic” środki są zwracane wspierającym, jeśli cel nie zostanie osiągnięty, co chroni kapitał wspierających. Kampanie typu „zatrzymaj wszystko” pozwalają inicjatorom zatrzymać zebrane środki niezależnie od tego, czy cel został osiągnięty, co przenosi ryzyko na wspierających.
Organy regulacyjne, takie jak FCA i UE, wykorzystują taksonomię finansowania społecznościowego do klasyfikacji rodzajów udziału inwestorów i związanych z nimi ryzyk, stosując wymogi dotyczące zezwoleń i obowiązki informacyjne w szczególności do modeli kapitałowych i dłużnych, pozostawiając modele darowizn i nagród w dużej mierze poza regulacjami finansowymi.
Ponieważ każdy rodzaj wiąże się z innym głównym ryzykiem: ryzykiem kredytowym w przypadku finansowania dłużnego, ryzykiem biznesowym w przypadku finansowania kapitałowego oraz ryzykiem realizacji w przypadku finansowania opartego na nagrodach. Taksonomia pozwala określić właściwy punkt widzenia na ryzyko przed rozpoczęciem oceny konkretnej kampanii lub platformy.
Kapitał zagrożony. Inwestycje crowdfundingowe nie są objęte systemem gwarantowania depozytów, mogą stracić część lub całość wartości i przed końcem okresu mogą być trudne do sprzedania. Ten poradnik to informacja, nie osobista porada inwestycyjna.
Czy to było pomocne?

Eugene Sokolovs Ekspert
Founder of Crowdinform
Czytaj dalej
Niewypłacalności w Lendwise, NEO Finance, The Money Platform i EvenFi oraz wiadomości z SAVY, Mustard, Digilo, Unbolted i JustUs dla pożyczających wprost.
Rekord PeerBerry, wyższe stawki robo.cash, cashback na Black Friday w Lendermarket, Esketit i LOANCH oraz nowe Notes na platformie Mintos.
Porównanie platform przedmiotów kolekcjonerskich: 6 sposobów inwestowania w zegarki, sztukę, wino i whisky, z minimum, zwrotem, licencją, wyjściem i ryzykiem.

Komentarze · 0