Plataformas de P2P clásico: qué cambió en noviembre
Impagos en Lendwise, NEO Finance, The Money Platform y EvenFi, y novedades de SAVY, Mustard, Digilo, Unbolted y JustUs para quien presta en P2P directo.
- Investing in Loans
¿Preguntas sobre inversión? Pregunte a la guía IA.
¡Hola! Soy la guía de IA de Crowdinform.
Inicia sesión gratis para preguntar a la guía IA sobre plataformas, proyectos y tus planes.
Las respuestas proceden de los datos verificados de Crowdinform. Información, no asesoramiento de inversión personalizado.
Buscando… Algo ha fallado. Inténtelo de nuevo. {n} preguntas restantes hoyArtículo
Descubre qué es la taxonomía del crowdfunding y cómo te ayuda a elegir el mejor modelo de crowdfunding para tus objetivos. ¡Empieza tu aventura hoy mismo!
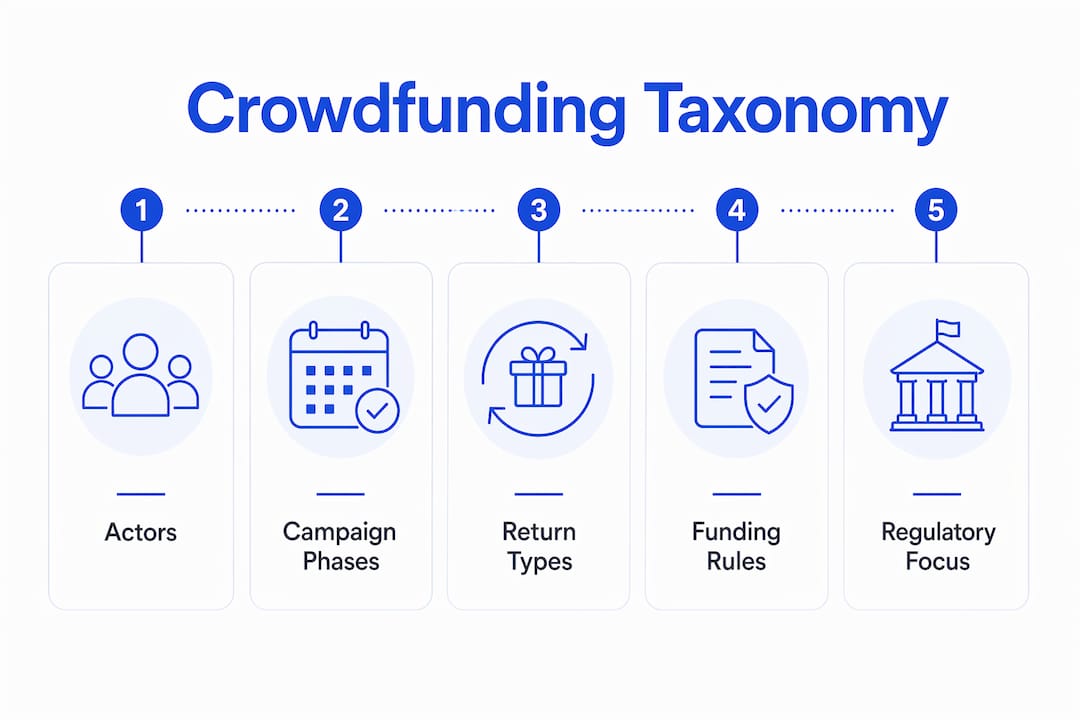
La taxonomía del crowdfunding es la clasificación estructurada de los modelos de crowdfunding según las funciones de los actores, las fases de las campañas y las relaciones económicas entre los patrocinadores y los promotores de los proyectos. Comprender la clasificación del crowdfunding es importante porque determina cómo se comparan las plataformas, se evalúa el riesgo y se selecciona el modelo que mejor se adapta a tus objetivos. Los tres actores principales de cualquier taxonomía son los promotores de proyectos, los patrocinadores y las plataformas, cada uno con obligaciones e incentivos distintos. Tanto si eres un inversor particular interesado en obtener rentabilidad a través de préstamos como si eres una organización que lanza una campaña de recompensas, la taxonomía te proporciona el vocabulario y el marco necesarios para tomar esa decisión con confianza.
La taxonomía del crowdfunding se define como un marco sistemático que clasifica el crowdfunding por tipos, funciones de los actores, fases de la campaña y estructuras de rentabilidad para permitir una comparación coherente entre los distintos modelos. Piensa en ella como la tabla periódica del crowdfunding. Cada elemento tiene un lugar definido, y saber dónde se sitúa cada uno te dice mucho sobre cómo se comporta.
La taxonomía se basa en tres categorías fundamentales de actores. Tres actores clave forman parte de toda interacción de financiación colectiva: los iniciadores del proyecto (los fundadores o creadores de la campaña), los patrocinadores (el público que aporta el capital) y las plataformas (los intermediarios que facilitan el intercambio). Cada actor tiene derechos, riesgos y expectativas diferentes, y la taxonomía deja claras esas diferencias en lugar de dejarlas ocultas en los términos y condiciones de las plataformas.
Más allá de los actores, la taxonomía organiza el crowdfunding por fases de la campaña. La fase previa a la financiación abarca desde la creación y promoción de la campaña hasta la fecha límite de financiación. La fase posterior a la financiación abarca el desembolso de los fondos, la ejecución del proyecto y cualquier obligación en curso, como el pago de intereses o la presentación de informes sobre el capital social. Una revisión sistemática de la literatura realizada en 2025 confirma que la taxonomía determina la perspectiva analítica en la investigación sobre el crowdfunding, lo que significa que la lente que se aplica cambia lo que se ve y se mide.
La dimensión más útil desde el punto de vista práctico es el tipo de rentabilidad. La Autoridad de Conducta Financiera del Reino Unido (FCA) describe cuatro relaciones económicas entre los patrocinadores y los proyectos: donación, recompensa, participación en el capital y deuda. Cada tipo conlleva un perfil de riesgo y un conjunto de obligaciones legales fundamentalmente diferentes para los tres actores.
Consejo profesional: A la hora de evaluar cualquier oportunidad de financiación colectiva, identifica primero el tipo de rendimiento. Esa única clasificación te indica si te enfrentas a un riesgo de crédito (deuda), un riesgo empresarial (participación en el capital), un riesgo de cumplimiento (recompensas) o si no hay ningún rendimiento financiero (donación).
Las cuatro categorías basadas en la rentabilidad constituyen la columna vertebral de cualquier clasificación práctica del crowdfunding. Comprender cada una de ellas con precisión evita los errores más comunes de los inversores.
Más allá del tipo de rentabilidad, la taxonomía también clasifica las campañas según la norma de financiación. Las dos normas predominantes son «todo o nada» (AON) y «quédatelo todo» (KIA). En el modelo AON, los fondos se devuelven a los financiadores si no se alcanza el objetivo de la campaña. En el modelo KIA, el promotor se queda con todo lo recaudado, independientemente de si se alcanza el objetivo. Estas reglas afectan directamente a los incentivos de los patrocinadores, al momento en que se cobran las comisiones de la plataforma y a la estrategia de diseño de la campaña.
La tabla siguiente compara los cuatro tipos principales de financiación colectiva en las dimensiones más relevantes para los inversores y los fundadores de proyectos.
| Tipo | Rentabilidad para los patrocinadores | Regla de financiación habitual | Riesgo principal para el patrocinador | Control regulatorio |
|---|---|---|---|---|
| Donación | Ninguna | Se queda con todo | Sin rendimiento financiero | Bajo |
| Recompensa | Producto o ventaja | Todo o nada | No entrega de la recompensa | Baja a moderada |
| Participación en el capital | Participación en el capital | Todo o nada | Fracaso empresarial o dilución | Alto |
| Deuda (préstamo) | Pago de intereses | Todo o nada | Incumplimiento del prestatario | Alta |
La FCA confirma que las plataformas cobran comisiones como porcentaje de los fondos recaudados, que normalmente solo se activan cuando se alcanzan los objetivos de financiación en el marco de una estructura de «todo o nada». Esto significa que el incentivo comercial de la plataforma está alineado con el éxito de la campaña, lo cual es una característica estructural que conviene tener en cuenta a la hora de evaluar la neutralidad de la plataforma.
El crowdfunding de capital y de deuda son los que más atención regulatoria suscitan, ya que implican instrumentos financieros. La FCA y los reguladores europeos equivalentes los tratan como productos de inversión, aplicándoles requisitos de divulgación, normas de clasificación de inversores y estándares de autorización de plataformas. Los modelos de donación y de recompensa quedan al margen de la mayor parte de la regulación financiera, lo que reduce la carga de cumplimiento para los promotores, pero también disminuye las protecciones formales de los patrocinadores.
El tipo de rendimiento también determina las obligaciones operativas de los promotores. La propiedad, el reembolso, las ventajas o la donación conllevan, cada uno de ellos, diferentes responsabilidades tras la campaña. Un promotor de capital debe mantener la comunicación con los accionistas y, posiblemente, presentar cuentas. Un promotor de deuda debe gestionar los reembolsos del préstamo según lo previsto. Un promotor de recompensas debe fabricar y enviar un producto. La taxonomía permite conocer estas obligaciones antes de comprometerse.
Consejo profesional: Si estás comparando plataformas en toda Europa, comprueba si cuentan con una licencia de proveedor de servicios de financiación colectiva europeo (ECSP). Las plataformas con licencia están autorizadas a ofrecer productos de capital y de deuda bajo un marco regulatorio armonizado, lo que constituye un indicador significativo de calidad. Consulta las plataformas de financiación colectiva reguladas para obtener una visión general actualizada.
La taxonomía solo resulta útil si se traduce en una decisión. A continuación te ofrecemos una secuencia práctica para seleccionar el modelo de financiación colectiva adecuado basándote en criterios de clasificación.
Tanto los marcos académicos como las directrices normativas han contribuido a la taxonomía que utilizamos hoy en día, y comprender su influencia te ayuda a aplicarla con mayor precisión.
La investigación académica ha organizado sistemáticamente los estudios sobre el crowdfunding en torno a categorías basadas en los actores y en las fases. Una revisión sistemática de la literatura realizada en 2025 demuestra que la taxonomía determina el análisis de la motivación al establecer si un estudio se centra en el comportamiento de los donantes, la estrategia de los fundadores, el diseño de la plataforma o los resultados de las campañas. No se trata de una abstracción académica. Significa que, cuando lees un informe que afirma que «las tasas de éxito del crowdfunding son del X %», la cifra solo tiene sentido si sabes qué categoría de actores y qué tipo de crowdfunding ha examinado el estudio.
Los reguladores han adoptado la taxonomía con un propósito diferente, pero igualmente práctico. La FCA utiliza la clasificación del crowdfunding para identificar los tipos de participación de los inversores y sus riesgos inherentes, lo que sirve de guía para las medidas de protección de los inversores. Este uso regulatorio de la taxonomía ha dado lugar a resultados concretos: las plataformas de capital y de deuda deben estar autorizadas, deben proporcionar advertencias de riesgo estandarizadas y deben clasificar a los inversores antes de permitir su participación. Las plataformas de donaciones y de recompensas no están sujetas a ninguno de estos requisitos.
El Reglamento ECSP de la Unión Europea, que entró plenamente en vigor en 2023, representa el intento más ambicioso de armonizar la taxonomía del crowdfunding a nivel regulatorio. Define el crowdfunding basado en la inversión y el basado en los préstamos como categorías distintas, cada una con requisitos específicos de divulgación y gobernanza. Las plataformas que operan en múltiples mercados europeos utilizan ahora esta taxonomía como marco de cumplimiento normativo.
Para obtener una visión práctica de cómo se aplican los marcos académicos a los proyectos de energías renovables, la guía de Crowdinform sobre la investigación del crowdfunding energético ilustra cómo las clasificaciones de actores y fases se traducen en criterios de evaluación de proyectos.
La taxonomía del crowdfunding es el marco más eficaz para comparar modelos de crowdfunding, evaluar el riesgo y seleccionar plataformas que se ajusten a tus objetivos financieros.
| Punto | Detalles |
|---|---|
| La taxonomía se define en función de cuatro tipos de rentabilidad | Las donaciones, las recompensas, la participación en el capital y la deuda conllevan riesgos, obligaciones y un tratamiento normativo distintos. |
| Tres actores estructuran cada modelo | Los iniciadores de proyectos, los patrocinadores y las plataformas tienen derechos y responsabilidades diferentes dentro de la taxonomía. |
| Las normas de financiación afectan a la protección de los financiadores | Las estructuras de «todo o nada» devuelven el capital si no se alcanzan los objetivos; las estructuras de «quédatelo todo» no lo hacen. |
| La diligencia debida varía según el tipo | El riesgo de crédito se aplica a la deuda, el riesgo empresarial al capital y el riesgo de entrega a las recompensas. |
| La regulación sigue la taxonomía | Los modelos de capital y deuda están sujetos a la supervisión de la FCA y la ECSP; los modelos de donación y de recompensas, en su mayoría, no lo están. |
La mayoría de los inversores con los que hablo tratan el crowdfunding como una única categoría. Preguntan «¿es seguro el crowdfunding?», como si Kickstarter y una plataforma de préstamos inmobiliarios entre particulares fueran lo mismo. No lo son. Comparten un nombre y un mecanismo de financiación colectiva, y casi nada más.
El marco taxonómico cambia por completo esa conversación. Cuando sabes que estás evaluando un instrumento de deuda con un tipo de interés fijo, un prestatario definido y una relación préstamo-valor específica, dejas de hacer preguntas vagas y empiezas a formular preguntas precisas: ¿Cuál es el historial crediticio del prestatario? ¿Cuál es la tasa de impago de la plataforma? ¿Qué mecanismos de recuperación existen? Esas son las preguntas adecuadas, y la taxonomía es lo que te permite llegar a ellas.
La idea errónea con la que me encuentro más a menudo es que la taxonomía es un ejercicio académico sin aplicación práctica. Lo cierto es justo lo contrario. Los reguladores han construido el marco ECSP sobre ella. Las normas de protección de los inversores de la FCA se estructuran en torno a ella. Los inversores europeos en crowdfunding con más experiencia que he observado la utilizan de forma instintiva, clasificando cada oportunidad por tipo de rentabilidad, norma de financiación e instrumento jurídico antes incluso de leer una sola línea de la descripción de la campaña.
Mi recomendación sincera: antes de evaluar cualquier oportunidad de financiación colectiva, dedica treinta segundos a clasificarla en la taxonomía. ¿Cuál es el tipo de rentabilidad? ¿Cuál es la norma de financiación? ¿Quiénes son los tres actores y cuáles son sus obligaciones? Esas tres preguntas te evitarán la mayoría de las malas decisiones en este mercado.
— Jevgenijs
Comprender la taxonomía es la base. Crowdinform entra en juego a la hora de aplicarla a cientos de plataformas y miles de proyectos activos.

Crowdinform recopila y analiza más de 500 plataformas europeas de financiación colectiva, abarcando inversiones en préstamos, inmobiliarias y startups con clasificaciones claras alineadas con el marco de taxonomía descrito en este artículo. El copiloto de IA de la plataforma analiza los proyectos activos y ofrece reseñas estructuradas que se corresponden directamente con el tipo de rentabilidad, la norma de financiación y la categoría de riesgo, para que puedas comparar oportunidades sin tener que empezar desde cero cada vez. Tanto si eres un inversor prudente que busca opciones de financiación colectiva más seguras como si eres un patrocinador experimentado que sigue el flujo de operaciones en Europa, Crowdinform te proporciona la información estructurada necesaria para actuar con confianza.
La taxonomía del crowdfunding es un sistema de clasificación estructurado que organiza los modelos de crowdfunding según las funciones de los actores (iniciadores, patrocinadores, plataformas), las fases de la campaña (previa y posterior a la financiación) y los tipos de rentabilidad económica (donación, recompensa, participación en el capital, deuda). Permite realizar comparaciones coherentes entre diversos enfoques de crowdfunding.
Los cuatro tipos principales son el crowdfunding basado en donaciones, en recompensas, en participación en el capital y en deuda. Cada tipo define una relación económica diferente entre el patrocinador y el proyecto, con riesgos y un tratamiento normativo distintos.
Las campañas de tipo «todo o nada» devuelven los fondos a los patrocinadores si no se alcanza el objetivo, protegiendo así su capital. Las campañas de tipo «quédatelo todo» permiten a los promotores quedarse con todo lo recaudado, independientemente de si se alcanza el objetivo, lo que traslada el riesgo al patrocinador.
Los reguladores, como la FCA y la UE, utilizan la taxonomía del crowdfunding para clasificar los tipos de participación de los inversores y sus riesgos inherentes, aplicando requisitos de autorización y obligaciones de información específicamente a los modelos de capital y deuda, mientras que dejan los modelos de donación y de recompensa en gran medida al margen de la regulación financiera.
Porque cada tipo conlleva un riesgo principal diferente: el riesgo de crédito en el crowdfunding de deuda, el riesgo empresarial en el de capital y el riesgo de entrega en el de recompensas. La taxonomía identifica la perspectiva de riesgo adecuada antes de empezar a evaluar una campaña o plataforma concreta.
Capital en riesgo. Las inversiones en crowdfunding no están cubiertas por el fondo de garantía de depósitos, pueden perder parte o todo su valor y puede ser difícil venderlas antes del vencimiento. Esta guía es información, no asesoramiento de inversión personal.
¿Te ha resultado útil?

Eugene Sokolovs Experto
Founder of Crowdinform
Sigue leyendo
Impagos en Lendwise, NEO Finance, The Money Platform y EvenFi, y novedades de SAVY, Mustard, Digilo, Unbolted y JustUs para quien presta en P2P directo.
Récord en PeerBerry, tipos más altos en robo.cash, cashback de Black Friday en Lendermarket, Esketit y LOANCH y nuevas Notes en Mintos.
Plataformas de objetos de colección comparadas: 6 formas de invertir en relojes, arte, vino y whisky, con mínimos, rentabilidad, licencia, salida y riesgos.

Comentarios · 0