Piattaforme P2P classiche: cosa è cambiato a novembre
Default su Lendwise, NEO Finance, The Money Platform ed EvenFi, più le novità di SAVY, Mustard, Digilo, Unbolted e JustUs per chi presta in P2P diretto.
- Investing in Loans
Domande sugli investimenti? Chiedi alla guida IA.
Ciao! Sono la guida IA di Crowdinform.
Accedi gratis per fare domande alla guida IA su piattaforme, progetti e i tuoi piani.
Le risposte provengono dai dati verificati di Crowdinform. Informazione, non consulenza personalizzata sugli investimenti.
Sto cercando… Qualcosa è andato storto. Riprova. {n} domande rimaste oggiArticolo
Scopri cos’è la tassonomia del crowdfunding e come può aiutarti a scegliere il modello di crowdfunding più adatto ai tuoi obiettivi. Inizia oggi stesso il tuo percorso!
La tassonomia del crowdfunding è la classificazione strutturata dei modelli di crowdfunding in base ai ruoli degli attori, alle fasi della campagna e alle relazioni economiche tra finanziatori e promotori del progetto. Comprendere la classificazione del crowdfunding è importante perché determina il modo in cui si confrontano le piattaforme, si valuta il rischio e si seleziona il modello più adatto ai propri obiettivi. I tre attori principali in qualsiasi tassonomia sono i promotori dei progetti, i sostenitori e le piattaforme, ciascuno con obblighi e incentivi distinti. Che siate un investitore individuale alla ricerca di rendimenti basati su prestiti o un’organizzazione che lancia una campagna con ricompense, la tassonomia vi fornisce il vocabolario e il quadro di riferimento per effettuare tale scelta con sicurezza.
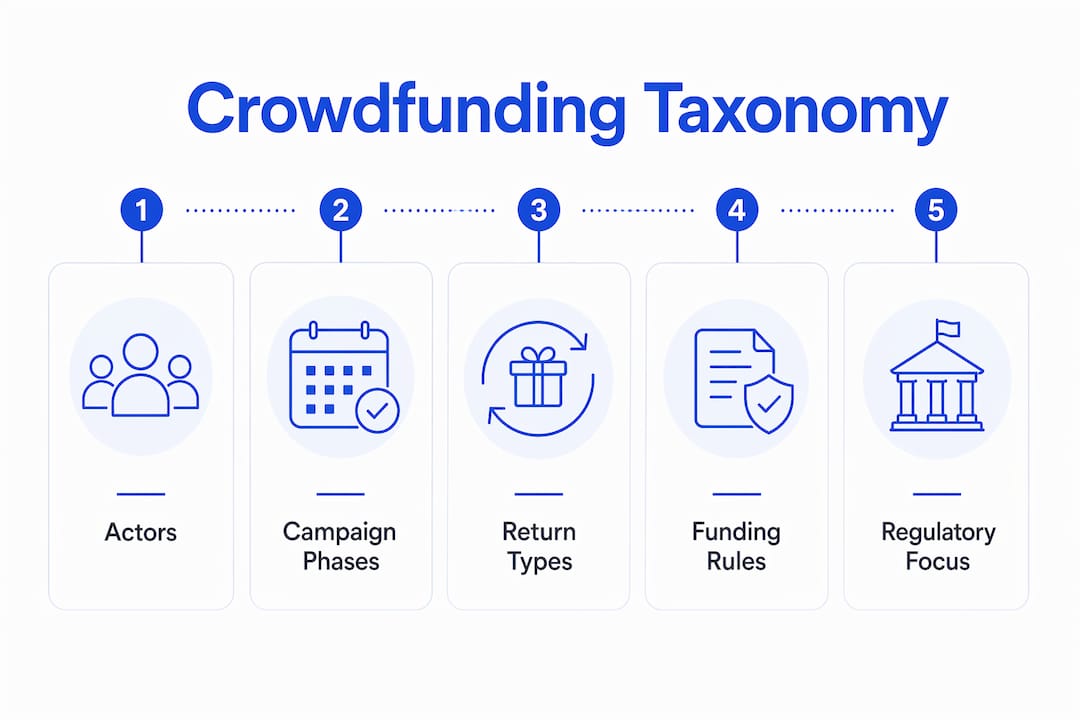
La tassonomia del crowdfunding è definita come un quadro sistematico che classifica il crowdfunding per tipologie, ruoli degli attori, fasi della campagna e strutture di rendimento, al fine di consentire un confronto coerente tra modelli diversi. Pensatela come la tavola periodica del crowdfunding. Ogni elemento ha una collocazione definita e sapere dove si trova un elemento vi dice molto su come si comporta.
La tassonomia si basa su tre categorie fondamentali di attori. Tre attori chiave sono alla base di ogni interazione di crowdfunding: i promotori del progetto (i fondatori o i creatori della campagna), i sostenitori (la folla che fornisce il capitale) e le piattaforme (gli intermediari che facilitano lo scambio). Ogni attore ha diritti, rischi e aspettative diversi, e la tassonomia rende esplicite tali differenze anziché lasciarle nascoste nei termini e nelle condizioni della piattaforma.
Oltre agli attori, la tassonomia organizza il crowdfunding in base alla fase della campagna. La fase di pre-finanziamento copre tutto, dalla creazione e promozione della campagna fino alla scadenza del finanziamento. La fase post-finanziamento copre l’erogazione dei fondi, la realizzazione del progetto e qualsiasi obbligo in corso, come il rimborso degli interessi o la rendicontazione azionaria. Una revisione sistematica della letteratura del 2025 conferma che la tassonomia modella la prospettiva analitica nella ricerca sul crowdfunding, il che significa che la lente che si applica cambia ciò che si vede e si misura.
La dimensione più utile dal punto di vista pratico è il tipo di rendimento. La Financial Conduct Authority (FCA) del Regno Unito descrive quattro relazioni economiche tra sostenitori e progetti: donazione, ricompensa, partecipazione azionaria e debito. Ciascun tipo comporta un profilo di rischio e una serie di obblighi legali fondamentalmente diversi per tutti e tre gli attori.
Consiglio da esperto: quando si valuta un’opportunità di crowdfunding, occorre innanzitutto identificare il tipo di rendimento. Quella singola classificazione indica se si è esposti a rischio di credito (debito), rischio d’impresa (partecipazione azionaria), rischio di consegna (ricompense) o se non vi è alcun rendimento finanziario (donazione).
Le quattro categorie basate sul rendimento costituiscono la spina dorsale di qualsiasi classificazione pratica del crowdfunding. Comprendere ciascuna di esse con precisione permette di evitare gli errori più comuni commessi dagli investitori.
Oltre al tipo di rendimento, la tassonomia classifica le campagne anche in base alle regole di finanziamento. Le due regole principali sono «all-or-nothing» (AON) e «keep-it-all» (KIA). Con la regola AON, i fondi vengono restituiti ai finanziatori se l’obiettivo della campagna non viene raggiunto. Con la regola KIA, il promotore trattiene l’intero importo raccolto, indipendentemente dal raggiungimento dell’obiettivo. Queste regole influenzano direttamente gli incentivi per i sostenitori, la tempistica delle commissioni della piattaforma e la strategia di progettazione della campagna.
La tabella sottostante mette a confronto le quattro principali tipologie di crowdfunding in base agli aspetti più rilevanti per gli investitori e i fondatori dei progetti.
| Tipo | Rendimento per i sostenitori | Regola di finanziamento tipica | Rischio principale per il sostenitore | Controllo normativo |
|---|---|---|---|---|
| Donazione | Nessuna | Ritenzione totale | Nessun ritorno finanziario | Basso |
| Ricompensa | Prodotto o vantaggio | Tutto o niente | Mancata consegna del premio | Da basso a moderato |
| Partecipazione azionaria | Quota di partecipazione | Tutto o niente | Fallimento dell’impresa o diluizione | Elevato |
| Debito (prestito) | Rimborso degli interessi | Tutto o niente | Inadempienza del mutuatario | Elevato |
La FCA conferma che le piattaforme applicano commissioni espresse in percentuale dei fondi raccolti, che in genere vengono addebitate solo quando gli obiettivi di finanziamento vengono raggiunti nell’ambito di una struttura “tutto o niente”. Ciò significa che l’incentivo commerciale della piattaforma è allineato al successo della campagna, una caratteristica strutturale degna di nota quando si valuta la neutralità della piattaforma.
Il crowdfunding azionario e quello di debito attirano maggiormente l’attenzione delle autorità di regolamentazione poiché coinvolgono strumenti finanziari. La FCA e le autorità di regolamentazione europee equivalenti li trattano come prodotti di investimento, applicando requisiti di informativa, regole di classificazione degli investitori e standard di autorizzazione delle piattaforme. I modelli basati su donazioni e ricompense non rientrano nella maggior parte delle normative finanziarie, il che riduce l’onere di conformità per i promotori ma diminuisce anche le tutele formali a favore dei sostenitori.
Anche il tipo di rendimento determina gli obblighi operativi per i promotori. Proprietà, rimborso, vantaggi o donazione comportano ciascuno responsabilità diverse al termine della campagna. Un promotore di crowdfunding azionario deve mantenere le comunicazioni con gli azionisti e, potenzialmente, presentare i bilanci. Un promotore di crowdfunding di debito deve garantire il rimborso del prestito nei tempi previsti. Un promotore di crowdfunding con ricompensa deve produrre e spedire un prodotto. La tassonomia rende visibili questi obblighi prima di impegnarsi.
Consiglio da esperto: se stai confrontando piattaforme in Europa, verifica se sono in possesso di una licenza di fornitore di servizi di crowdfunding europeo (ECSP). Le piattaforme autorizzate sono abilitate a offrire prodotti azionari e di debito nell’ambito di un quadro normativo armonizzato, il che costituisce un significativo indicatore di qualità. Consulta le piattaforme di crowdfunding regolamentate per una panoramica aggiornata.
La tassonomia è utile solo se si traduce in una decisione. Ecco una sequenza pratica per selezionare il modello di crowdfunding giusto in base ai criteri di classificazione.
Sia i quadri teorici accademici che le linee guida normative hanno contribuito alla tassonomia che utilizziamo oggi, e comprenderne l’influenza aiuta ad applicarla in modo più accurato.
La ricerca accademica ha costantemente organizzato gli studi sul crowdfunding attorno a categorie basate sugli attori e sulle fasi. Una revisione sistematica della letteratura del 2025 dimostra che la tassonomia plasma l’analisi delle motivazioni, determinando se uno studio si concentri sul comportamento dei donatori, sulla strategia dei fondatori, sulla progettazione della piattaforma o sui risultati delle campagne. Non si tratta di un’astrazione accademica. Significa che quando si legge un rapporto in cui si afferma che «i tassi di successo del crowdfunding sono pari all’X%», la cifra è significativa solo se si sa quale categoria di attori e quale tipo di crowdfunding lo studio abbia esaminato.
Le autorità di regolamentazione hanno adottato la tassonomia per uno scopo diverso ma altrettanto pratico. La FCA utilizza la classificazione del crowdfunding per mappare i tipi di partecipazione degli investitori e i rischi ad essi inerenti, orientando le misure di tutela degli investitori. Questo uso regolamentare della tassonomia ha prodotto risultati concreti: le piattaforme di equity e di debito devono essere autorizzate, devono fornire avvertenze di rischio standardizzate e devono classificare gli investitori prima di consentirne la partecipazione. Le piattaforme di donazione e di ricompensa non sono soggette a nessuno di questi requisiti.
Il regolamento ECSP dell’Unione Europea, entrato pienamente in vigore nel 2023, rappresenta il tentativo più ambizioso di armonizzare la tassonomia del crowdfunding a livello normativo. Esso definisce il crowdfunding basato sugli investimenti e quello basato sui prestiti come categorie distinte, ciascuna con specifici requisiti di informativa e di governance. Le piattaforme che operano su più mercati europei utilizzano ora questa tassonomia come base per la propria conformità normativa.
Per una visione pratica di come i modelli accademici si applichino ai progetti di energia rinnovabile, la guida di Crowdinform sulla ricerca nel crowdfunding energetico illustra come le classificazioni per attori e fasi si traducano in criteri di valutazione dei progetti.
La tassonomia del crowdfunding è il quadro di riferimento più efficace in assoluto per confrontare i modelli di crowdfunding, valutare il rischio e selezionare le piattaforme in linea con i propri obiettivi finanziari.
| Punto | Dettagli |
|---|---|
| La tassonomia è definita da quattro tipi di rendimento | Donazione, ricompensa, partecipazione azionaria e debito comportano ciascuno rischi, obblighi e trattamenti normativi distinti. |
| Tre attori strutturano ogni modello | I promotori del progetto, i finanziatori e le piattaforme detengono diritti e responsabilità diversi all’interno della tassonomia. |
| Le regole di finanziamento influenzano la tutela dei finanziatori | Le strutture «tutto o niente» restituiscono il capitale se gli obiettivi non vengono raggiunti; quelle «tutto per chi finanzia» no. |
| La due diligence varia a seconda del tipo | Il rischio di credito si applica al debito, il rischio d’impresa al capitale proprio e il rischio di consegna ai premi. |
| La regolamentazione segue la tassonomia | I modelli di capitale proprio e di debito sono soggetti alla vigilanza della FCA e dell’ECSP; i modelli di donazione e di ricompensa, invece, in gran parte non lo sono. |
La maggior parte degli investitori con cui parlo considera il crowdfunding come un'unica categoria. Chiedono: «Il crowdfunding è sicuro?», come se Kickstarter e una piattaforma di prestiti immobiliari peer-to-peer fossero la stessa cosa. Non lo sono. Condividono un nome e il meccanismo del crowdfunding, ma quasi nient’altro.
Il quadro tassonomico cambia completamente questa prospettiva. Quando sai di stare valutando uno strumento di debito con un tasso di interesse fisso, un mutuatario definito e uno specifico rapporto prestito/valore, smetti di porre domande vaghe e inizi a porre domande precise: qual è la storia creditizia del mutuatario? Qual è il tasso di insolvenza della piattaforma? Quali meccanismi di recupero esistono? Queste sono le domande giuste, ed è la tassonomia a portarti a porle.
L’idea errata che incontro più spesso è che la tassonomia sia un esercizio accademico privo di applicazione pratica. È vero il contrario. Le autorità di regolamentazione hanno costruito il quadro normativo ECSP proprio su di essa. Le norme di tutela degli investitori della FCA sono strutturate attorno ad essa. Gli investitori europei più esperti nel crowdfunding che ho osservato la utilizzano istintivamente, classificando ogni opportunità in base al tipo di rendimento, alla regola di finanziamento e allo strumento giuridico prima ancora di leggere una sola riga della descrizione della campagna.
Il mio consiglio sincero: prima di valutare qualsiasi opportunità di crowdfunding, dedica trenta secondi a inserirla nella tassonomia. Qual è il tipo di rendimento? Qual è la regola di finanziamento? Chi sono i tre attori e quali sono i loro obblighi? Queste tre domande ti eviteranno la maggior parte delle decisioni sbagliate in questo mercato.
— Jevgenijs
Comprendere la tassonomia è fondamentale. È qui che entra in gioco Crowdinform, applicandola a centinaia di piattaforme e migliaia di progetti attivi.

Crowdinform aggrega e analizza oltre 500 piattaforme europee di crowdfunding, coprendo prestiti, investimenti immobiliari e in startup con classificazioni chiare allineate al quadro tassonomico descritto in questo articolo. Il copilota basato sull’intelligenza artificiale della piattaforma analizza i progetti attivi e fornisce recensioni strutturate che si ricollegano direttamente al tipo di rendimento, alle regole di finanziamento e alla categoria di rischio, consentendoti di confrontare le opportunità senza dover ripartire da zero ogni volta. Che tu sia un investitore prudente alla ricerca di opzioni di crowdfunding più sicure o un sostenitore esperto che segue il flusso delle operazioni europee, Crowdinform ti offre le informazioni strutturate necessarie per agire con fiducia.
La tassonomia del crowdfunding è un sistema di classificazione strutturato che organizza i modelli di crowdfunding in base ai ruoli degli attori (promotori, finanziatori, piattaforme), alle fasi della campagna (pre- e post-finanziamento) e ai tipi di rendimento economico (donazione, ricompensa, partecipazione azionaria, debito). Consente un confronto coerente tra diversi approcci di crowdfunding.
I quattro tipi principali sono il crowdfunding basato su donazioni, su ricompense, su partecipazione azionaria e su debito. Ciascun tipo definisce un diverso rapporto economico tra il sostenitore e il progetto, con rischi e trattamento normativo distinti.
Le campagne “tutto o niente” restituiscono i fondi ai sostenitori se l’obiettivo non viene raggiunto, proteggendo così il capitale dei sostenitori. Le campagne “tutto a sé” consentono ai promotori di trattenere l’intero importo raccolto indipendentemente dal raggiungimento dell’obiettivo, trasferendo così il rischio al sostenitore.
Le autorità di regolamentazione, come la FCA e l’UE, utilizzano la tassonomia del crowdfunding per classificare le tipologie di partecipazione degli investitori e i rischi ad esse inerenti, applicando requisiti di autorizzazione e obblighi di informativa specificamente ai modelli di capitale proprio e di debito, mentre i modelli di donazione e di ricompensa rimangono in gran parte al di fuori della regolamentazione finanziaria.
Perché ogni tipo comporta un rischio primario diverso: il rischio di credito per il crowdfunding di debito, il rischio d’impresa per quello azionario e il rischio di consegna per quello a ricompensa. La tassonomia identifica la corretta prospettiva di rischio prima di iniziare a valutare una campagna o una piattaforma specifica.
Capitale a rischio. Gli investimenti in crowdfunding non sono coperti dai sistemi di garanzia dei depositi, possono perdere in parte o del tutto il loro valore e possono essere difficili da vendere prima della scadenza. Questa guida è un’informazione, non una consulenza personale sugli investimenti.
Ti è stato utile?

Eugene Sokolovs Esperto
Founder of Crowdinform
Continua a leggere
Default su Lendwise, NEO Finance, The Money Platform ed EvenFi, più le novità di SAVY, Mustard, Digilo, Unbolted e JustUs per chi presta in P2P diretto.
Record per PeerBerry, tassi più alti su robo.cash, cashback del Black Friday su Lendermarket, Esketit e LOANCH e nuove Notes su Mintos.
Piattaforme di oggetti da collezione a confronto: 6 modi di investire in orologi, arte, vino e whisky, con minimi, rendimenti, licenze, uscita e rischi.

Commenti · 0