Klassische P2P-Kreditplattformen: was sich im November änderte
Ausfälle bei Lendwise, NEO Finance, The Money Platform und EvenFi sowie Neues von SAVY, Mustard, Digilo, Unbolted und JustUs für direkte P2P-Anleger.
- Investing in Loans
Fragen zum Investieren? Fragen Sie den KI-Guide.
Hallo! Ich bin der KI-Guide von Crowdinform.
Melden Sie sich kostenlos an, um den KI-Guide zu Plattformen, Projekten und Ihren Plänen zu fragen.
Lieber einen Experten fragen →
Die Antworten stammen aus den geprüften Daten von Crowdinform. Information, keine persönliche Anlageberatung.
Wird nachgeschlagen… Etwas ist schiefgelaufen. Bitte versuchen Sie es erneut. Heute noch {n} FragenArtikel
Erfahren Sie, was die Crowdfunding-Taxonomie ist und wie sie Ihnen dabei hilft, das für Ihre Ziele am besten geeignete Crowdfunding-Modell auszuwählen. Beginnen Sie noch heute Ihre Reise!
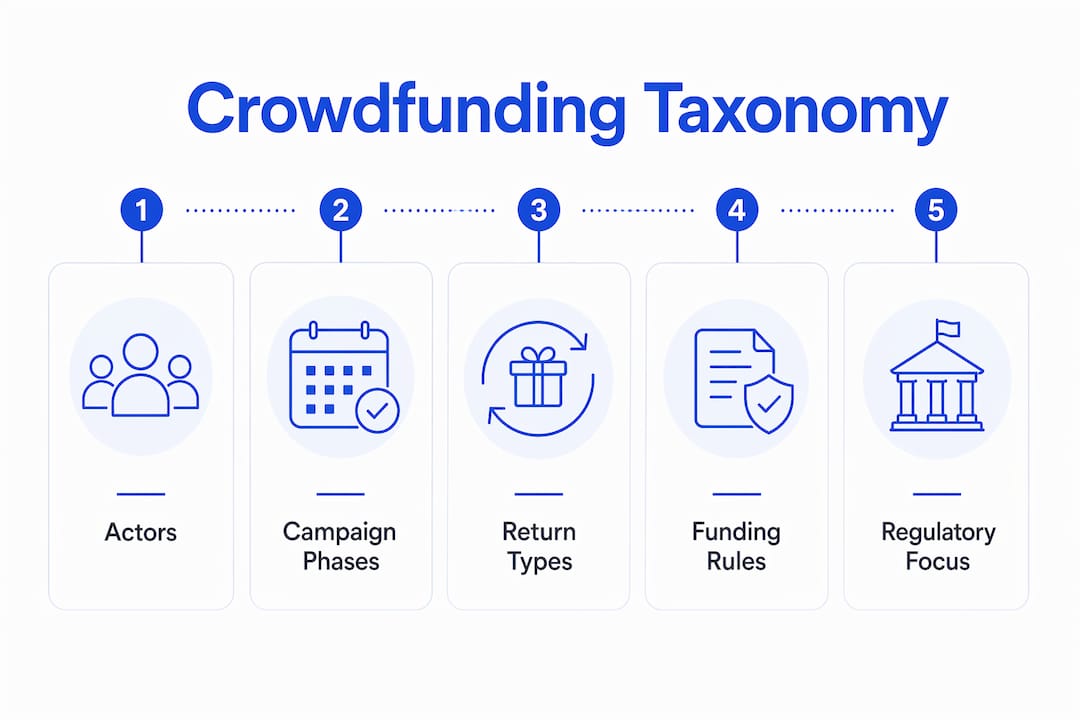
Die Crowdfunding-Taxonomie ist die strukturierte Klassifizierung von Crowdfunding-Modellen nach den Rollen der Akteure, den Kampagnenphasen und den wirtschaftlichen Beziehungen zwischen Unterstützern und Projektinitiatoren. Das Verständnis der Crowdfunding-Klassifizierung ist wichtig, da es darüber entscheidet, wie Sie Plattformen vergleichen, Risiken bewerten und das Modell auswählen, das zu Ihren Zielen passt. Die drei zentralen Akteure in jeder Taxonomie sind Projektinitiatoren, Unterstützer und Plattformen, die jeweils unterschiedliche Verpflichtungen und Anreize haben. Ganz gleich, ob Sie als Einzelinvestor nach renditeorientierten Kreditmodellen suchen oder als Organisation eine Belohnungskampagne starten – die Taxonomie bietet Ihnen das Vokabular und den Rahmen, um diese Entscheidung mit Zuversicht zu treffen.
Die Crowdfunding-Taxonomie ist definiert als ein systematischer Rahmen, der Crowdfunding nach Arten, Akteursrollen, Kampagnenphasen und Renditestrukturen klassifiziert, um einen einheitlichen Vergleich verschiedener Modelle zu ermöglichen. Stellen Sie sich das als das Periodensystem des Crowdfunding vor. Jedes Element hat einen festgelegten Platz, und wenn man weiß, wo etwas steht, sagt das viel darüber aus, wie es sich verhält.
Die Taxonomie basiert auf drei grundlegenden Akteurskategorien. Drei zentrale Akteure prägen jede Crowdfunding-Interaktion: Projektinitiatoren (die Gründer oder Kampagnenersteller), Unterstützer (die Crowd, die Kapital bereitstellt) und Plattformen (die Vermittler, die den Austausch ermöglichen). Jeder Akteur hat unterschiedliche Rechte, Risiken und Erwartungen, und die Taxonomie macht diese Unterschiede deutlich, anstatt sie in den Allgemeinen Geschäftsbedingungen der Plattformen verborgen zu lassen.
Über die Akteure hinaus gliedert die Taxonomie das Crowdfunding nach Kampagnenphasen. Die Vorfinanzierungsphase umfasst alles von der Erstellung und Bewerbung der Kampagne bis zum Ablauf der Finanzierungsfrist. Die Nachfinanzierungsphase umfasst die Auszahlung der Mittel, die Projektabwicklung sowie alle laufenden Verpflichtungen wie Zinszahlungen oder die Berichterstattung über Beteiligungen. Eine systematische Literaturrecherche aus dem Jahr 2025 bestätigt, dass die Taxonomie die analytische Perspektive in der Crowdfunding-Forschung prägt – das bedeutet, dass die gewählte Sichtweise beeinflusst, was man sieht und misst.
Die praktisch nützlichste Dimension ist die Art der Rendite. Die britische Finanzaufsichtsbehörde (FCA) beschreibt vier wirtschaftliche Beziehungen zwischen Unterstützern und Projekten: Spende, Belohnung, Beteiligung und Fremdkapital. Jede Art weist ein grundlegend anderes Risikoprofil und unterschiedliche rechtliche Verpflichtungen für alle drei Akteure auf.
Profi-Tipp: Wenn Sie eine Crowdfunding-Möglichkeit bewerten, sollten Sie zunächst die Art der Rendite ermitteln. Diese einzige Klassifizierung gibt Aufschluss darüber, ob Sie einem Kreditrisiko (Fremdkapital), einem Geschäftsrisiko (Eigenkapital), einem Lieferrisiko (Belohnungen) oder gar keiner finanziellen Rendite (Spende) ausgesetzt sind.
Die vier renditebasierten Kategorien bilden das Rückgrat jeder praktischen Crowdfunding-Klassifizierung. Ein genaues Verständnis jeder einzelnen Kategorie beugt den häufigsten Anlegernfehlern vor.
Über die Art der Rendite hinaus klassifiziert die Taxonomie Kampagnen auch nach Finanzierungsregeln. Die beiden vorherrschenden Regeln sind „All-or-Nothing“ (AON) und „Keep-It-All“ (KIA). Bei AON werden die Mittel an die Geldgeber zurückgezahlt, wenn das Kampagnenziel nicht erreicht wird. Bei KIA behält der Initiator den gesamten eingeworbenen Betrag, unabhängig davon, ob das Ziel erreicht wurde. Diese Regeln wirken sich direkt auf die Anreize für Unterstützer, den Zeitpunkt der Plattformgebühren und die Strategie zur Kampagnengestaltung aus.
Die folgende Tabelle vergleicht die vier wichtigsten Crowdfunding-Arten anhand der für Investoren und Projektgründer relevantesten Aspekte.
| Art | Rendite für Unterstützer | Typische Finanzierungsregel | Hauptrisiko für den Unterstützer | Regulatorische Überprüfung |
|---|---|---|---|---|
| Spende | Keine | Alles behalten | Keine finanzielle Rendite | Gering |
| Belohnung | Produkt oder Vergünstigung | Alles oder nichts | Nichtlieferung der Belohnung | Gering bis mäßig |
| Beteiligung | Eigenkapitalbeteiligung | Alles oder nichts | Geschäftsausfall oder Verwässerung | Hoch |
| Schulden (Darlehen) | Zinsrückzahlung | Alles oder nichts | Ausfall des Kreditnehmers | Hoch |
Die FCA bestätigt, dass Plattformen Gebühren als Prozentsatz der eingeworbenen Mittel erheben, die in der Regel erst dann anfallen, wenn die Finanzierungsziele im Rahmen einer „Alles-oder-nichts“-Struktur erreicht werden. Das bedeutet, dass der wirtschaftliche Anreiz der Plattform mit dem Erfolg der Kampagne einhergeht – ein strukturelles Merkmal, das bei der Beurteilung der Neutralität einer Plattform zu beachten ist.
Crowdfunding in Form von Eigenkapital und Fremdkapital steht am stärksten im Fokus der Regulierungsbehörden, da es sich dabei um Finanzinstrumente handelt. Die FCA und entsprechende europäische Aufsichtsbehörden behandeln diese als Anlageprodukte und wenden Offenlegungspflichten, Regeln zur Einstufung von Anlegern sowie Zulassungsstandards für Plattformen an. Spenden- und Belohnungsmodelle fallen größtenteils nicht unter die Finanzregulierung, was den Compliance-Aufwand für Initiatoren verringert, aber auch den formellen Schutz der Unterstützer einschränkt.
Auch die Art der Rendite bestimmt die operativen Verpflichtungen der Initiatoren. Eigentumsanteile, Rückzahlungen, Gegenleistungen oder Spenden bringen jeweils unterschiedliche Verantwortlichkeiten nach Abschluss der Kampagne mit sich. Ein Eigenkapital-Initiator muss die Kommunikation mit den Anteilseignern aufrechterhalten und möglicherweise Jahresabschlüsse vorlegen. Ein Fremdkapital-Initiator muss die Kreditrückzahlungen termingerecht bedienen. Ein Belohnungs-Initiator muss ein Produkt herstellen und versenden. Die Taxonomie macht diese Verpflichtungen sichtbar, bevor Sie sich verpflichten.
Profi-Tipp: Wenn Sie Plattformen in ganz Europa vergleichen, prüfen Sie, ob diese über eine Lizenz als European Crowdfunding Service Provider (ECSP) verfügen. Lizenzierte Plattformen sind berechtigt, Eigenkapital- und Fremdkapitalprodukte im Rahmen eines harmonisierten Regulierungsrahmens anzubieten, was ein aussagekräftiges Qualitätsmerkmal darstellt. Eine aktuelle Übersicht finden Sie unter „regulierte Crowdfunding-Plattformen “.
Die Taxonomie ist nur dann nützlich, wenn sie zu einer Entscheidung führt. Hier ist eine praktische Vorgehensweise zur Auswahl des richtigen Crowdfunding-Modells auf der Grundlage von Klassifizierungskriterien.
Sowohl wissenschaftliche Rahmenkonzepte als auch regulatorische Leitlinien haben zu der heute verwendeten Taxonomie beigetragen, und das Verständnis ihres Einflusses hilft Ihnen, diese präziser anzuwenden.
In der wissenschaftlichen Forschung wurden Crowdfunding-Studien durchweg nach akteursbasierten und phasenbasierten Kategorien gegliedert. Eine systematische Literaturübersicht aus dem Jahr 2025 zeigt, dass die Taxonomie die Motivationsanalyse prägt, indem sie bestimmt, ob sich eine Studie auf das Spenderverhalten, die Gründerstrategie, das Plattformdesign oder die Kampagnenergebnisse konzentriert. Dies ist keine akademische Abstraktion. Es bedeutet: Wenn Sie einen Bericht lesen, in dem behauptet wird, „die Erfolgsraten beim Crowdfunding liegen bei X %“, ist diese Zahl nur dann aussagekräftig, wenn Sie wissen, welche Akteurskategorie und welche Art von Crowdfunding in der Studie untersucht wurde.
Aufsichtsbehörden haben die Taxonomie für einen anderen, aber ebenso praktischen Zweck übernommen. Die FCA nutzt die Crowdfunding-Klassifizierung, um Arten der Anlegerbeteiligung und die damit verbundenen Risiken abzubilden und so Maßnahmen zum Anlegerschutz zu steuern. Diese regulatorische Nutzung der Taxonomie hat zu konkreten Ergebnissen geführt: Eigenkapital- und Fremdkapitalplattformen müssen zugelassen sein, standardisierte Risikohinweise bereitstellen und Anleger kategorisieren, bevor sie eine Beteiligung zulassen. Spenden- und Belohnungsplattformen unterliegen keiner dieser Anforderungen.
Die ECSP-Verordnung der Europäischen Union, die 2023 vollständig in Kraft trat, stellt den ehrgeizigsten Versuch dar, die Crowdfunding-Taxonomie auf regulatorischer Ebene zu harmonisieren. Sie definiert investitionsbasiertes und kreditbasiertes Crowdfunding als eigenständige Kategorien, für die jeweils spezifische Offenlegungs- und Governance-Anforderungen gelten. Plattformen, die auf mehreren europäischen Märkten tätig sind, nutzen diese Taxonomie nun als Grundlage für ihre Compliance-Struktur.
Um einen praktischen Einblick zu erhalten, wie wissenschaftliche Rahmenkonzepte auf Projekte im Bereich erneuerbarer Energien angewendet werden, veranschaulicht der Leitfaden von Crowdinform zur Recherche im Bereich Energie-Crowdfunding, wie sich Akteurs- und Phasenklassifikationen in Projektbewertungskriterien umsetzen lassen.
Die Crowdfunding-Taxonomie ist der mit Abstand effektivste Rahmen, um Crowdfunding-Modelle zu vergleichen, Risiken einzuschätzen und Plattformen auszuwählen, die Ihren finanziellen Zielen entsprechen.
| Punkt | Details |
|---|---|
| Vier Renditearten definieren die Taxonomie | Spenden, Belohnungen, Eigenkapital und Fremdkapital sind jeweils mit unterschiedlichen Risiken, Verpflichtungen und regulatorischen Rahmenbedingungen verbunden. |
| Drei Akteure bilden die Struktur jedes Modells | Projektinitiatoren, Geldgeber und Plattformen haben innerhalb der Taxonomie jeweils unterschiedliche Rechte und Pflichten. |
| Finanzierungsregeln beeinflussen den Schutz der Geldgeber | Bei „All-or-nothing“-Strukturen wird das Kapital zurückgezahlt, wenn die Ziele verfehlt werden; bei „Keep-it-all“-Strukturen ist dies nicht der Fall. |
| Die Sorgfaltsprüfung variiert je nach Art | Das Kreditrisiko gilt für Fremdkapital, das Geschäftsrisiko für Eigenkapital und das Ausführungsrisiko für Erträge. |
| Die Regulierung richtet sich nach der Taxonomie | Eigenkapital- und Fremdkapitalmodelle unterliegen der Aufsicht durch die FCA und die ECSP; Spenden- und Belohnungsmodelle hingegen weitgehend nicht. |
Die meisten Investoren, mit denen ich spreche, betrachten Crowdfunding als eine einzige Kategorie. Sie fragen: „Ist Crowdfunding sicher?“, als wären Kickstarter und eine Peer-to-Peer-Plattform für Immobilienkredite ein und dasselbe. Das sind sie nicht. Sie haben zwar denselben Namen und basieren auf dem Crowd-Prinzip, aber sonst fast nichts gemeinsam.
Das Taxonomie-Rahmenwerk verändert diese Diskussion grundlegend. Wenn man weiß, dass man ein Schuldtitel mit festem Zinssatz, einem definierten Kreditnehmer und einem bestimmten Beleihungsauslauf bewertet, stellt man keine vagen Fragen mehr, sondern präzise: Wie sieht die Bonitätshistorie des Kreditnehmers aus? Wie hoch ist die Ausfallquote der Plattform? Welche Rückforderungsmechanismen gibt es? Das sind die richtigen Fragen, und die Taxonomie ist der Weg dorthin.
Das Missverständnis, auf das ich am häufigsten stoße, ist, dass die Taxonomie eine akademische Übung ohne praktische Anwendung sei. Das Gegenteil ist der Fall. Die Regulierungsbehörden haben das ECSP-Rahmenwerk darauf aufgebaut. Die Anlegerschutzvorschriften der FCA sind darauf ausgerichtet. Die erfahrensten europäischen Crowdfunding-Anleger, die ich beobachtet habe, wenden sie instinktiv an und ordnen jede Anlagechance nach Renditeart, Finanzierungsregel und Rechtsinstrument ein, noch bevor sie auch nur eine Zeile der Kampagnenbeschreibung gelesen haben.
Meine ehrliche Empfehlung: Bevor Sie eine Crowdfunding-Anlagechance bewerten, nehmen Sie sich dreißig Sekunden Zeit, um sie in die Taxonomie einzuordnen. Um welche Renditeart handelt es sich? Wie lautet die Finanzierungsregel? Wer sind die drei Akteure und welche Verpflichtungen haben sie? Diese drei Fragen bewahren Sie vor den meisten Fehlentscheidungen auf diesem Markt.
— Jevgenijs
Das Verständnis der Taxonomie ist die Grundlage. Bei der Anwendung auf Hunderte von Plattformen und Tausende von laufenden Projekten kommt Crowdinform ins Spiel.

Crowdinform aggregiert und bewertet über 500 europäische Crowdfunding-Plattformen und deckt dabei Investitionen in Kredite, Immobilien und Start-ups ab – mit klaren Klassifizierungen, die auf das in diesem Artikel beschriebene Taxonomie-Rahmenwerk abgestimmt sind. Der KI-Copilot der Plattform analysiert laufende Projekte und liefert strukturierte Bewertungen, die direkt auf Renditeart, Finanzierungsregel und Risikokategorie abgestimmt sind, sodass Sie Investitionsmöglichkeiten vergleichen können, ohne jedes Mal von vorne anfangen zu müssen. Ganz gleich, ob Sie ein vorsichtiger Investor sind, der nach sichereren Crowdfunding-Optionen sucht, oder ein erfahrener Geldgeber, der den europäischen Deal-Flow verfolgt – Crowdinform bietet Ihnen die strukturierten Informationen, um mit Zuversicht zu handeln.
Die Crowdfunding-Taxonomie ist ein strukturiertes Klassifizierungssystem, das Crowdfunding-Modelle nach Akteursrollen (Initiatoren, Unterstützer, Plattformen), Kampagnenphasen (vor und nach der Finanzierung) und wirtschaftlichen Renditearten (Spende, Belohnung, Eigenkapital, Fremdkapital) ordnet. Sie ermöglicht einen einheitlichen Vergleich verschiedener Crowdfunding-Ansätze.
Die vier Hauptarten sind spendenbasiertes, belohnungsbasiertes, eigenkapitalbasiertes und fremdkapitalbasiertes Crowdfunding. Jede Art definiert eine andere wirtschaftliche Beziehung zwischen dem Unterstützer und dem Projekt, mit unterschiedlichen Risiken und regulatorischen Rahmenbedingungen.
Bei „All-or-Nothing“-Kampagnen werden die Mittel an die Unterstützer zurückgezahlt, wenn das Ziel nicht erreicht wird, wodurch das Kapital der Unterstützer geschützt wird. Bei „Keep-it-All“-Kampagnen dürfen die Initiatoren den gesamten gesammelten Betrag behalten, unabhängig davon, ob das Ziel erreicht wurde oder nicht, wodurch das Risiko auf den Unterstützer verlagert wird.
Aufsichtsbehörden wie die FCA und die EU nutzen die Crowdfunding-Taxonomie, um die Arten der Investorenbeteiligung und die damit verbundenen Risiken abzubilden. Dabei wenden sie Zulassungsanforderungen und Offenlegungspflichten speziell auf Eigenkapital- und Fremdkapitalmodelle an, während Spenden- und Belohnungsmodelle weitgehend außerhalb der Finanzaufsicht bleiben.
Weil jede Art ein anderes Hauptrisiko birgt: Kreditrisiko beim Fremdkapital-Crowdfunding, Geschäftsrisiko beim Eigenkapital-Crowdfunding und Lieferrisiko bei Belohnungsmodellen. Die Taxonomie hilft dabei, den richtigen Risikoblickwinkel zu finden, bevor man mit der Bewertung einer bestimmten Kampagne oder Plattform beginnt.
Kapital in Gefahr. Crowdfunding-Anlagen sind nicht durch die Einlagensicherung geschützt, können ganz oder teilweise an Wert verlieren und lassen sich vor Ende der Laufzeit oft schwer verkaufen. Dieser Ratgeber ist eine Information, keine persönliche Anlageberatung.
War das hilfreich?

Eugene Sokolovs Experte
Founder of Crowdinform
Weiterlesen
Ausfälle bei Lendwise, NEO Finance, The Money Platform und EvenFi sowie Neues von SAVY, Mustard, Digilo, Unbolted und JustUs für direkte P2P-Anleger.
Rekord bei PeerBerry, höhere Zinsen bei robo.cash, Black-Friday-Cashback bei Lendermarket, Esketit und LOANCH und neue Notes bei Mintos.
Plattformen für Sammlerstücke im Vergleich: 6 Wege, in Uhren, Kunst, Wein und Whisky zu investieren, mit Mindestanlage, Rendite, Lizenz, Ausstieg und Risiken.

Kommentare · 0