Klassiska P2P-plattformar: det här ändrades i november
Fallissemang hos Lendwise, NEO Finance, The Money Platform och EvenFi, plus nyheter från SAVY, Mustard, Digilo, Unbolted och JustUs för direkta P2P-långivare.
- Investing in Loans
Frågor om att investera? Fråga AI-guiden.
Hej! Jag är Crowdinforms AI-guide.
Logga in gratis för att fråga AI-guiden om plattformar, projekt och dina planer.
Svaren kommer från Crowdinforms kontrollerade data. Information, inte personlig investeringsrådgivning.
Letar… Något gick fel. Försök igen. {n} frågor kvar i dagArtikel
Upptäck vad crowdfunding-taxonomi är och hur den hjälper dig att välja den bästa crowdfunding-modellen för just dina mål. Börja din resa redan idag!
Crowdfunding-taxonomi är en strukturerad klassificering av crowdfunding-modeller utifrån aktörernas roller, kampanjfaser och ekonomiska relationer mellan finansiärer och projektinitiativtagare. Det är viktigt att förstå klassificeringen av crowdfunding, eftersom den avgör hur du jämför plattformar, bedömer risker och väljer den modell som passar dina mål. De tre centrala aktörerna i varje taxonomi är projektinitiativtagare, bidragsgivare och plattformar, var och en med sina egna skyldigheter och incitament. Oavsett om du är en enskild investerare som är intresserad av avkastning på lån eller en organisation som lanserar en belöningskampanj, ger taxonomin dig det vokabulär och den ram du behöver för att kunna fatta det beslutet med självförtroende.
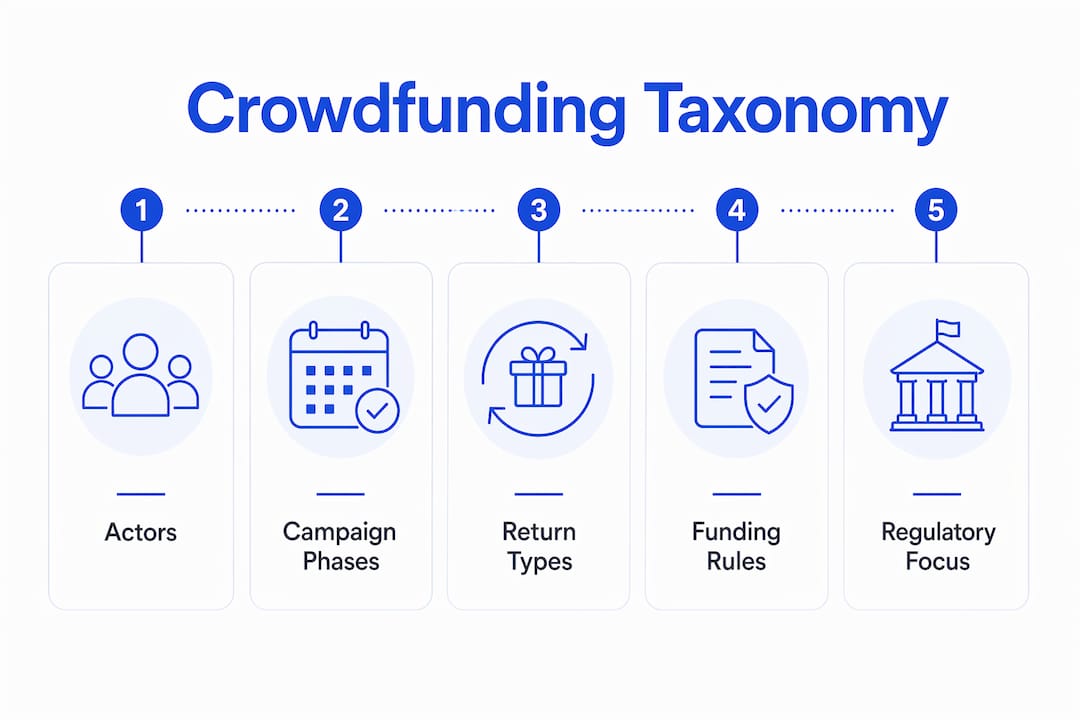
Taxonomin för crowdfunding definieras som ett systematiskt ramverk som klassificerar crowdfunding efter typer, aktörsroller, kampanjfaser och avkastningsstrukturer för att möjliggöra en konsekvent jämförelse mellan olika modeller. Tänk på det som det periodiska systemet för crowdfunding. Varje element har en definierad plats, och att veta var något hör hemma säger mycket om hur det beter sig.
Taxonomin vilar på tre grundläggande aktörskategorier. Tre nyckelaktörer ingår i varje crowdfunding-interaktion: projektinitiativtagare (grundarna eller kampanjskaparna), bidragsgivare (folkmassan som tillhandahåller kapital) och plattformar (mellanhänderna som underlättar utbytet). Varje aktör har olika rättigheter, risker och förväntningar, och taxonomin tydliggör dessa skillnader istället för att låta dem förbli dolda i plattformarnas villkor.
Utöver aktörerna organiserar taxonomin crowdfunding efter kampanjfas. Förfinansieringsfasen omfattar allt från skapandet och marknadsföringen av kampanjen fram till finansieringsdeadlinen. Efterfinansieringsfasen omfattar utbetalning av medel, projektleverans och eventuella löpande skyldigheter såsom räntebetalningar eller rapportering av aktieinnehav. En systematisk litteraturöversikt från 2025 bekräftar att taxonomin formar det analytiska perspektivet inom crowdfundingforskningen, vilket innebär att den lins man använder förändrar vad man ser och mäter.
Den mest praktiskt användbara dimensionen är avkastningstyp. Den brittiska tillsynsmyndigheten Financial Conduct Authority (FCA) beskriver fyra ekonomiska relationer mellan bidragsgivare och projekt: donation, belöning, aktieandelar och skuld. Varje typ medför en fundamentalt annorlunda riskprofil och uppsättning juridiska skyldigheter för alla tre aktörerna.
Proffstips: När du utvärderar en crowdfunding-möjlighet ska du först identifiera avkastningstypen. Denna enda klassificering talar om för dig om du står inför kreditrisk (skuld), affärsrisk (aktie), leveransrisk (belöningar) eller ingen finansiell avkastning alls (donation).
De fyra avkastningsbaserade kategorierna utgör stommen i varje praktisk klassificering av crowdfunding. Att förstå var och en av dem noggrant förhindrar de vanligaste misstagen som investerare gör.
Utöver avkastningstyp klassificerar taxonomin även kampanjer efter finansieringsregler. De två dominerande reglerna är ”all-or-nothing” (AON) och ”keep-it-all” (KIA). Enligt AON återbetalas medlen till finansiärerna om kampanjmålet inte uppnås. Enligt KIA behåller initiativtagaren allt som samlas in, oavsett om målet uppnås eller inte. Dessa regler påverkar direkt bidragsgivarnas incitament, tidpunkten för plattformsavgiften och strategin för kampanjens utformning.
Tabellen nedan jämför de fyra huvudsakliga typerna av crowdfunding utifrån de aspekter som är mest relevanta för investerare och projektgrundare.
| Typ | Avkastning för bidragsgivare | Typisk finansieringsregel | Huvudsaklig risk för bidragsgivaren | Regulatorisk granskning |
|---|---|---|---|---|
| Donation | Ingen | Håll allt | Ingen ekonomisk avkastning | Låg |
| Belöning | Produkt eller förmån | Allt eller inget | Belöningen levereras inte | Låg till måttlig |
| Aktier | Ägarandel | Allt eller inget | Företagets konkurs eller utspädning | Hög |
| Skuld (lån) | Räntebetalning | Allt eller inget | Låntagarens betalningsförsummelse | Hög |
FCA bekräftar att plattformarna tar ut avgifter som en procentandel av de insamlade medlen, vilket vanligtvis endast utlöses när finansieringsmålen uppnås inom ramen för en allt-eller-inget-struktur. Detta innebär att plattformens kommersiella incitament är i linje med kampanjens framgång, vilket är ett strukturellt inslag värt att notera när man bedömer plattformens neutralitet.
Aktie- och skuldbaserad crowdfunding får mest uppmärksamhet från tillsynsmyndigheterna eftersom de involverar finansiella instrument. FCA och motsvarande europeiska tillsynsmyndigheter behandlar dessa som investeringsprodukter och tillämpar krav på informationsgivning, regler för kategorisering av investerare samt standarder för plattformsgodkännande. Donations- och belöningsmodeller faller utanför de flesta finansiella regleringar, vilket minskar efterlevnadsbördan för initiativtagare men också minskar det formella skyddet för bidragsgivare.
Avkastningstypen påverkar också de operativa skyldigheterna för initiativtagarna. Ägande, återbetalning, förmåner eller donationer medför var och en olika ansvar efter kampanjens slut. En initiativtagare för aktiekampanjer måste upprätthålla kommunikationen med aktieägarna och eventuellt lämna in bokslut. En initiativtagare för skuldkampanjer måste sköta återbetalningarna enligt tidsplanen. En initiativtagare för belöningskampanjer måste tillverka och leverera en produkt. Taxonomin gör dessa skyldigheter tydliga innan du förbinder dig.
Proffstips: Om du jämför plattformar i Europa, kontrollera om de har en licens som europeisk crowdfunding-tjänsteleverantör (ECSP). Licensierade plattformar har tillstånd att erbjuda aktie- och skuldprodukter inom ett harmoniserat regelverk, vilket är en viktig kvalitetsindikator. Se reglerade crowdfunding-plattformar för en aktuell översikt.
Taxonomin är endast användbar om den leder till ett beslut. Här är en praktisk steg-för-steg-guide för att välja rätt crowdfundingmodell utifrån klassificeringskriterierna.
Både akademiska ramverk och vägledning från tillsynsmyndigheter har bidragit till den taxonomi vi använder idag, och att förstå deras inflytande hjälper dig att tillämpa den mer korrekt.
Vetenskaplig forskning har konsekvent organiserat studier av crowdfunding kring aktörsbaserade och fasbaserade kategorier. En systematisk litteraturöversikt från 2025 visar att taxonomin formar motivationsanalysen genom att avgöra om en studie fokuserar på givarnas beteende, grundarens strategi, plattformens utformning eller kampanjresultaten. Detta är inte en akademisk abstraktion. Det innebär att när du läser en rapport som hävdar att ”framgångsgraden för crowdfunding är X %”, är siffran endast meningsfull om du vet vilken aktörskategori och vilken typ av crowdfunding som studien undersökte.
Tillsynsmyndigheter har använt taxonomin för ett annat men lika praktiskt syfte. FCA använder klassificeringen av crowdfunding för att kartlägga olika typer av investerardeltagande och de risker som är förknippade med dem, vilket ligger till grund för åtgärder för investerarskydd. Denna användning av taxonomin inom tillsynen har gett konkreta resultat: plattformar för aktie- och skuldfinansiering måste ha tillstånd, måste tillhandahålla standardiserade riskvarningar och måste kategorisera investerare innan de tillåter deltagande. Plattformar för donationer och belöningsbaserad crowdfunding omfattas inte av några av dessa krav.
EU:s ECSP-förordning, som trädde i kraft fullt ut 2023, utgör det mest ambitiösa försöket att harmonisera taxonomin för crowdfunding på regleringsnivå. Den definierar investeringsbaserad och lånebaserad crowdfunding som skilda kategorier, var och en med specifika krav på informationsgivning och styrning. Plattformar som är verksamma på flera europeiska marknader använder nu denna taxonomi som sin ram för regelefterlevnad.
För en praktisk inblick i hur akademiska ramverk tillämpas på projekt inom förnybar energi illustrerar Crowdinforms guide om forskning kring energicrowdfunding hur klassificeringar av aktörer och faser översätts till kriterier för projektutvärdering.
Crowdfunding-taxonomin är det enskilt mest effektiva ramverket för att jämföra crowdfunding-modeller, bedöma risker och välja plattformar som stämmer överens med dina finansiella mål.
| Punkt | Detaljer |
|---|---|
| Fyra avkastningstyper definierar taxonomin | Donation, belöning, aktier och skuld medför var och en sina egna risker, skyldigheter och regleringsmässiga villkor. |
| Tre aktörer utgör grunden för varje modell | Projektinitiativtagare, finansiärer och plattformar har var och en olika rättigheter och skyldigheter inom taxonomin. |
| Finansieringsreglerna påverkar skyddet för finansiärerna | Allt-eller-inget-strukturer återbetalar kapitalet om målen inte uppnås; behåll-allt-strukturer gör det inte. |
| Due diligence varierar beroende på typ | Kreditrisk gäller skuld, affärsrisk gäller eget kapital och leveransrisk gäller avkastning. |
| Regleringen följer taxonomin | Eget kapital- och skuldmodeller omfattas av tillsyn från FCA och ECSP; donations- och belöningsmodeller gör det i stort sett inte. |
De flesta investerare jag talar med betraktar crowdfunding som en enda kategori. De frågar ”är crowdfunding säkert?”, som om Kickstarter och en peer-to-peer-plattform för fastighetslån vore samma sak. Det är de inte. De delar ett namn och en gräsrotsmekanism, men nästan ingenting annat.
Taxonomiramen förändrar den diskussionen helt. När du vet att du utvärderar ett skuldinstrument med fast ränta, en definierad låntagare och en specifik belåningsgrad slutar du ställa vaga frågor och börjar ställa precisa frågor: Hur ser låntagarens kredithistorik ut? Vad är plattformens fallissemangsfrekvens? Vilka återvinningsmekanismer finns? Det är de rätta frågorna, och taxonomin är det som leder dig dit.
Den vanligaste missuppfattningen jag stöter på är att taxonomin är en akademisk övning utan praktisk tillämpning. Det är tvärtom. Tillsynsmyndigheterna har byggt ECSP-ramverket på taxonomin. FCA:s regler för investerarskydd är uppbyggda kring den. De mest erfarna europeiska crowdfunding-investerarna som jag har observerat använder den instinktivt och kategoriserar varje möjlighet efter avkastningstyp, finansieringsregel och rättsligt instrument innan de läser en enda rad i kampanjbeskrivningen.
Mitt ärliga råd: innan du utvärderar en crowdfunding-möjlighet, ägna trettio sekunder åt att placera den i taxonomin. Vilken avkastningstyp är det? Vilken finansieringsregel gäller? Vilka är de tre aktörerna och vilka skyldigheter har de? Dessa tre frågor kommer att rädda dig från de flesta dåliga beslut på denna marknad.
— Jevgenijs
Att förstå taxonomin är grunden. Att tillämpa den på hundratals plattformar och tusentals pågående projekt är där Crowdinform kommer in i bilden.

Crowdinform sammanställer och granskar över 500 europeiska crowdfundingplattformar, som täcker lån, fastighetsinvesteringar och investeringar i nystartade företag med tydliga klassificeringar anpassade till det taxonomiska ramverket som beskrivs i den här artikeln. Plattformens AI-copilot analyserar pågående projekt och levererar strukturerade granskningar som direkt kopplas till avkastningstyp, finansieringsregler och riskkategori, så att du kan jämföra möjligheter utan att behöva börja om från början varje gång. Oavsett om du är en försiktig investerare som utforskar säkrare crowdfunding-alternativ eller en erfaren finansiär som följer det europeiska affärsflödet, ger Crowdinform dig den strukturerade informationen du behöver för att agera med självförtroende.
Crowdfunding-taxonomin är ett strukturerat klassificeringssystem som organiserar crowdfunding-modeller efter aktörsroller (initiativtagare, finansiärer, plattformar), kampanjfaser (före och efter finansiering) och typer av ekonomisk avkastning (donation, belöning, aktier, skuld). Den möjliggör en konsekvent jämförelse mellan olika crowdfunding-metoder.
De fyra huvudtyperna är donationsbaserad, belöningsbaserad, aktiebaserad och skuldbaserad crowdfunding. Varje typ definierar ett olika ekonomiskt förhållande mellan bidragsgivaren och projektet, med olika risker och regleringsmässig behandling.
Vid ”allt-eller-inget”-kampanjer återbetalas medlen till bidragsgivarna om målet inte uppnås, vilket skyddar bidragsgivarnas kapital. Vid ”behåll-allt”-kampanjer får initiativtagarna behålla hela det insamlade beloppet oavsett om målet uppnås eller inte, vilket överför risken till bidragsgivaren.
Tillsynsmyndigheter som FCA och EU använder taxonomin för crowdfunding för att kartlägga olika typer av investerardeltagande och de risker som är förknippade med dem. De tillämpar auktorisationskrav och informationsskyldigheter specifikt på aktie- och skuldmodeller, medan donations- och belöningsmodeller i stort sett står utanför den finansiella regleringen.
Eftersom varje typ medför en annan huvudsaklig risk: kreditrisk för skuldbaserad crowdfunding, affärsrisk för aktiebaserad crowdfunding och leveransrisk för belöningsbaserad crowdfunding. Taxonomin identifierar rätt riskperspektiv innan du börjar utvärdera en specifik kampanj eller plattform.
Kapitalet är i riskzonen. Crowdfundinginvesteringar omfattas inte av insättningsgarantin, kan förlora delar av eller hela sitt värde och kan vara svåra att sälja före löptidens slut. Den här guiden är information, inte personlig investeringsrådgivning.
Var det här till hjälp?

Eugene Sokolovs Expert
Founder of Crowdinform
Läs vidare
Fallissemang hos Lendwise, NEO Finance, The Money Platform och EvenFi, plus nyheter från SAVY, Mustard, Digilo, Unbolted och JustUs för direkta P2P-långivare.
Rekord hos PeerBerry, högre räntor hos robo.cash, Black Friday-cashback hos Lendermarket, Esketit och LOANCH och nya Notes på Mintos.
Plattformar för samlarobjekt jämförda: 6 sätt att investera i klockor, konst, vin och whisky, med minimibelopp, avkastning, tillstånd, utgång och risker.

Kommentarer · 0