Klassieke P2P-platforms: wat er in november veranderde
Defaults bij Lendwise, NEO Finance, The Money Platform en EvenFi, plus nieuws van SAVY, Mustard, Digilo, Unbolted en JustUs voor directe P2P-uitleners.
- Investing in Loans
Vragen over beleggen? Vraag het de AI-gids.
Hallo! Ik ben de AI-gids van Crowdinform.
Log gratis in om de AI-gids vragen te stellen over platforms, projecten en uw plannen.
Antwoorden komen uit de gecontroleerde gegevens van Crowdinform. Informatie, geen persoonlijk beleggingsadvies.
Even opzoeken… Er ging iets mis. Probeer het opnieuw. Vandaag nog {n} vragenArtikel
Ontdek wat crowdfundingtaxonomie is en hoe deze je helpt bij het kiezen van het beste crowdfundingmodel voor jouw doelstellingen. Begin vandaag nog aan je reis!
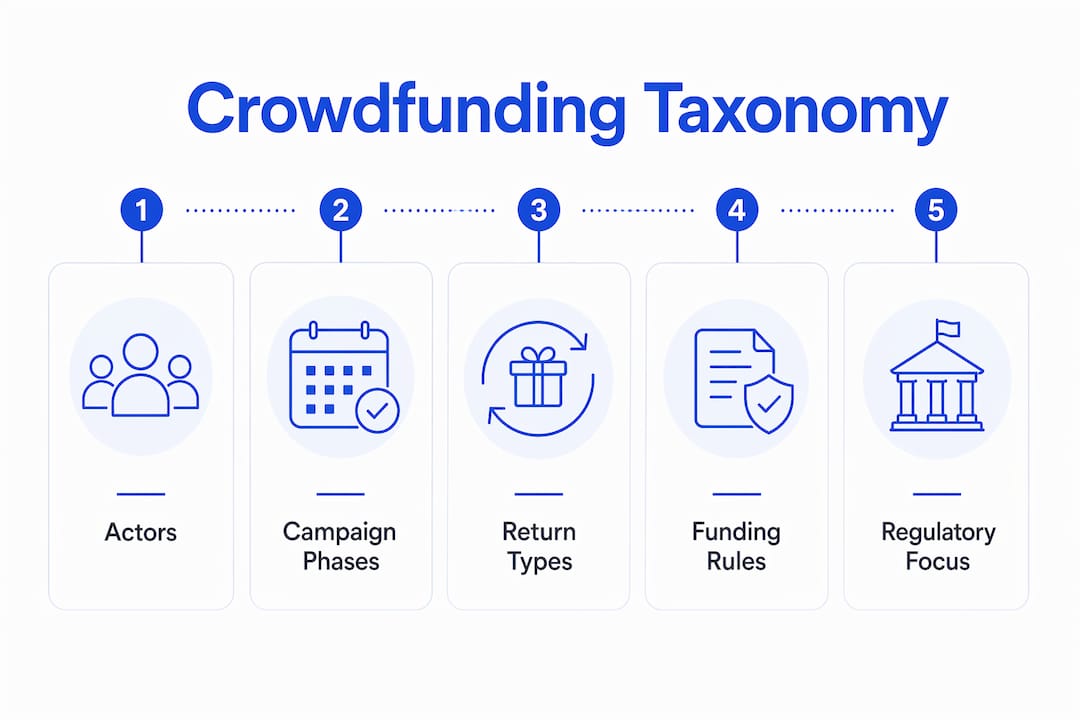
Crowdfundingtaxonomie is de gestructureerde indeling van crowdfundingmodellen op basis van de rollen van de betrokken partijen, de fasen van een campagne en de economische relaties tussen financiers en projectinitiatiefnemers. Inzicht in de indeling van crowdfunding is belangrijk, omdat dit bepaalt hoe je platforms met elkaar vergelijkt, risico’s inschat en het model kiest dat bij je doelstellingen past. De drie belangrijkste actoren in elke taxonomie zijn projectinitiatiefnemers, donateurs en platforms, die elk hun eigen verplichtingen en prikkels hebben. Of je nu een particuliere belegger bent die op zoek is naar rendement via leningen of een organisatie die een beloningscampagne lanceert: de taxonomie biedt je de terminologie en het kader om die keuze met vertrouwen te maken.
Crowdfundingtaxonomie wordt gedefinieerd als een systematisch kader dat crowdfunding classificeert op basis van typen, rollen van actoren, campagnefasen en rendementsstructuren, om een consistente vergelijking tussen diverse modellen mogelijk te maken. Zie het als het periodiek systeem voor crowdfunding. Elk element heeft een vaste plaats, en als je weet waar iets zich bevindt, zegt dat veel over hoe het zich gedraagt.
De taxonomie is gebaseerd op drie fundamentele categorieën van actoren. Drie belangrijke actoren vormen de basis van elke crowdfundinginteractie: projectinitiatiefnemers (de oprichters of campagnemakers), donateurs (de menigte die kapitaal verstrekt) en platforms (de tussenpersonen die de uitwisseling faciliteren). Elke actor heeft verschillende rechten, risico’s en verwachtingen, en de taxonomie maakt die verschillen expliciet in plaats van ze verborgen te laten in de algemene voorwaarden van het platform.
Naast de actoren organiseert de taxonomie crowdfunding ook per campagnefase. De pre-fundingfase omvat alles vanaf het opzetten en promoten van de campagne tot aan de financieringsdeadline. De post-fundingfase omvat de uitbetaling van de middelen, de oplevering van het project en eventuele doorlopende verplichtingen, zoals rentebetalingen of verslaglegging over het aandelenkapitaal. Een systematisch literatuuronderzoek uit 2025 bevestigt dat de taxonomie het analytisch perspectief in crowdfundingonderzoek bepaalt, wat betekent dat de invalshoek die je hanteert, beïnvloedt wat je ziet en meet.
De meest praktisch bruikbare dimensie is het type rendement. De Britse Financial Conduct Authority (FCA) beschrijft vier economische relaties tussen donateurs en projecten: donatie, beloning, aandelen en schuld. Elk type heeft een fundamenteel ander risicoprofiel en brengt voor alle drie de partijen een reeks juridische verplichtingen met zich mee.
Pro-tip: Bepaal bij het beoordelen van een crowdfundingmogelijkheid eerst het type rendement. Aan de hand van die ene classificatie weet je of je te maken hebt met kredietrisico (schuld), bedrijfsrisico (aandelen), leveringsrisico (beloningen) of helemaal geen financieel rendement (donatie).
De vier op rendement gebaseerde categorieën vormen de ruggengraat van elke praktische crowdfundingclassificatie. Door elke categorie nauwkeurig te begrijpen, voorkom je de meest voorkomende fouten van investeerders.
Naast het type rendement classificeert de taxonomie campagnes ook op basis van financieringsregels. De twee dominante regels zijn ‘all-or-nothing’ (AON) en ‘keep-it-all’ (KIA). Bij AON worden de fondsen teruggegeven aan de financiers als het campagnedoel niet wordt gehaald. Bij KIA behoudt de initiatiefnemer het opgehaalde bedrag, ongeacht of het doel is bereikt. Deze regels hebben directe invloed op de prikkels voor donateurs, het tijdstip waarop platformkosten in rekening worden gebracht en de strategie voor het opzetten van de campagne.
In de onderstaande tabel worden de vier belangrijkste vormen van crowdfunding vergeleken op de aspecten die het meest relevant zijn voor investeerders en projectoprichters.
| Type | Rendement voor donateurs | Typische financieringsregel | Belangrijkste risico voor de backer | Toezicht door regelgevende instanties |
|---|---|---|---|---|
| Donatie | Geen | Houd alles | Geen financieel rendement | Laag |
| Beloning | Product of extraatje | Alles of niets | Niet-levering van de beloning | Laag tot gemiddeld |
| Aandelen | Eigenaarschap | Alles of niets | Bedrijfsfaillissement of verwatering | Hoog |
| Schuld (lening) | Renteaflossing | Alles of niets | Wanbetaling door de kredietnemer | Hoog |
De FCA bevestigt dat platforms vergoedingen in rekening brengen als percentage van de opgehaalde middelen, wat doorgaans alleen plaatsvindt wanneer de financieringsdoelen worden gehaald binnen een alles-of-niets-structuur. Dit betekent dat de commerciële prikkel van het platform samenvalt met het succes van de campagne, wat een structureel kenmerk is dat het vermelden waard is bij het beoordelen van de neutraliteit van het platform.
Aandelen- en schuldcrowdfunding krijgen de meeste aandacht van de toezichthouders omdat er financiële instrumenten bij betrokken zijn. De FCA en vergelijkbare Europese toezichthouders behandelen deze als beleggingsproducten en passen openbaarmakingsvereisten, regels voor de indeling van beleggers en vergunningsnormen voor platforms toe. Donatie- en beloningsmodellen vallen buiten de meeste financiële regelgeving, wat de nalevingslast voor initiatiefnemers verlicht, maar ook de formele bescherming van donateurs vermindert.
Het type rendement bepaalt ook de operationele verplichtingen voor initiatiefnemers. Eigendom, terugbetaling, extraatjes of donaties brengen elk verschillende verantwoordelijkheden na afloop van de campagne met zich mee. Een initiatiefnemer van aandelen moet de communicatie met aandeelhouders onderhouden en mogelijk jaarrekeningen indienen. Een initiatiefnemer van schuldfinanciering moet de aflossingen van leningen volgens schema afhandelen. Een initiatiefnemer van beloningscampagnes moet een product vervaardigen en verzenden. Taxonomie maakt deze verplichtingen zichtbaar voordat je je vastlegt.
Pro-tip: Als je platforms in heel Europa vergelijkt, controleer dan of ze een vergunning als Europese crowdfundingdienstverlener (ECSP) hebben. Vergunde platforms zijn bevoegd om aandelen- en schuldproducten aan te bieden binnen een geharmoniseerd regelgevingskader, wat een belangrijk kwaliteitssignaal is. Zie gereguleerde crowdfundingplatforms voor een actueel overzicht.
Taxonomie is alleen nuttig als het tot een beslissing leidt. Hier volgt een praktische stappenreeks voor het selecteren van het juiste crowdfundingmodel op basis van classificatiecriteria.
Zowel academische kaders als regelgevende richtlijnen hebben bijgedragen aan de taxonomie die we vandaag de dag gebruiken, en inzicht in hun invloed helpt u deze nauwkeuriger toe te passen.
Wetenschappelijk onderzoek heeft crowdfundingstudies consequent ingedeeld in categorieën op basis van actoren en fasen. Een systematisch literatuuroverzicht uit 2025 toont aan dat de taxonomie de motivatieanalyse bepaalt door vast te stellen of een studie zich richt op het gedrag van donateurs, de strategie van oprichters, het ontwerp van het platform of de resultaten van campagnes. Dit is geen academische abstractie. Het betekent dat wanneer u een rapport leest waarin wordt beweerd dat „het succespercentage van crowdfunding X% bedraagt“, dit cijfer alleen betekenis heeft als u weet welke categorie actoren en welk type crowdfunding in het onderzoek zijn onderzocht.
Toezichthouders hebben de taxonomie om een ander, maar even praktisch doel ingevoerd. De FCA gebruikt de crowdfundingclassificatie om soorten beleggersparticipatie en de daaraan verbonden risico’s in kaart te brengen, als leidraad voor maatregelen ter bescherming van beleggers. Dit regelgevende gebruik van de taxonomie heeft concrete resultaten opgeleverd: aandelen- en schuldplatforms moeten een vergunning hebben, gestandaardiseerde risicowaarschuwingen geven en beleggers categoriseren voordat ze mogen deelnemen. Donatie- en beloningsplatforms hebben met geen van deze vereisten te maken.
De ECSP-verordening van de Europese Unie, die in 2023 volledig van kracht is geworden, vormt de meest ambitieuze poging om de crowdfundingtaxonomie op regelgevend niveau te harmoniseren. Hierin worden op investeringen gebaseerde en op leningen gebaseerde crowdfunding gedefinieerd als afzonderlijke categorieën, elk met specifieke openbaarmakings- en bestuursvereisten. Platforms die op meerdere Europese markten actief zijn, gebruiken deze taxonomie nu als hun compliance-raamwerk.
Voor een praktische blik op hoe wetenschappelijke kaders van toepassing zijn op projecten op het gebied van hernieuwbare energie, illustreert de gids van Crowdinform over onderzoek naar energiecrowdfunding hoe classificaties van actoren en fasen zich vertalen in criteria voor projectevaluatie.
De crowdfundingtaxonomie is het meest effectieve kader om crowdfundingmodellen te vergelijken, risico’s in te schatten en platforms te selecteren die aansluiten bij uw financiële doelstellingen.
| Punt | Details |
|---|---|
| De taxonomie wordt bepaald door vier soorten rendement | Donatie, beloning, aandelen en schuld brengen elk verschillende risico's, verplichtingen en regelgevende behandelingen met zich mee. |
| Elk model bestaat uit drie actoren | Projectinitiators, financiers en platforms hebben elk verschillende rechten en verantwoordelijkheden binnen de taxonomie. |
| Financieringsregels beïnvloeden de bescherming van financiers | Bij ‘alles-of-niets’-structuren wordt het kapitaal terugbetaald als de doelstellingen niet worden gehaald; bij ‘houd-alles’-structuren gebeurt dit niet. |
| Due diligence verschilt per type | Kredietrisico geldt voor schulden, bedrijfsrisico voor aandelen en leveringsrisico voor beloningen. |
| Regelgeving volgt de taxonomie | Modellen voor aandelen en schulden vallen onder toezicht van de FCA en ECSP; modellen voor donaties en beloningen grotendeels niet. |
De meeste beleggers met wie ik spreek, beschouwen crowdfunding als één enkele categorie. Ze vragen: „Is crowdfunding veilig?”, alsof Kickstarter en een peer-to-peer-platform voor vastgoedleningen hetzelfde zijn. Dat zijn ze niet. Ze hebben dezelfde naam en maken gebruik van het crowd-principe, maar verder hebben ze bijna niets gemeen.
Het taxonomiekader verandert dat gesprek volledig. Wanneer je weet dat je een schuldinstrument evalueert met een vaste rentevoet, een welomschreven kredietnemer en een specifieke loan-to-value-ratio, stel je geen vage vragen meer, maar precieze: Wat is de kredietgeschiedenis van de kredietnemer? Wat is het wanbetalingspercentage van het platform? Welke terugvorderingsmechanismen zijn er? Dat zijn de juiste vragen, en taxonomie is wat je daar naartoe leidt.
De misvatting die ik het vaakst tegenkom, is dat taxonomie een academische exercitie is zonder praktische toepassing. Het tegenovergestelde is waar. Toezichthouders hebben het ECSP-kader erop gebaseerd. De regels van de FCA voor beleggersbescherming zijn eromheen gestructureerd. De meest ervaren Europese crowdfundingbeleggers die ik heb geobserveerd, gebruiken het instinctief: ze categoriseren elke kans op basis van rendementstype, financieringsregel en juridisch instrument nog voordat ze ook maar één regel van de campagnebeschrijving hebben gelezen.
Mijn oprechte advies: voordat je een crowdfundingkans beoordeelt, besteed dan dertig seconden aan het indelen ervan in de taxonomie. Wat is het rendementstype? Wat is de financieringsregel? Wie zijn de drie partijen en wat zijn hun verplichtingen? Die drie vragen zullen je behoeden voor het merendeel van de slechte beslissingen in deze markt.
— Jevgenijs
Inzicht in de taxonomie vormt de basis. Crowdinform helpt je deze toe te passen op honderden platforms en duizenden lopende projecten.

Crowdinform verzamelt en beoordeelt meer dan 500 Europese crowdfundingplatforms, variërend van leningen en vastgoed tot investeringen in start-ups, met duidelijke classificaties die aansluiten bij het in dit artikel beschreven taxonomiekader. De AI-copiloot van het platform analyseert lopende projecten en levert gestructureerde beoordelingen die direct aansluiten bij het rendementstype, de financieringsregels en de risicocategorie, zodat je kansen kunt vergelijken zonder elke keer helemaal opnieuw te hoeven beginnen. Of je nu een voorzichtige belegger bent die op zoek is naar veiligere crowdfundingopties of een ervaren investeerder die de Europese dealflow volgt, Crowdinform biedt je de gestructureerde informatie om met vertrouwen te handelen.
Crowdfundingtaxonomie is een gestructureerd classificatiesysteem dat crowdfundingmodellen indeelt op basis van de rollen van de betrokken partijen (initiatiefnemers, financiers, platforms), campagnefasen (voor en na de financiering) en economische rendementsvormen (donatie, beloning, aandelen, schuld). Het maakt een consistente vergelijking tussen diverse crowdfundingbenaderingen mogelijk.
De vier belangrijkste vormen zijn donatiegebaseerde, beloningsgebaseerde, aandelengebaseerde en schuldgebaseerde crowdfunding. Elke vorm definieert een andere economische relatie tussen de donateur en het project, met verschillende risico’s en regelgevende behandelingen.
Bij ‘all-or-nothing’-campagnes wordt het geld aan de donateurs teruggegeven als het streefbedrag niet wordt gehaald, waardoor het kapitaal van de donateurs wordt beschermd. Bij ‘keep-it-all’-campagnes mogen initiatiefnemers het opgehaalde bedrag behouden, ongeacht of het streefbedrag is bereikt, waardoor het risico naar de donateur verschuift.
Toezichthouders zoals de FCA en de EU gebruiken de crowdfundingtaxonomie om de verschillende vormen van beleggersparticipatie en de daaraan verbonden risico’s in kaart te brengen. Zij passen vergunningsvereisten en informatieverplichtingen specifiek toe op aandelen- en schuldmodellen, terwijl donatie- en beloningsmodellen grotendeels buiten de financiële regelgeving vallen.
Omdat elk type een ander primair risico met zich meebrengt: kredietrisico bij schuldcrowdfunding, bedrijfsrisico bij aandelen en leveringsrisico bij beloningsmodellen. De taxonomie helpt je de juiste risicoperspectief te kiezen voordat je een specifieke campagne of platform gaat beoordelen.
Kapitaal in gevaar. Crowdfundingbeleggingen vallen niet onder het depositogarantiestelsel, kunnen een deel of alles van hun waarde verliezen en zijn vóór het einde van de looptijd soms moeilijk te verkopen. Deze gids is informatie, geen persoonlijk beleggingsadvies.
Was dit nuttig?

Eugene Sokolovs Expert
Founder of Crowdinform
Lees verder
Defaults bij Lendwise, NEO Finance, The Money Platform en EvenFi, plus nieuws van SAVY, Mustard, Digilo, Unbolted en JustUs voor directe P2P-uitleners.
Een record bij PeerBerry, hogere rentes bij robo.cash, Black Friday-cashback bij Lendermarket, Esketit en LOANCH en nieuwe Notes op Mintos.
Platforms voor verzamelobjecten vergeleken: 6 manieren om te beleggen in horloges, kunst, wijn en whisky, met minimum, rendement, vergunning, uitstap en risico's.

Reacties · 0