
Reglerad
Kan säljas i förtid
- Risknivå
- Högst
- Risk–avkastning
- Medel
- Börja från
- €500
Frågor om att investera? Fråga AI-guiden.
Hej! Jag är Crowdinforms AI-guide.
Logga in gratis för att fråga AI-guiden om plattformar, projekt och dina planer.
Svaren kommer från Crowdinforms kontrollerade data. Information, inte personlig investeringsrådgivning.
Letar… Något gick fel. Försök igen. {n} frågor kvar i dagFinansieringen avslutades 30 Sep 2026. Sidan ligger kvar som referens; liknande öppna projekt finns nedan.
Spanien
20 av bolaget
Läs i dokumenten hur andelarna innehas och vilka rättigheter de ger.
Plattformen uppskattar upp till 13×
Oftast bara om bolaget säljs eller börsnoteras. Uppskattningarna är plattformens egna påståenden.
Omkring 2029
Bara om en försäljning eller börsnotering sker; innan dess är andelar svåra att sälja.
Ditt kapital är i riskzonen. De flesta startups misslyckas; uppskattningarna är plattformens egna påståenden. Andelar är svåra att sälja före en exit.
Vår AI ger det här projektet 63 av 100: Medel. Så fungerar AI-betyget
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
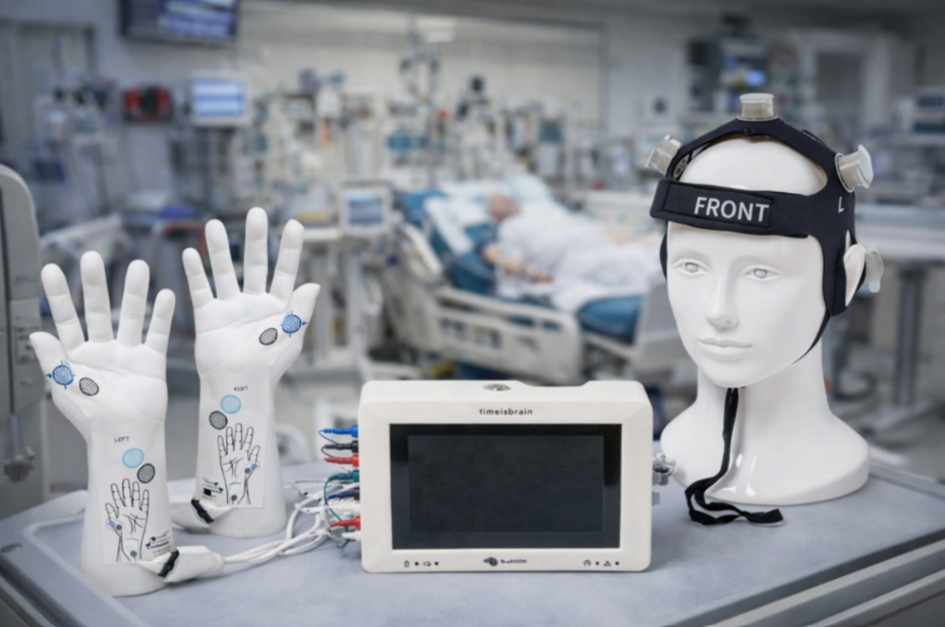
En bärbar enhet som i realtid avläser en biomarkör i hjärnsignalerna (N20) för att underlätta beslutet om vilka strokepatienter som bör genomgå en operation för att avlägsna blodproppar.
Bransch: Medicinteknik (klass IIb-produkt / NACE 7210) · Fas: Startfas / före CE-märkning, före intäkter · Huvudkontor: Badalona / Barcelona, Spanien · Finansieringsmål: 2,5 miljoner euro (430 000 euro via Capital Cell)
|
AI-BETYG |
Motivering till betyget: |
|
|
|
|
63 / 100 |
|
|
⭐ Måttlig |
|
|
|
|
|
|
|
|
ℹ️ Detta är inte investeringsrådgivning. Syftet med denna översikt är att hjälpa potentiella investerare att snabbt göra ett urval bland crowdfunding-projekt. Innan du investerar bör det slutgiltigt valda projektet granskas i detalj utifrån den information som företaget tillhandahåller på respektive crowdfunding-plattform, och du bör eventuellt söka oberoende professionell rådgivning. |
|
Målavkastning |
Tidshorisont |
Målgrund |
AI:s syn på hur detta mål kan uppnås |
|
🎯 ~10x |
⏱ 5–7 år |
Kombination — Två scenarier presenteras: standard x10 och ~x13 enligt företaget (på hög nivå). |
Endast rimligt vid en smidig väg mot CE-märkning och kommersialisering; binära risker kopplade till regelverk och marknadsacceptans gör utfallet brett, från total förlust till en mångdubbel avkastning. |
|
⚠️ Varför sikta på ~10x? Investeringar i nystartade företag är förenade med hög risk. De flesta företag i tidiga skeden misslyckas eller ger liten avkastning. Ett litet antal vinnare måste kompensera för förlorarna, så varje enskild investering riktas vanligtvis mot ungefär 10x över 5–7 år. Ett lägre mål för en portfölj med riskfyllda satsningar ger vanligtvis inte en positiv totalavkastning. Det är därför plattformen tillämpar ett mål på 10x över 5–7 år när företaget inte anger något eget mål. |
|
Sektorsheuristik |
För en medicinteknisk produkt som ännu inte har erhållit CE-märkning kräver ett resultat på cirka 10x vanligtvis att CE-märkning uppnås, följt av antingen betydande försäljningsvolymer på flera marknader eller en försäljning till en större köpare inom neuro- eller medicinteknikbranschen. Införandet på enskilda sjukhus går långsamt; centraliserad ersättning (NICE, CADTH, CMS) är den snabbare vägen men kräver bevis på kostnadseffektivitet som företaget ännu inte har. |
|
Aktuell nyckeltal |
Inga intäkter ännu. Kliniska bevis finns (PROMISE, n=223, publicerad 2023); produktspecifik validering (PROMISE20 / PROMISE-GLOBAL) pågick enligt offentliga prövningsregister, och CE-märkning har ännu inte erhållits (per juni 2026). |
|
Erforderlig skala vid exit |
Med en värdering före finansiering på 12 miljoner euro innebär en avkastning på cirka 10 gånger insatsen att företaget vid försäljning bör vara värt ungefär 120 miljoner euro eller mer – vilket endast är möjligt med CE-märkning, påvisat kliniskt/ekonomiskt värde samt antingen försäljningsframgångar på flera marknader eller intresse för förvärv. |
|
Implicit IRR |
En avkastning på 10 gånger över 5–7 år innebär en årlig avkastning på ungefär 39–58 % – den höga ribban som tidiga fas-aktier måste sikta på för att kompensera för den höga misslyckandegraden. |
|
Företagets angivna exitscenario |
Företaget skisserar en potentiell exit senast 2030 i intervallet 200–400 miljoner euro, med en uppåtrisk mot cirka 500 miljoner euro om BraiN20® blir en etablerad del av EVT-behandlingsflödet eller lockar till sig konkurrerande bud från köpare. Bland de nämnda potentiella förvärvarna finns företag inom neurovaskulära medicintekniska produkter (Medtronic, Stryker, Johnson & Johnson MedTech), neurodiagnostik (Nihon Kohden) samt bilddiagnostik/arbetsflöden (GE HealthCare, Philips). Detta är ett scenario enligt företaget, inte en oberoende värdering. |
|
Villkor |
Uttryckligen villkorat av CE-märkning och godkännande i USA, gedigen klinisk validering specifikt för stroke samt påvisbar tidig kommersiell framgång (installerad bas och förbrukning av förbrukningsmaterial). Inget av dessa villkor är ännu uppfyllt vid tidpunkten för detta meddelande. |
|
Brutto- respektive nettomultipel |
De angivna multiplarna är brutto och outspädda. En exit på 200 miljoner euro motsvarar ungefär 14 gånger den nuvarande värderingen efter finansiering på cirka 14,5 miljoner euro, men endast om din andel aldrig späds ut. Eftersom företaget anger att denna finansieringsrunda är en språngbräda till nästa finansieringsrunda kommer din andel nästan säkert att spädas ut innan någon exit sker, så den multipel du faktiskt skulle realisera är lägre – illustrativt sett skulle ytterligare en betydande finansieringsrunda kunna föra en bruttoexit på 200 miljoner euro närmare ~8–9x för dagens crowdfunding-investerare. Siffrorna på 300–500 miljoner euro innebär ungefär 20–35 gånger brutto, så företagets egen formulering ”cirka 13 gånger” stämmer endast överens med den nedre gränsen av det angivna intervallet. |
|
Om de nämnda förvärvarna |
Dessa är trovärdiga kate… |
Hela analysen tar upp låntagaren eller bolaget, säkerheten, kassaflödet, riskerna och ett omdöme. Logga in för att läsa den.
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
Logga in för att fråga AI om projektets dokument.
Logga in👍 Ja · 0 👎 Nej · 0
Sowefund
Mål: €9m
Sowefund
Mål: €600k
Sowefund
Mål: €750k