
Reguliert
Vorzeitig verkaufbar
- Risikostufe
- Sehr hoch
- Risiko-Rendite
- Mittel
- Start ab
- €500
Fragen zum Investieren? Fragen Sie den KI-Guide.
Hallo! Ich bin der KI-Guide von Crowdinform.
Melden Sie sich kostenlos an, um den KI-Guide zu Plattformen, Projekten und Ihren Plänen zu fragen.
Die Antworten stammen aus den geprüften Daten von Crowdinform. Information, keine persönliche Anlageberatung.
Wird nachgeschlagen… Etwas ist schiefgelaufen. Bitte versuchen Sie es erneut. Heute noch {n} FragenFinanzierung am 30 Sep 2026 abgeschlossen. Die Seite bleibt zur Information online; ähnliche offene Projekte finden Sie unten.
Spanien
20 des Unternehmens
Prüfen Sie in den Dokumenten, wie die Anteile gehalten werden und welche Rechte sie gewähren.
Die Plattform schätzt bis zu 13×
In der Regel nur, wenn das Unternehmen verkauft wird oder an die Börse geht. Schätzungen sind eigene Angaben der Plattform.
Etwa 2029
Nur wenn es zu einem Verkauf oder Börsengang kommt; vorher sind Anteile schwer verkäuflich.
Kapitalverlustrisiko. Die meisten Startups scheitern; Schätzungen sind eigene Angaben der Plattform. Anteile sind vor einem Exit schwer zu verkaufen.
Unsere KI gibt diesem Projekt 63 von 100 Punkten: Mittel. So funktioniert der KI-Score
Informationen, keine persönliche Anlageberatung. Der KI-Score bewertet die von der Plattform veröffentlichten Dokumente, kann falsch sein und sagt keine Renditen voraus.
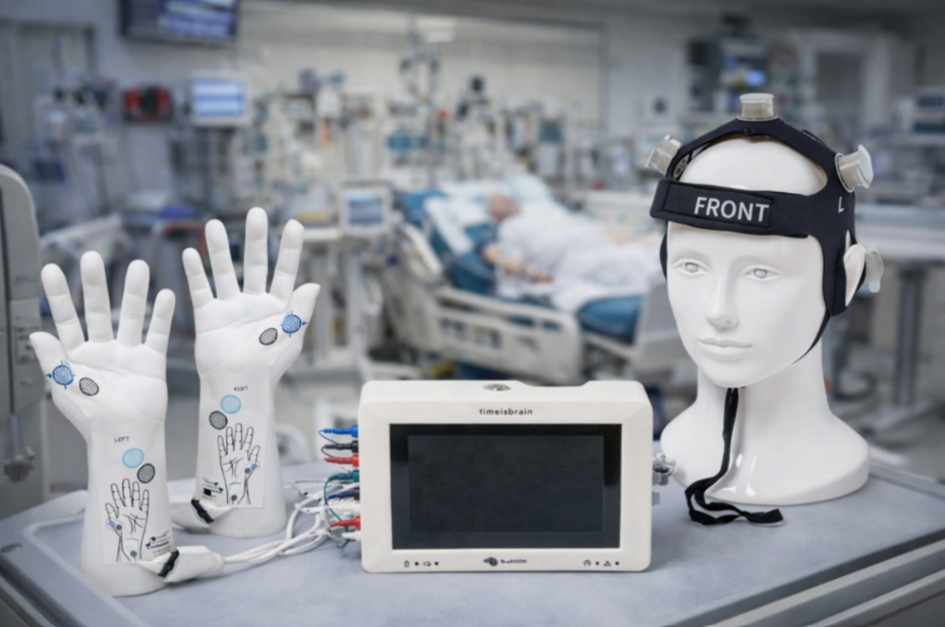
Ein tragbares Echtzeitgerät, das einen Biomarker für Gehirnsignale (N20) misst, um zu entscheiden, welche Schlaganfallpatienten eine Thrombusentfernung erhalten sollten.
Branche: Medizintechnik (Medizinprodukt der Klasse IIb / NACE 7210) · Phase: Seed / vor CE-Kennzeichnung, vor Umsatzgenerierung · Hauptsitz: Badalona / Barcelona, Spanien · Finanzierungsziel: 2,5 Mio. € (430.000 € über Capital Cell)
|
AI-SCORE |
Gründe für diese Bewertung: |
|
|
|
|
63 / 100 |
|
|
⭐ Mäßig |
|
|
|
|
|
|
|
|
ℹ️ Dies ist keine Anlageberatung. Der Zweck dieser Übersicht besteht darin, potenziellen Investoren zu helfen, Crowdfunding-Projekte schnell in die engere Wahl zu nehmen. Vor einer Investition sollte das endgültig ausgewählte Projekt auf der Grundlage der vom Unternehmen auf der jeweiligen Crowdfunding-Plattform bereitgestellten Informationen eingehend geprüft werden; möglicherweise sollten Sie unabhängigen professionellen Rat einholen. |
|
Zielrendite |
Zeithorizont |
Zielgrundlage |
Einschätzung der KI zum Erreichen dieses Ziels |
|
🎯 ~10x |
⏱ 5–7 Jahre |
Mischung — Zwei Szenarien: Das vom Unternehmen vorgelegte Standardszenario (x10) und ~x13 (auf hoher Ebene). |
Nur bei einem reibungslosen Weg zur CE-Kennzeichnung und Markteinführung plausibel; binäre Regulierungs- und Akzeptanzrisiken führen zu einer großen Bandbreite an möglichen Ergebnissen, die von einem Totalverlust bis zu einem Vielfachen reichen. |
|
⚠️ Warum ~10x anstreben? Investitionen in Start-ups sind mit hohem Risiko verbunden. Die meisten Unternehmen in der Frühphase scheitern oder erzielen nur geringe Renditen. Eine kleine Anzahl von Gewinnern muss die Verlierer kompensieren, daher wird bei jeder einzelnen Investition in der Regel eine Rendite von etwa 10x über einen Zeitraum von 5–7 Jahren angestrebt. Ein niedrigeres Ziel über ein Portfolio risikoreicher Investitionen hinweg führt in der Regel nicht zu einer positiven Gesamtrendite. Aus diesem Grund wendet die Plattform ein 10-faches Ziel über 5–7 Jahre an, wenn das Unternehmen kein eigenes angibt. |
|
Branchenheuristik |
Bei einem Medizinprodukt vor der CE-Zulassung erfordert ein ~10-faches Ergebnis in der Regel das Erreichen der CE-Kennzeichnung, gefolgt von entweder nennenswerten Absatzzahlen in mehreren Märkten oder einem Verkauf an einen größeren Käufer aus dem Neuro- oder Medizintechnikbereich. Die Einführung in den einzelnen Krankenhäusern verläuft langsam; eine zentralisierte Kostenerstattung (NICE, CADTH, CMS) ist der schnellere Weg, erfordert jedoch Nachweise zur Kosteneffizienz, über die das Unternehmen noch nicht verfügt. |
|
Aktuelle Schlüsselkennzahl |
Noch keine Umsätze. Klinischer Nachweis liegt vor (PROMISE, n=223, veröffentlicht 2023); die gerätespezifische Validierung (PROMISE20 / PROMISE-GLOBAL) war laut öffentlichen Studienregistern im Gange, und die CE-Kennzeichnung wurde noch nicht erlangt (Stand: Juni 2026). |
|
Erforderliche Größe zum Zeitpunkt des Exits |
Bei einer Vorbewertung von 12 Mio. € impliziert eine etwa 10-fache Eigenkapitalrendite, dass das Unternehmen zum Zeitpunkt des Exits einen Wert von rund 120 Mio. €+ haben müsste – was nur mit CE-Kennzeichnung, nachgewiesenem klinischem/wirtschaftlichem Nutzen und entweder Umsatzdynamik in mehreren Märkten oder Übernahmeinteresse erreichbar ist. |
|
Impliziter IRR |
Ein 10-facher Ertrag über 5–7 Jahre bedeutet eine annualisierte Rendite von etwa 39–58 % – eine hohe Messlatte, die Frühphasen-Beteiligungen anstreben müssen, um die hohe Ausfallquote auszugleichen. |
|
Vom Unternehmen angegebenes Exit-Szenario |
Das Unternehmen skizziert einen potenziellen Exit bis 2030 im Bereich von 200 Mio. € bis 400 Mio. €, mit Aufwärtspotenzial in Richtung ~500 Mio. €, falls BraiN20® zu einem festen Bestandteil des EVT-Behandlungsablaufs wird oder ein Bieterwettstreit unter den Käufern entsteht. Zu den genannten potenziellen Käufern zählen Unternehmen aus den Bereichen neurovaskuläre Medizinprodukte (Medtronic, Stryker, Johnson & Johnson MedTech), Neurodiagnostik (Nihon Kohden) sowie Bildgebung/Arbeitsabläufe (GE HealthCare, Philips). Hierbei handelt es sich um ein vom Unternehmen angegebenes Szenario, nicht um eine unabhängige Bewertung. |
|
Verbundene Bedingungen |
Ausdrücklich abhängig von der CE-Kennzeichnung und der Zulassung in den USA, einer soliden, schlaganfallspezifischen klinischen Validierung sowie nachweisbaren frühen kommerziellen Dynamik (Installationsbasis und Verbrauchsmaterialnutzung). Zum Zeitpunkt dieses Memos ist keine dieser Bedingungen erfüllt. |
|
Brutto- vs. Netto-Multiplikator |
Die angegebenen Multiplikatoren sind Brutto- und unverwässerte Werte. Ein Exit in Höhe von 200 Mio. € entspricht etwa dem 14-fachen der aktuellen Post-Money-Bewertung von ca. 14,5 Mio. €, jedoch nur unter der Voraussetzung, dass Ihre Beteiligung niemals verwässe… |
Die vollständige Analyse behandelt den Kreditnehmer bzw. das Unternehmen, die Sicherheit, den Cashflow, die Risiken und ein Fazit. Melden Sie sich an, um sie zu lesen.
Informationen, keine persönliche Anlageberatung. Der KI-Score bewertet die von der Plattform veröffentlichten Dokumente, kann falsch sein und sagt keine Renditen voraus.
Melden Sie sich an, um der KI Fragen zu den Dokumenten dieses Projekts zu stellen.
Anmelden👍 Ja · 0 👎 Nein · 0
Sowefund
Ziel: €9m
Sowefund
Ziel: €600k
Sowefund
Ziel: €750k