
Réglementé
Bonus en cours
Revente anticipée
- Niveau de risque
- Élevé
- Risque-rendement
- Moyen
- Dès
- €50
Lien affilié · capital à risque
Voir 42 projets →Des questions sur l'investissement ? Demandez au guide IA.
Bonjour ! Je suis le guide IA de Crowdinform.
Connectez-vous gratuitement pour interroger le guide IA sur les plateformes, les projets et vos plans.
Les réponses proviennent des données vérifiées de Crowdinform. Information, et non conseil en investissement personnalisé.
Recherche en cours… Une erreur s'est produite. Veuillez réessayer. {n} questions restantes aujourd'hui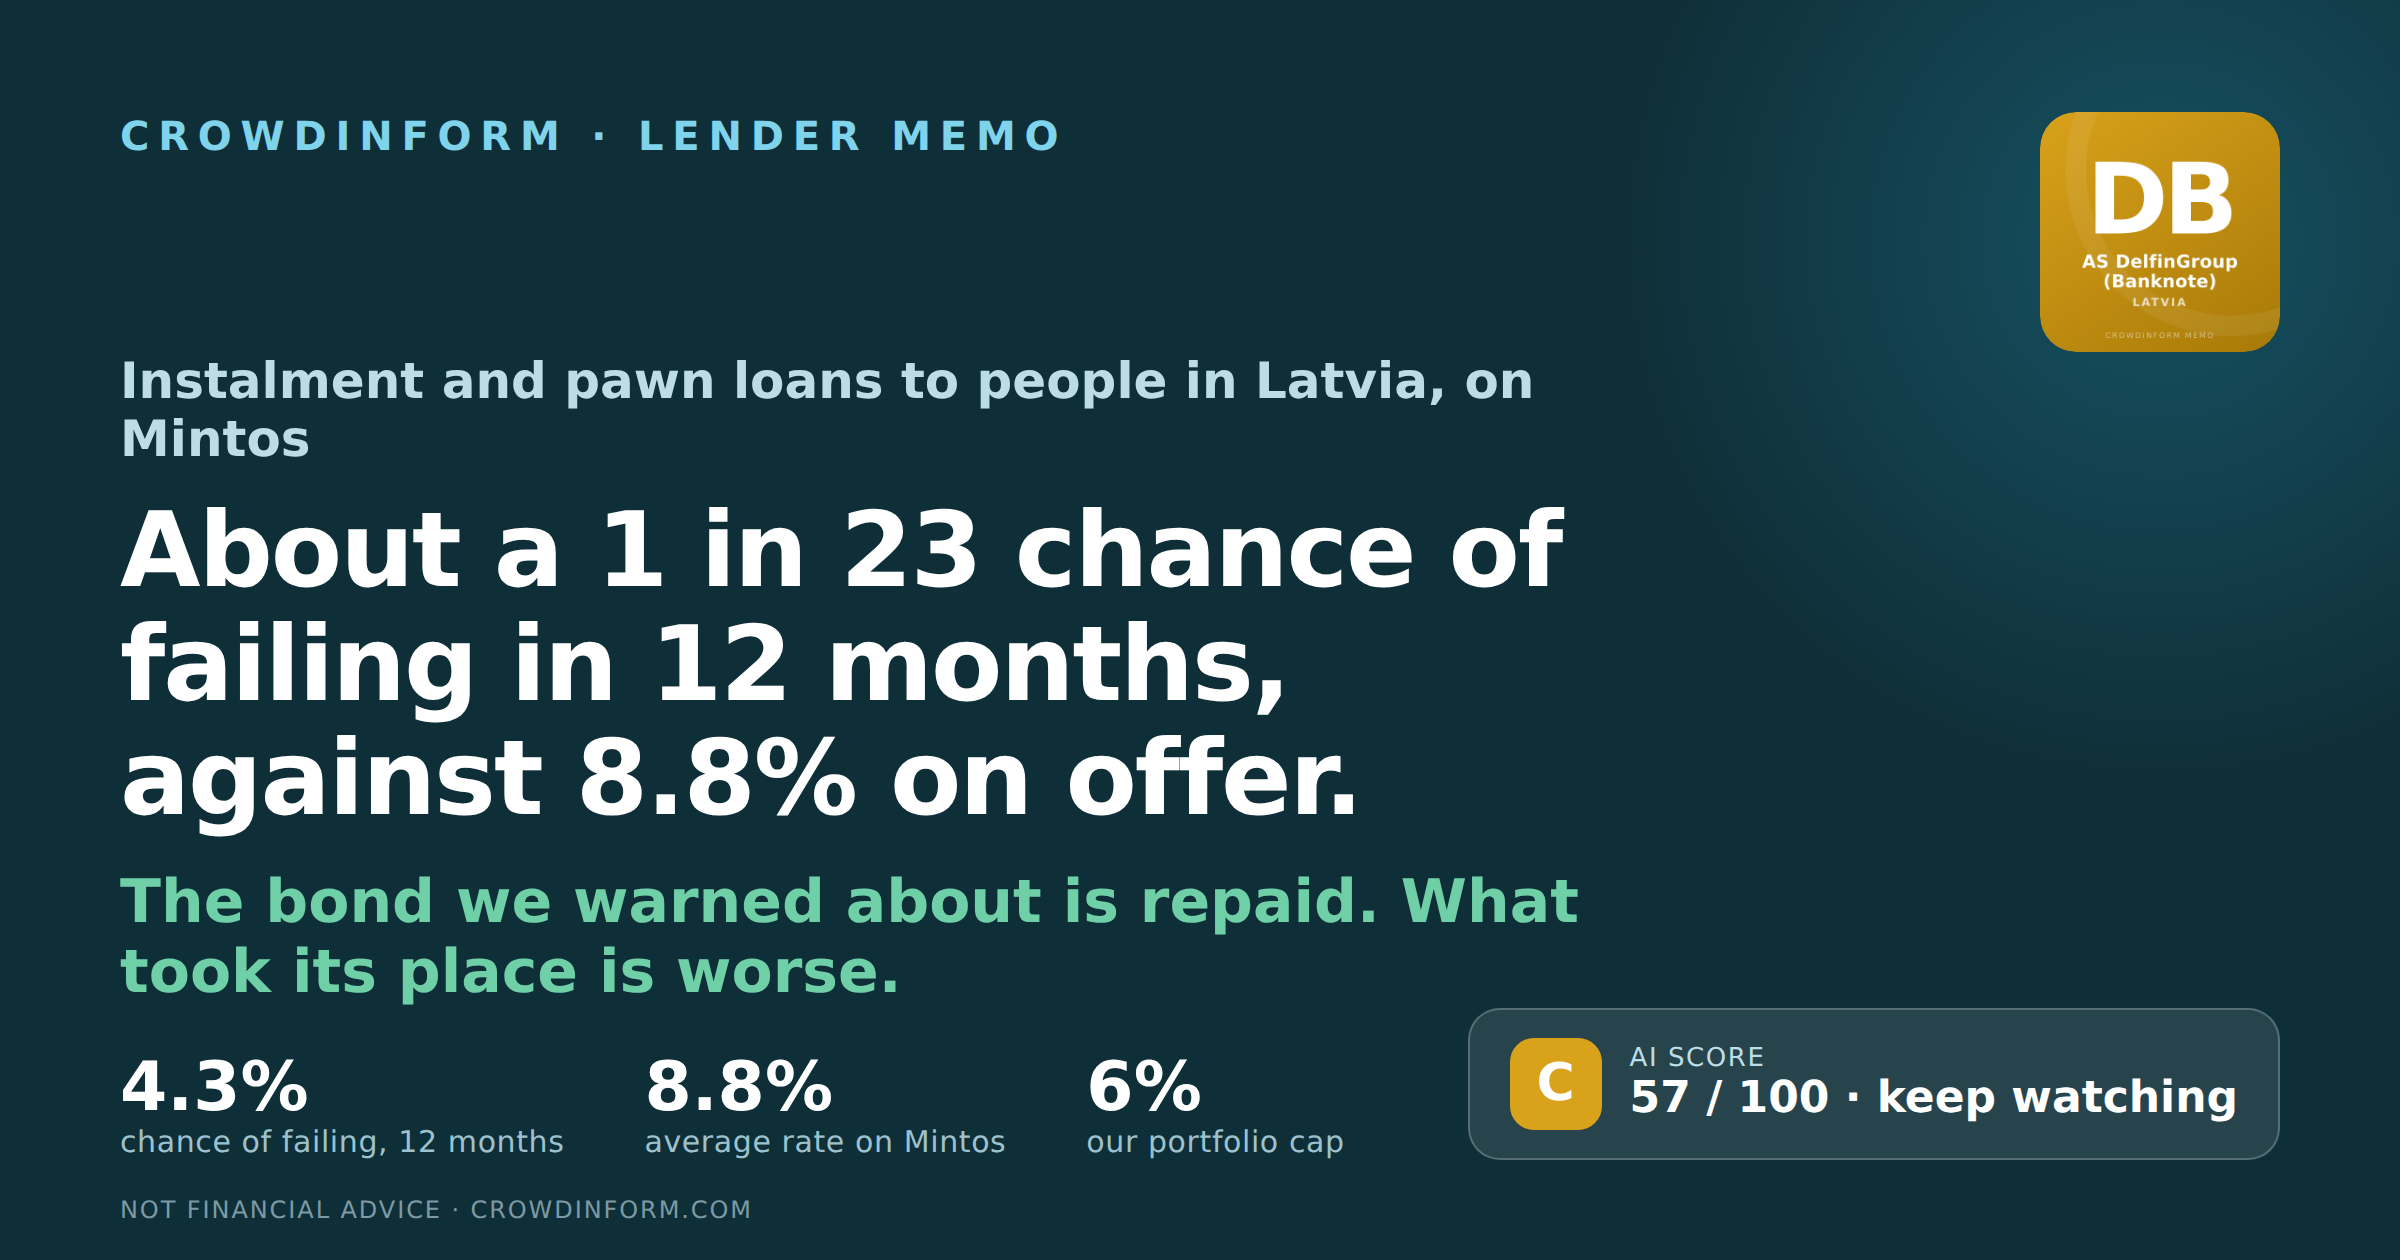
Lettonie
Capital à risque. Le taux est convenu, et non garanti : si un emprunteur fait défaut, vous pouvez perdre une partie ou la totalité de votre argent.
Notre IA attribue à ce projet 57 sur 100 : Moyen. Comment fonctionne le score IA
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
AS DelfinGroup est une société lettone qui prête de l’argent à des particuliers et exploite des boutiques de prêt sur gages, sous le nom de Banknote. Ses actions sont cotées à Riga. Par ailleurs, des investisseurs sur Mintos lui prêtent de l’argent. Ce mémo pose une seule question : quelle est la probabilité que DelfinGroup ne rembourse pas ces investisseurs dans les 12 prochains mois, et pourquoi.
Nous avons utilisé ses comptes consolidés audités pour 2023, 2024 et 2025, tous validés par BDO sans réserve, et ses propres chiffres non audités pour le premier semestre 2026 — les chiffres les plus récents qu’elle a publiés. Sa filiale ViziaFinance fait l’objet d’un mémo distinct de notre part.
Le bénéfice est en hausse de 52 % au premier semestre 2026. C’est surtout parce que les revenus ont augmenté de 2,7 M€. Environ 1,0 M€ a été économisé sur les coûts de vente et d’administration, ce qui a aidé ; environ 1,2 M€ de charge en plus a été imputé sur le bénéfice pour les créances douteuses, ce qui a joué en sens inverse. L’argent perdu sur les emprunteurs qui ne paient jamais a pris une part plus grande des revenus à chaque période depuis trois ans. Les prêts en retard de plus de 90 jours ont augmenté de 54,6 % en six mois, de 6,7 M€ à 10,4 M€, tandis que l’argent mis de côté sur l’ensemble du portefeuille n’a augmenté que de 13,6 %.
Nous posons six questions sur chaque prêteur : gagne-t-elle assez d’argent, ses prêts sont-ils remboursés, a-t-elle assez de fonds propres pour absorber les pertes, son pays est-il risqué, peut-on faire confiance à ses chiffres, et y a-t-il des signaux d’alerte. Chacune est notée de 1 à 5 et pondérée. Les quatre cartes ci-dessous couvrent cinq de ces six questions — la première carte en porte deux — et seule la confiance dans les chiffres n’a pas de carte à elle ; elle court tout au long de la section 5. Les pondérations diffèrent beaucoup : revenus 30 %, portefeuille de prêts 20 %, matelas 20 %, pays 15 %, confiance 10 %, signaux d’alerte 5 % : la carte qui porte notre plus mauvaise note est donc aussi celle qui compte le moins. Les cartes ne sont pas faites pour être additionnées ; le résultat pondéré, c’est le environ 4,3 % en haut de cette page.
Les revenus sont passés de 50 M€ à 78 M€ en trois ans et elle a gagné de l’argent chaque année. Mais les fonds propres ne représentent que 19 € sur chaque 100 € de ce que le groupe possède, environ la moitié de ce qu’elle gagne est versée en dividendes, et l’engagement le plus serré qu’elle a pris envers ses prêteurs n’a plus qu’environ 8 % de marge.
Les prêts en retard de plus de 90 jours sont passés de 4,35 % de ce que les emprunteurs devaient à la fin de 2025 à 6,30 % en juin 2026 — de 6,7 M€ à 10,4 M€, en hausse de 54,6 % en six mois — tandis que l’argent mis de côté sur l’ensemble du portefeuille n’a augmenté que de 13,6 %. La couverture des pires prêts est tombée de 277 % à 203 %.
L’euro, donc aucun risque de change pour un investisseur dont l’argent est en euros. Des tribunaux qui fonctionnent. Le gouvernement est tombé en mai 2026 et une nouvelle coalition a été confirmée quinze jours plus tard, une élection était prévue le 3 octobre, et à partir de janvier 2027 un nouveau superviseur prend le relais.
Son propriétaire majoritaire sort de l’argent de DelfinGroup et n’en remet pas — il a besoin de cet argent pour une banque qu’il construit. Une banque prêteuse peut exiger le remboursement à partir du 16 octobre. Et le régulateur lui a infligé une amende de 285 000 € avec un avertissement sur sa licence.
Tout investissement comporte un risque, et le risque n’est pas vraiment une lettre ni une note sur dix. Ce sont deux questions simples : quelle est la probabilité que cette société fasse défaut, et quelle part de votre argent perdriez-vous si cela arrivait. Mettez les deux ensemble et vous voyez si le rendement en vaut la peine.
Pour DelfinGroup : environ 4,3 % de probabilité de défaillance dans les 12 prochains mois. Si l’on suppose qu’environ 30 % de l’argent revient dans ce cas, le risque coûte à peu près 3,0 % par an — donc le taux de 8,8 % vaut environ 5,76 % une fois le risque payé.
Un taux affiché de 8,8 % est ce qu’on vous promet si tout va bien. Ce que vous gardez, c’est ce taux moins ce que les défaillances vous coûtent. Le taux seul vous apprend donc très peu de choses.
Coût du risque = probabilité de défaillance × part que vous ne récupérez pas. Nous retenons 30 % récupérés et 70 % perdus. Ces 30 % sont une hypothèse que nous appliquons à chaque prêteur pour qu’ils soient comparables entre eux — ce n’est pas un chiffre mesuré, et la réponse change beaucoup si vous choisissez autrement.
Prenez deux prêteurs imaginaires. L’un paie 14 % mais a 17 % de probabilité de défaillance dans l’année : le risque coûte environ 11,9 % par an, il reste à peu près 2 %. L’autre paie 9 % avec une probabilité de 2,5 % : le risque coûte environ 1,8 %, il reste environ 7 %. Le plus gros chiffre à l’écran est facilement le moins bon.
| Avec nos chiffres | |
|---|---|
| Probabilité de défaillance sur un an | 4,3 % |
| Perte en cas de défaillance (70 %) | × 0,7 |
| Coût du risque par an | 3,0 % |
| Taux sur le financement Mintos | 8,8 % |
| Ce qui reste après le coût du risque | environ 5,76 % |
Une mise en garde sur ce taux. 8,8 % est ce que DelfinGroup paie elle-même sur son financement Mintos, d’après ses propres comptes au 30 juin 2026. Ce qu’un investisseur reçoit n’est pas ce chiffre, et les deux ne se mesurent pas de la même façon. Mintos publie un rendement net pour l’investisseur de 9,0 % sur les prêts personnels dans notre relevé du 13 septembre 2026 — au-dessus des 8,8 % que la société comptabilise, car ces 9,0 % sont un rendement réalisé sur un seul produit pour toute la marque DelfinGroup, ViziaFinance comprise, tandis que les 8,8 % sont ce que cette société a payé sur l’ensemble de son financement Mintos au 30 juin 2026. On ne peut pas soustraire l’un de l’autre. Une autre mise en garde, en faveur de la société cette fois : nous n’avons pas relevé l’hypothèse de récupération de 30 % pour tenir compte de la garantie enregistrée en faveur des sociétés Mintos, parce que nous ne pouvons pas chiffrer ce qu’elle rapporterait réellement. Si elle vaut quelque chose, le chiffre ci-dessus est du côté prudent.
Ce n’est pas une banque et elle ne reçoit pas de dépôts. Agréée par le centre letton de protection des droits des consommateurs depuis 2016, avec des actions cotées sur Nasdaq Riga. Elle exploitait 89 agences en Lettonie au 30 juin 2026, contre 88 à la fin de 2025. À partir du 1er janvier 2027, c’est la Banque de Lettonie qui la supervise.
Des prêts remboursables par mensualités sans rien mis en gage, d’une durée moyenne d’environ quatre ans, plus des prêts sur gages contre des biens, plus la vente de biens d’occasion. Elle prête aussi en Lituanie et a créé en juillet 2025 une filiale roumaine qui n’a pas encore de revenus.
Après l’argent mis de côté, au 30 juin 2026. Les revenus étaient de 78,2 M€ en 2025 et de 39,8 M€ au premier semestre 2026. Le bénéfice après impôt était de 9,6 M€ en 2025 et de 5,7 M€ sur le semestre.
Un gestionnaire de retraite letton qui détient aussi INDEXO Banka, et qui a pris le contrôle entre décembre 2025 et janvier 2026. DelfinGroup reste cotée, avec des actionnaires minoritaires. La section 4 explique pourquoi cette détention est un risque plutôt qu’un réconfort.
Cotée là-bas sous le nom de « DelfinGroup (Banknote) ». Sa filiale VIZIA y est listée séparément et fait l’objet de son propre mémo ; selon notre méthode, les deux partagent une seule limite. Mintos affiche aussi l’argent dû aux investisseurs et pas encore reversé. Sur la ligne des prêts personnels de la marque DelfinGroup, il s’agissait de 243 228 € pour 19,99 M€ d’encours — environ 1,2 %, contre 1,5 % pour l’ensemble des prêts personnels de la plateforme et 0,7 % pour la marque médiane sur cette ligne — et il attendait 2 jours en moyenne, contre 3 jours pour la marque médiane. Cela ressemble à un délai de règlement ordinaire plutôt qu’à un signe d’ennui.
Le taux moyen que DelfinGroup a payé sur son financement Mintos au 30 juin 2026 — pondéré par la taille de chaque prêt — tiré de ses propres comptes, quand elle devait 29,5 M€ à la plateforme. Le chiffre de Mintos lui-même pour l’encours envers les investisseurs était de 19,0 M€ pour Banknote au 9 novembre 2026, plus 8,5 M€ pour VIZIA. Mintos publie bien ce qu’un investisseur reçoit réellement, mais pour la marque DelfinGroup dans son ensemble et non pour cette société seule. Dans notre relevé du 13 septembre 2026, c’était 9,0 % sur les prêts personnels, 8,0 % sur le pool renouvelable et 6,9 % sur le prêt sur gage. Cette marque comprend aussi ViziaFinance.
La note de Mintos, pas la nôtre, lue dans le registre Mintos le 9 novembre 2026. Les quatre composantes derrière elle sont 9,0 pour la tenue des prêts, 9,5 pour la gestion, 9,7 pour la solidité de la garantie de rachat et 6,5 pour la structure du montage — la structure est de loin la plus faible des quatre. Mintos a relevé une partie de la note en janvier 2026 sur la base d’un ratio de capitalisation plus élevé — la propre mesure de son matelas de sécurité par la société — puis a abaissé cette même partie en avril 2026 sur la base d’un ratio plus bas. Le registre indique cette note comme mise à jour pour la dernière fois le 9 octobre 2026.
L'analyse complète couvre l'emprunteur ou l'entreprise, la garantie, les flux de trésorerie, les risques et un verdict. Connectez-vous pour la lire.
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Connectez-vous pour interroger l'IA sur les documents de ce projet.
Connexion👍 Oui · 0 👎 Non · 0
Lien affilié · capital à risque
Voir 42 projets →Mintos
Mintos
Mintos