
Gereguleerd
Bonus actief
Vroeg verkopen mogelijk
- Risiconiveau
- Hoog
- Risico-rendement
- Gemiddeld
- Starten vanaf
- €50
Affiliatelink · kapitaal loopt risico
Bekijk 42 projecten →Vragen over beleggen? Vraag het de AI-gids.
Hallo! Ik ben de AI-gids van Crowdinform.
Log gratis in om de AI-gids vragen te stellen over platforms, projecten en uw plannen.
Antwoorden komen uit de gecontroleerde gegevens van Crowdinform. Informatie, geen persoonlijk beleggingsadvies.
Even opzoeken… Er ging iets mis. Probeer het opnieuw. Vandaag nog {n} vragen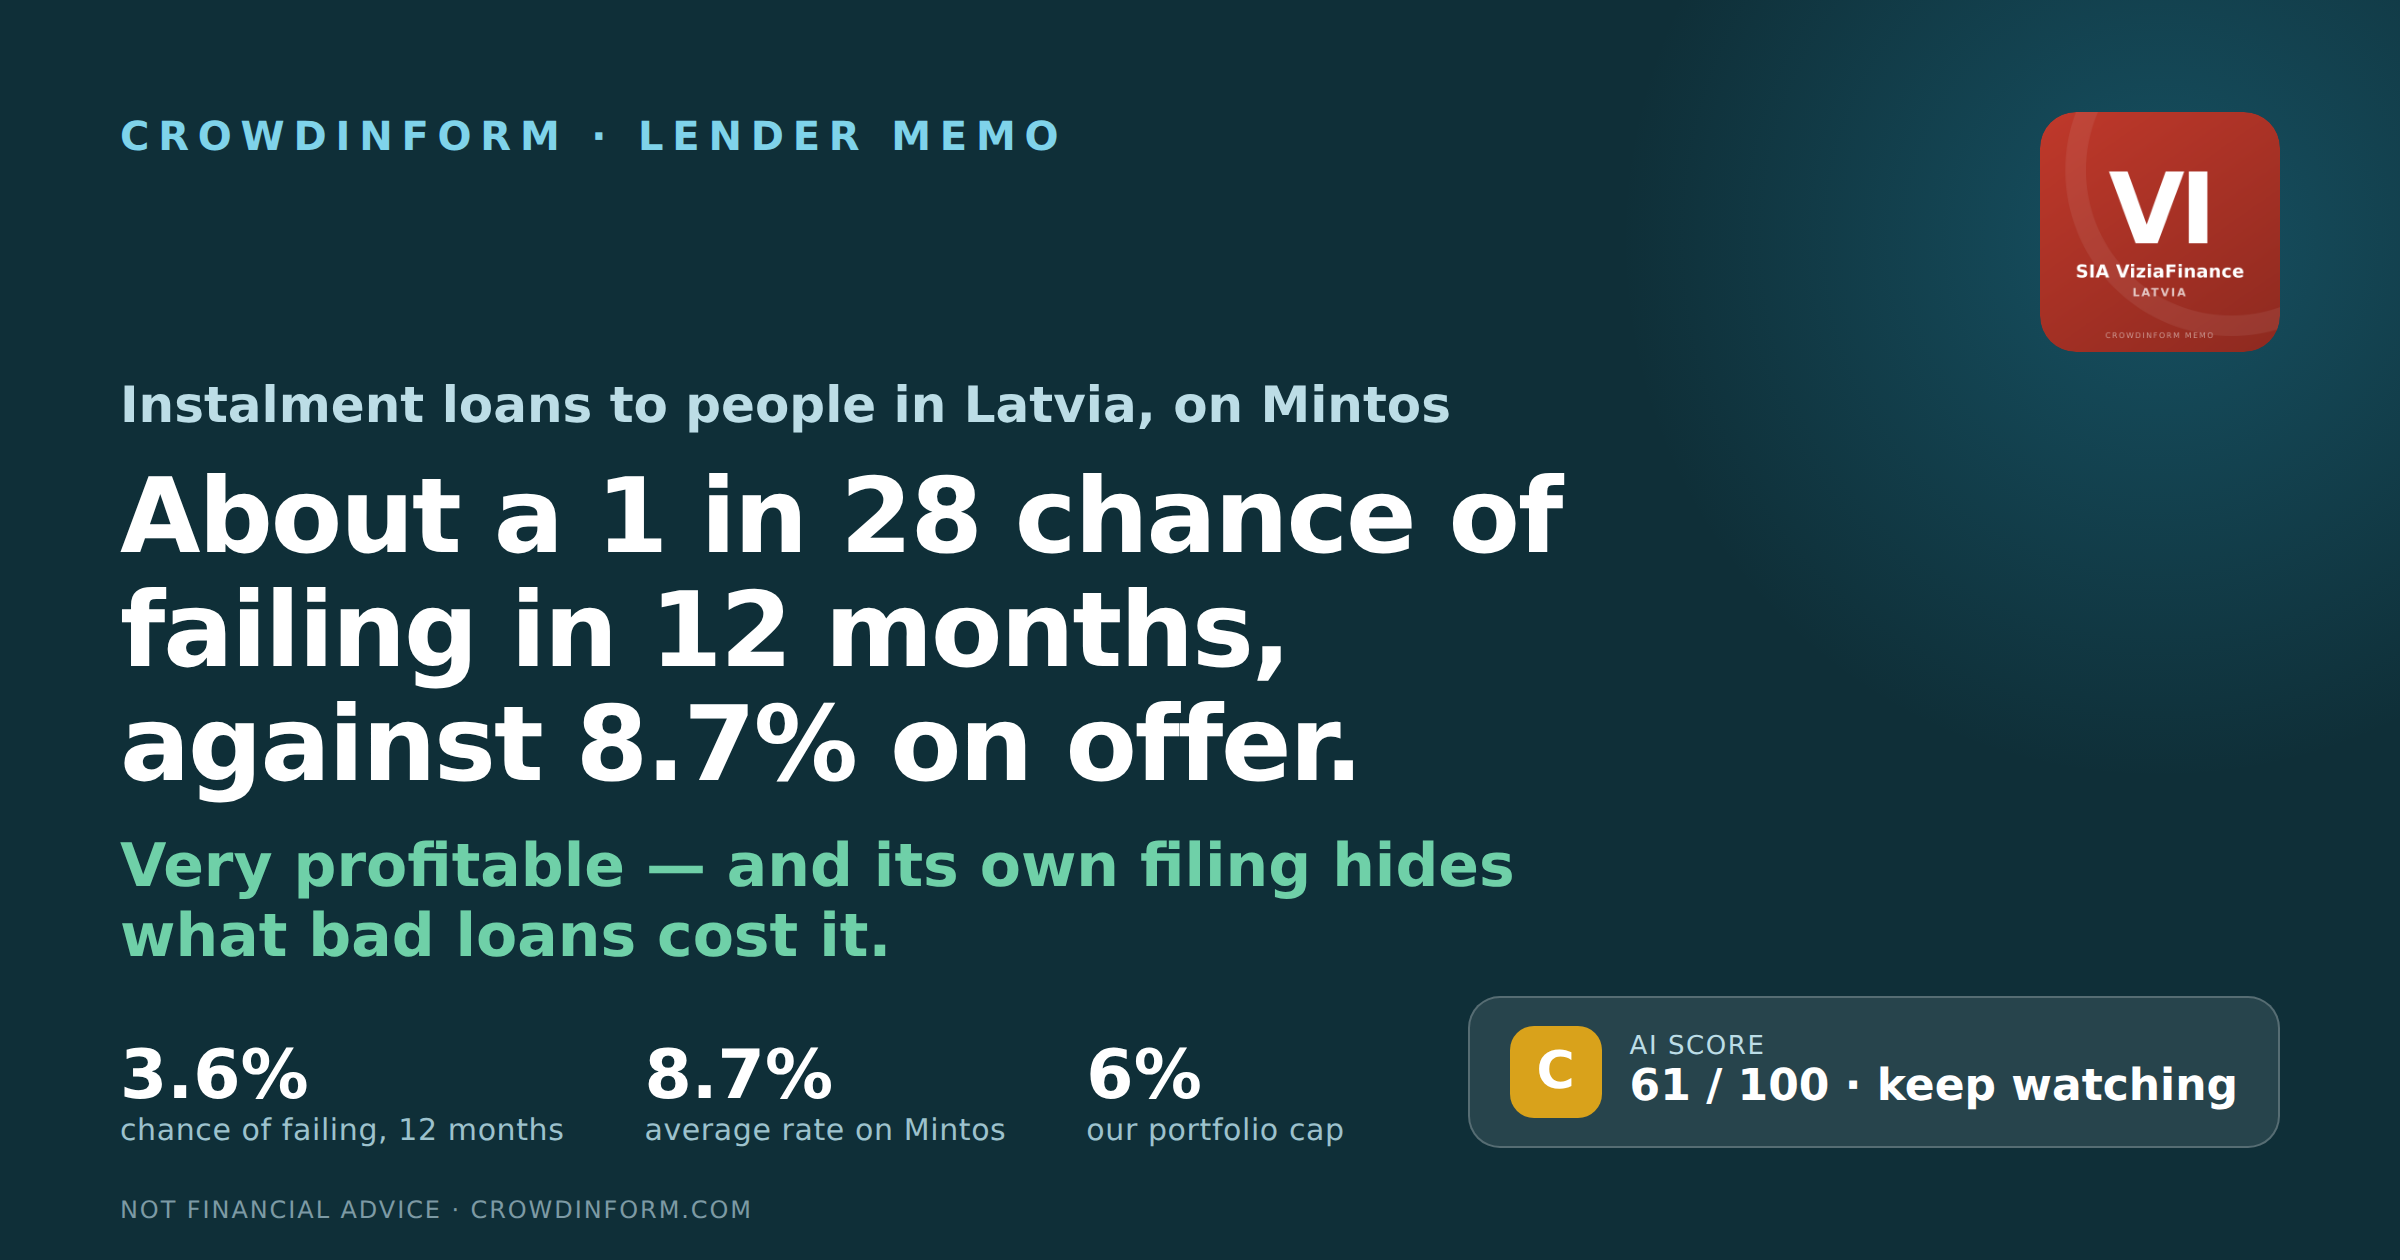
Letland
Kapitaal loopt risico. De rente is afgesproken, niet gegarandeerd: als een lener in gebreke blijft, kunt u (een deel van) uw geld verliezen.
Onze AI geeft dit project 61 van de 100: Gemiddeld. Zo werkt de AI-score
Informatie, geen persoonlijk beleggingsadvies. De AI-score beoordeelt de documenten die het platform publiceert, kan onjuist zijn en voorspelt geen rendement.
SIA ViziaFinance is een Lets bedrijf dat geld uitleent aan particulieren. Zijn leners betalen het in maandelijkse termijnen terug. Het handelt onder de naam VIZIA. Daarnaast lenen beleggers op Mintos geld uit aan ViziaFinance. Deze memo stelt één vraag: hoe groot is de kans dat ViziaFinance die beleggers de komende 12 maanden niet terugbetaalt, en waarom.
Wij hebben de eigen jaarrekening van ViziaFinance gebruikt zoals die is ingediend over 2023, 2024 en 2025, de jaarrekening over 2022 zoals gecontroleerd door KPMG, en de gecontroleerde geconsolideerde jaarrekening van zijn moederbedrijf. De controleverklaringen over 2023, 2024 en 2025 zitten achter een betaalmuur en die hebben wij niet gelezen.
ViziaFinance heeft drie jaar lang elke euro die het verdiende binnen het bedrijf gehouden. Maar zijn eigen jaarrekening telt de rente en de kosten van slechte leningen bij elkaar op in één regel, waardoor precies het cijfer ontbreekt dat zou laten zien hoe goed het uitleent. En de toezichthouder heeft het een boete gegeven omdat het voor het uitlenen maar één van de twee Letse kredietdatabases controleerde.
We stellen zes vragen over elke kredietverstrekker: verdient het genoeg, worden zijn leningen terugbetaald, heeft het genoeg eigen vermogen om verliezen op te vangen, hoe riskant is het land, kunnen we de cijfers vertrouwen, en zijn er waarschuwingssignalen. Elk krijgt een cijfer van 1 tot 5 en een gewicht. De vier kaarten hieronder laten de uitkomsten zien — maar ze zijn niet bedoeld om bij elkaar op te tellen. De gewogen uitkomst is de ongeveer 3,6% bovenaan deze pagina.
Het houdt ongeveer € 28 van elke € 100 aan inkomsten over, en het heeft al die winst in het bedrijf gelaten: het eigen vermogen is in drie jaar tot drie keer zo groot gegroeid, zonder dat er iets van betekenis is uitgekeerd. Wij hebben dat teruggevoerd op een gecontroleerd beginbedrag over 2022 en de cijfers komen overeen.
Over de eigen leningen van VIZIA staat niets in de ingediende jaarrekening en niets in de verslagen van het moederbedrijf. Over de hele groep stegen de leningen die meer dan 90 dagen te laat zijn in 2025 van 3,09% naar 4,35%. De toezichthouder stelde ook vast dat ViziaFinance sinds 2019 maar één van de twee Letse kredietdatabases controleerde, waardoor het niet alles kon zien wat zijn leners elders al schuldig waren.
De euro, dus geen valutarisico voor een belegger wiens eigen geld in euro’s staat. Rechtbanken die werken. Een kostenplafond dat sinds 2019 niet is veranderd. De regering viel in mei 2026, er stonden verkiezingen op 3 oktober 2026, en vanaf januari 2027 neemt een nieuwe toezichthouder het over. Niets daarvan verandert de regels waar een kredietverstrekker zich vandaag aan moet houden.
Eén werknemer: het moederbedrijf doet al het uitlenen, beheert de leningen van dag tot dag en zit achter late betalingen aan. ViziaFinance heeft beloofd de bankschulden van het moederbedrijf te betalen als het moederbedrijf dat niet doet, en het moederbedrijf heeft omgekeerd zo’n belofte niet gegeven. En de controleverklaringen over alle drie de jaren waarover wij rapporteren zijn ongelezen.
Elke belegging heeft risico, en risico is eigenlijk geen letter en geen cijfer op tien. Het zijn twee simpele vragen: hoe groot is de kans dat dit bedrijf niet betaalt, en hoeveel van uw geld zou u kwijt zijn als dat gebeurt. Zet die twee bij elkaar en u ziet of de vergoeding het waard is.
Voor ViziaFinance: ongeveer 3,6% kans op wanbetaling in de komende 12 maanden. Als we aannemen dat er in dat geval ongeveer 30% van het geld terugkomt, zijn de risicokosten ruwweg 2,5% per jaar — dus de geboden rente van 8,7% is ongeveer 6,2% waard als het risico is betaald.
Een geadverteerde 8,7% is wat u wordt beloofd als alles goed gaat. Wat u houdt, is die rente min wat wanbetalingen u kosten. De rente alleen zegt dus heel weinig.
Risicokosten = kans op wanbetaling × deel van uw geld dat u niet terugkrijgt. Wij rekenen met 30% terug en 70% verloren. Die 30% is een aanname die we op elke kredietverstrekker toepassen, zodat ze met elkaar te vergelijken zijn — het is geen gemeten cijfer, en de uitkomst verandert sterk als u iets anders kiest.
Neem twee verzonnen kredietverstrekkers. De een betaalt 14% maar heeft 17% kans op wanbetaling binnen het jaar: de risicokosten zijn ongeveer 11,9% per jaar, er blijft dus ruwweg 2% over. De ander betaalt 9% met 2,5% kans: de risicokosten zijn ongeveer 1,8%, er blijft ongeveer 7% over. Het grootste getal op het scherm kan makkelijk het slechtste zijn.
| Met onze cijfers | |
|---|---|
| Kans op wanbetaling in een jaar | 3,6% |
| Verlies bij wanbetaling (70%) | × 0,7 |
| Risicokosten per jaar | 2,5% |
| Geboden rente op Mintos | 8,7% |
| Over na de risicokosten | ongeveer 6,2% |
Geen bank, en het neemt geen spaargeld aan. Sinds november 2016 in het bezit van een licentie van het Letse centrum voor consumentenrechten — de toezichthouder. Vanaf 1 januari 2027 houdt in plaats daarvan de Bank van Letland toezicht.
Leningen van € 50 tot € 10.000. Het eigen rekenvoorbeeld is € 1.000 tegen 45,6% per jaar, terugbetaald in 36 maandtermijnen van in totaal € 1.735,05. Het bedrijf noemt ook 56,4% per jaar: dat is dezelfde rente, uitgerekend alsof de rente elke maand bij het openstaande bedrag wordt geteld en daarna zelf rente opbrengt. Het is geen extra kostenpost, en de eigen website van het bedrijf zegt dat er geen aparte vergoeding is voor het afsluiten van de lening. Deel 3 legt uit waarom wij het totaalbedrag en de rente niet met elkaar in overeenstemming konden krijgen.
Aan het eind van 2025, in dat jaar met ongeveer de helft gestegen van ongeveer € 25,5 mln. De inkomsten waren € 16,7 mln en de winst na belasting — wat er overblijft als de belasting is betaald — was € 4,8 mln. Het bedrijf heeft één werknemer.
Dat 100% van het bedrijf bezit en al het uitlenen doet. DelfinGroup is zelf op 30 juni 2026 voor ongeveer 72% eigendom van INDEXO — een Letse pensioenbeheerder die ook een bank bezit — tegen ongeveer 67% in december 2025.
Daar vermeld als “DelfinGroup (VIZIA) (LV)”. Het moederbedrijf, DelfinGroup, behandelen wij in een aparte memo. Alle cijfers in deze memo zijn die van ViziaFinance zelf, tenzij wij iets anders zeggen.
Dit is de gemiddelde rente die de groep op zijn financiering via Mintos betaalde. Op 4 november 2026 stond ongeveer € 10,4 mln uit. Dat is het platformcijfer voor ViziaFinance alleen; Mintos vermeldt de twee originators van de groep apart, en de andere, Banknote, had op dezelfde datum € 18,9 mln uitstaan, dus € 29,2 mln voor de groep samen. De € 10,4 mln is op een latere datum gemeten dan de € 12,8 mln aan “Mintos-beleggers en andere geldschieters” in de grafiek hieronder, en op een andere manier gemeten. Let op: er komt in deze memo nog een tweede, losstaande € 12,8 mln voor: de lening die DelfinGroup aan ViziaFinance heeft verstrekt. Het zijn twee verschillende dingen die toevallig even groot zijn. Platformgegevens zoals gepubliceerd door Mintos; wij hebben ze niet zelf gecontroleerd.
Het eigen cijfer van Mintos, niet het onze, in het Mintos-register, gelezen op 4 november 2026. De vier onderdelen erachter zijn 9,0 voor hoe de leningen presteren, 10,0 voor het beheer, 9,7 voor de kracht van de terugkoopgarantie en 7,0 voor de opzet van de afspraak — de opzet is veruit het zwakste van de vier. Mintos verlaagde één onderdeel van de score in 2025 twee keer — in april en opnieuw in oktober, beide keren omdat het bedrijf minder eigen vermogen achter zijn leningen had — en verhoogde het in januari 2026 weer, en heeft in de twee ronden daarna niets veranderd. Bij de update van 9 oktober 2026 verhoogde Mintos het onderdeel beheer van 9,5 naar 10,0, en de score van 9,1 naar 9,2.
De volledige analyse behandelt de lener of het bedrijf, de zekerheid, de kasstroom, de risico's en een oordeel. Log in om deze te lezen.
Informatie, geen persoonlijk beleggingsadvies. De AI-score beoordeelt de documenten die het platform publiceert, kan onjuist zijn en voorspelt geen rendement.
Log in om de AI vragen te stellen over de documenten van dit project.
Inloggen👍 Ja · 0 👎 Nee · 0
Affiliatelink · kapitaal loopt risico
Bekijk 42 projecten →Mintos
Mintos
Mintos