
Réglementé
Bonus en cours
Revente anticipée
- Niveau de risque
- Élevé
- Risque-rendement
- Moyen
- Dès
- €50
Lien affilié · capital à risque
Voir 42 projets →Des questions sur l'investissement ? Demandez au guide IA.
Bonjour ! Je suis le guide IA de Crowdinform.
Connectez-vous gratuitement pour interroger le guide IA sur les plateformes, les projets et vos plans.
Les réponses proviennent des données vérifiées de Crowdinform. Information, et non conseil en investissement personnalisé.
Recherche en cours… Une erreur s'est produite. Veuillez réessayer. {n} questions restantes aujourd'hui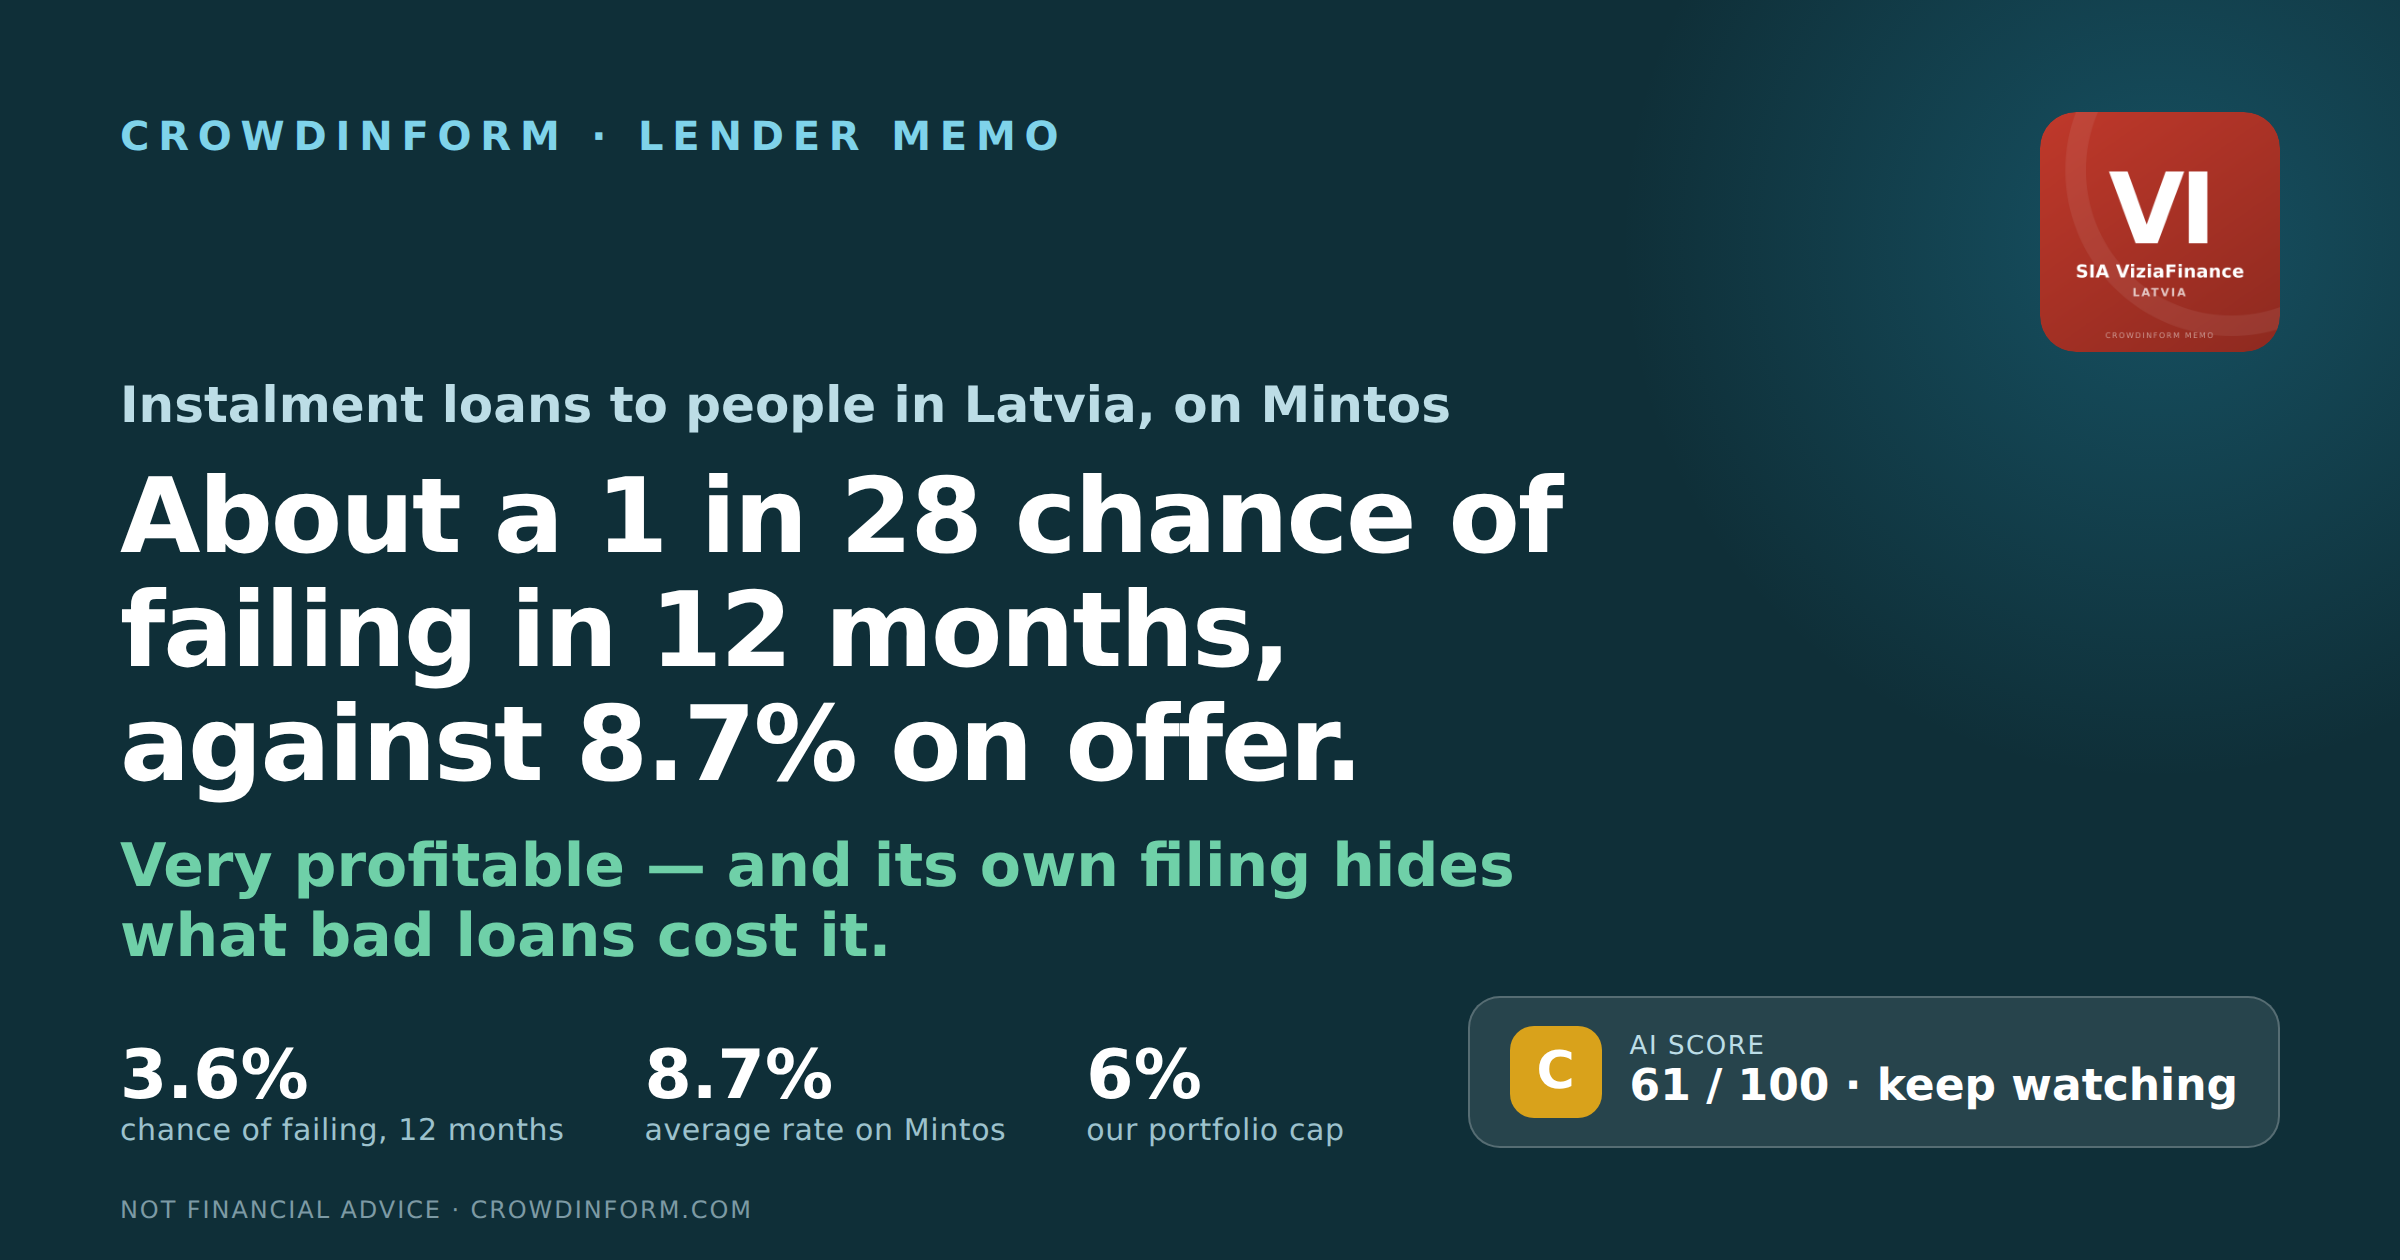
Lettonie
Capital à risque. Le taux est convenu, et non garanti : si un emprunteur fait défaut, vous pouvez perdre une partie ou la totalité de votre argent.
Notre IA attribue à ce projet 61 sur 100 : Moyen. Comment fonctionne le score IA
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
SIA ViziaFinance est une société lettone qui prête de l’argent à des particuliers. Ses emprunteurs la remboursent par mensualités. Elle exerce sous le nom de VIZIA. Par ailleurs, des investisseurs sur Mintos prêtent de l’argent à ViziaFinance. Ce mémo pose une seule question : quelle est la probabilité que ViziaFinance ne rembourse pas ces investisseurs dans les 12 prochains mois, et pourquoi.
Nous avons utilisé les comptes propres de ViziaFinance tels que déposés pour 2023, 2024 et 2025, ses comptes 2022 audités par KPMG, et les comptes consolidés audités de sa maison mère. Les opinions d’audit sur 2023, 2024 et 2025 sont derrière un accès payant et nous ne les avons pas lues.
ViziaFinance a conservé chaque euro qu’elle a gagné pendant trois ans. Mais ses propres comptes additionnent les intérêts et le coût des créances douteuses sur une seule ligne : le seul chiffre qui montrerait la qualité de ses prêts manque donc. Et le régulateur lui a infligé une amende pour n’avoir consulté qu’une seule des deux bases de données de crédit lettones avant de prêter.
Nous posons six questions sur chaque prêteur : gagne-t-elle assez d’argent, ses prêts sont-ils remboursés, a-t-elle assez de fonds propres pour absorber les pertes, son pays est-il risqué, peut-on faire confiance à ses chiffres, et y a-t-il des signaux d’alerte. Chacune est notée de 1 à 5 puis pondérée. Les quatre cartes ci-dessous montrent les résultats — mais elles ne sont pas faites pour être additionnées. Le résultat pondéré, c’est le chiffre d’ environ 3,6 % en haut de cette page.
Elle garde environ 28 € sur chaque 100 € de revenus, et elle a gardé tout ce bénéfice dans la société : les fonds propres ont été multipliés par trois en trois ans, sans aucun versement de taille. Nous avons remonté cela jusqu’à un chiffre de départ audité de 2022, et les chiffres concordent.
Rien sur les propres prêts de VIZIA n’apparaît dans ses comptes déposés ni dans les rapports de sa maison mère. Sur l’ensemble du groupe, les prêts en retard de plus de 90 jours sont passés de 3,09 % à 4,35 % au cours de 2025. Le régulateur a également constaté que, depuis 2019, ViziaFinance ne consultait qu’une seule des deux bases de données de crédit lettones : elle ne pouvait donc pas voir tout ce que ses emprunteurs devaient déjà ailleurs.
L’euro, donc aucun risque de change pour un investisseur dont l’argent est en euros. Des tribunaux qui fonctionnent. Un plafond de coût inchangé depuis 2019. Le gouvernement est tombé en mai 2026, une élection était prévue le 3 octobre 2026, et à partir de janvier 2027 un nouveau superviseur prend le relais. Rien de tout cela ne change les règles qu’un prêteur doit respecter aujourd’hui.
Un seul salarié : sa maison mère réalise tous les prêts, gère les prêts au quotidien et relance les retards de paiement. ViziaFinance s’est engagée à payer les dettes bancaires de DelfinGroup si DelfinGroup ne les paie pas, et DelfinGroup n’a donné aucun engagement de ce genre en retour. Et les opinions d’audit des trois années sur lesquelles nous rapportons n’ont pas été lues.
Tout investissement comporte un risque, et le risque n’est pas vraiment une lettre ni une note sur dix. Ce sont deux questions simples : quelle est la probabilité que cette société fasse défaut, et quelle part de votre argent perdriez-vous si cela arrivait. Mettez les deux ensemble et vous voyez si le rendement en vaut la peine.
Pour ViziaFinance : environ 3,6 % de probabilité de défaillance dans les 12 prochains mois. Si l’on suppose qu’environ 30 % de l’argent revient dans ce cas, le risque coûte à peu près 2,5 % par an — donc le taux de 8,7 % proposé vaut environ 6,2 % une fois le risque payé.
Un taux affiché de 8,7 % est ce qu’on vous promet si tout va bien. Ce que vous gardez, c’est ce taux moins ce que les défaillances vous coûtent. Le taux seul vous apprend donc très peu de choses.
Coût du risque = probabilité de défaillance × part que vous ne récupérez pas. Nous retenons 30 % récupérés et 70 % perdus. Ces 30 % sont une hypothèse que nous appliquons à chaque prêteur pour qu’ils soient comparables entre eux — ce n’est pas un chiffre mesuré, et la réponse change beaucoup si vous choisissez autrement.
Prenez deux prêteurs imaginaires. L’un paie 14 % mais a 17 % de probabilité de défaillance dans l’année : le risque coûte environ 11,9 % par an, il reste à peu près 2 %. L’autre paie 9 % avec une probabilité de 2,5 % : le risque coûte environ 1,8 %, il reste environ 7 %. Le plus gros chiffre à l’écran est facilement le moins bon.
| Avec nos chiffres | |
|---|---|
| Probabilité de défaillance sur un an | 3,6 % |
| Perte en cas de défaillance (70 %) | × 0,7 |
| Coût du risque par an | 2,5 % |
| Taux proposé sur Mintos | 8,7 % |
| Ce qui reste après le coût du risque | environ 6,2 % |
Ce n’est pas une banque et elle ne reçoit pas de dépôts. Agréée par le Centre de protection des droits des consommateurs de Lettonie — le régulateur — depuis novembre 2016. À partir du 1er janvier 2027, c’est la Banque de Lettonie qui la supervise.
Des prêts de 50 € à 10 000 €. Son propre exemple chiffré est de 1 000 € à 45,6 % par an, remboursés en 36 mensualités totalisant 1 735,05 €. La société cite aussi 56,4 % par an : c’est le même taux, calculé comme si les intérêts de chaque mois s’ajoutaient au montant dû et produisaient eux-mêmes des intérêts. Ce n’est pas un frais supplémentaire, et le site de la société indique qu’il n’y a pas de frais distinct de mise en place du prêt. La section 3 explique pourquoi nous n’avons pas pu faire concorder le total et le taux.
À la fin de 2025, en hausse d’environ la moitié sur l’année, depuis environ 25,5 M€. Les revenus étaient de 16,7 M€ et le bénéfice après impôt — ce qui reste une fois l’impôt payé — de 4,8 M€. La société compte un seul salarié.
Qui en détient 100 % et réalise tous les prêts. DelfinGroup est elle-même détenue à environ 72 % par INDEXO — un gestionnaire de retraite letton qui possède aussi une banque — au 30 juin 2026, contre environ 67 % en décembre 2025.
Inscrite là-bas sous « DelfinGroup (VIZIA) (LV) ». Nous couvrons la maison mère, DelfinGroup, dans un mémo distinct. Tous les chiffres de ce mémo sont ceux de ViziaFinance elle-même, sauf mention contraire.
C’est le taux moyen payé par le groupe sur son financement Mintos. L’encours envers les investisseurs était d’environ 10,4 M€ au 4 novembre 2026. C’est le chiffre de plateforme de ViziaFinance seule. Mintos liste séparément les deux entités du groupe, et l’autre, Banknote, en affichait 18,9 M€ à la même date, soit 29,2 M€ pour le groupe réuni. Les 10,4 M€ sont mesurés à une date plus tardive que les 12,8 M€ d’« investisseurs Mintos et autres prêteurs » du graphique ci-dessous, et mesurés autrement. Notez qu’un second montant de 12,8 M€, sans lien avec le premier, apparaît dans ce mémo : le prêt que DelfinGroup a accordé à ViziaFinance. Ce sont deux choses différentes qui font par hasard la même taille. Données de plateforme telles que publiées par Mintos ; nous ne les avons pas vérifiées de façon indépendante.
La note de Mintos, pas la nôtre, dans le registre Mintos, lu le 4 novembre 2026. Les quatre composantes derrière elle sont 9,0 pour la tenue des prêts, 10,0 pour la gestion, 9,7 pour la solidité de la garantie de rachat et 7,0 pour la structure du montage — la structure est de loin la plus faible des quatre. Mintos a abaissé deux fois une partie de la note au cours de 2025 — en avril puis en octobre, les deux fois parce que la société avait moins de fonds propres derrière ses prêts — puis l’a relevée en janvier 2026, et n’a fait aucun changement lors des deux revues suivantes. Lors de sa mise à jour du 9 octobre 2026, Mintos a relevé la composante gestion de 9,5 à 10,0, et la note de 9,1 à 9,2.
L'analyse complète couvre l'emprunteur ou l'entreprise, la garantie, les flux de trésorerie, les risques et un verdict. Connectez-vous pour la lire.
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Connectez-vous pour interroger l'IA sur les documents de ce projet.
Connexion👍 Oui · 0 👎 Non · 0
Lien affilié · capital à risque
Voir 42 projets →Mintos
Mintos
Mintos