
Reglerad
Bonus pågår
Kan säljas i förtid
- Risknivå
- Hög
- Risk–avkastning
- Medel
- Börja från
- €50
Affiliatelänk · ditt kapital är i riskzonen
Se 42 projekt →Frågor om att investera? Fråga AI-guiden.
Hej! Jag är Crowdinforms AI-guide.
Logga in gratis för att fråga AI-guiden om plattformar, projekt och dina planer.
Svaren kommer från Crowdinforms kontrollerade data. Information, inte personlig investeringsrådgivning.
Letar… Något gick fel. Försök igen. {n} frågor kvar i dag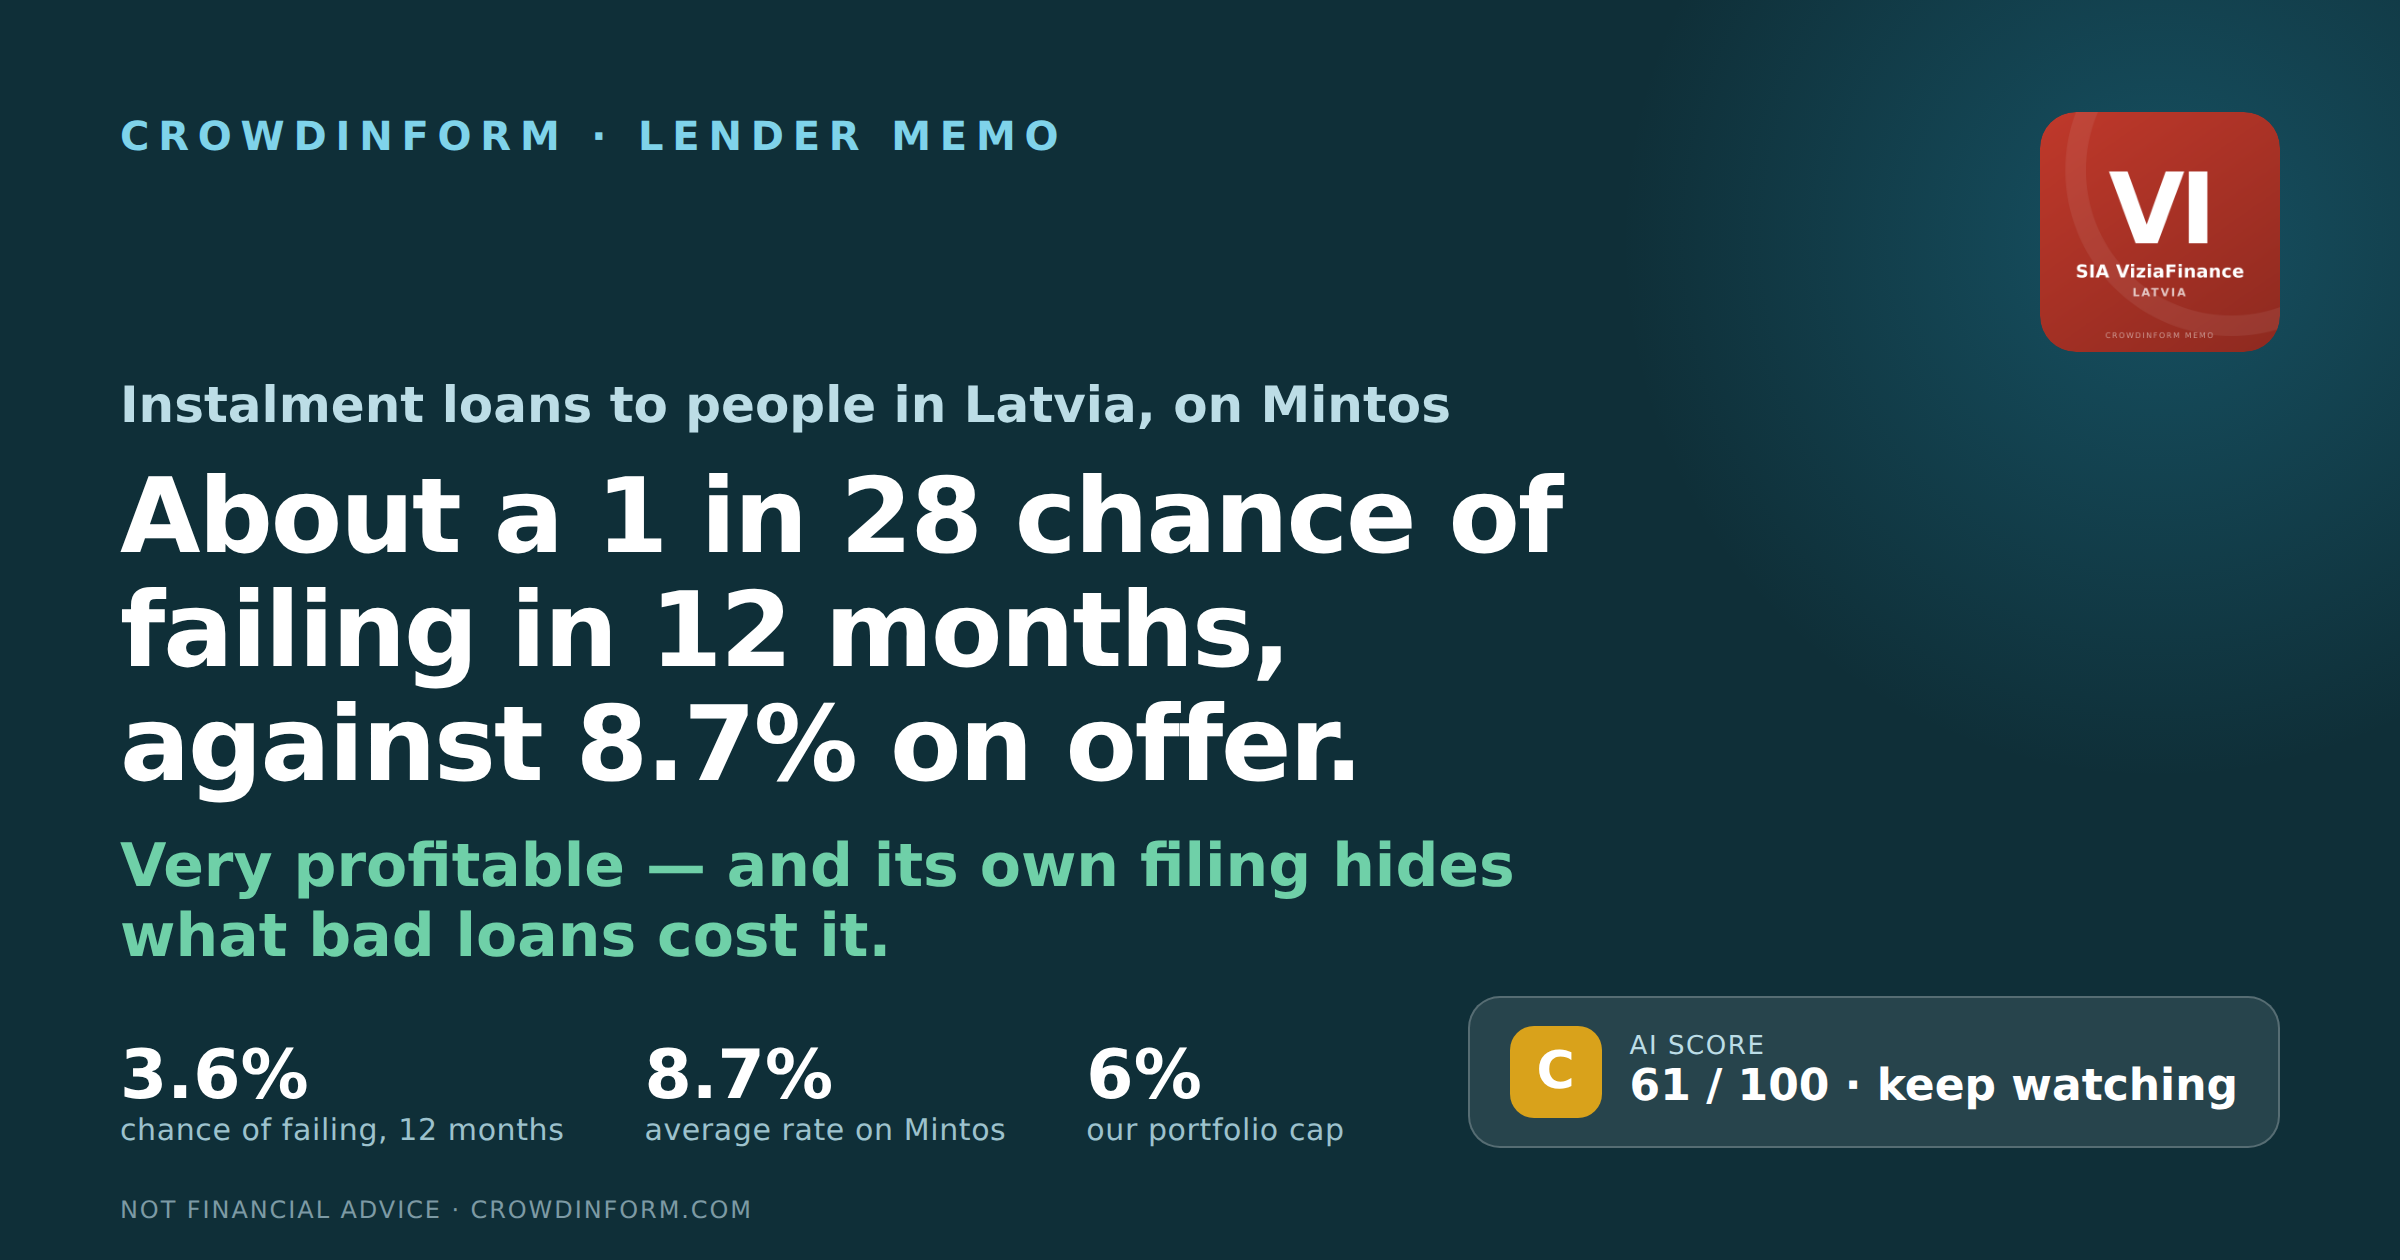
Lettland
Ditt kapital är i riskzonen. Räntan är avtalad, inte garanterad: om en låntagare inte betalar kan du förlora en del av eller alla dina pengar.
Vår AI ger det här projektet 61 av 100: Medel. Så fungerar AI-betyget
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
SIA ViziaFinance är ett lettiskt bolag som lånar ut pengar till privatpersoner. Låntagarna betalar tillbaka i månatliga avbetalningar. Bolaget uppträder under namnet VIZIA. Separat lånar investerare på Mintos ut pengar till ViziaFinance. Detta memo ställer en enda fråga: hur stor är risken att ViziaFinance inte betalar tillbaka till de investerarna under de närmaste 12 månaderna, och varför.
Vi har använt ViziaFinances egna bokslut som de lämnats in för 2023, 2024 och 2025, bolagets bokslut för 2022 som reviderats av KPMG, och moderbolagets reviderade koncernbokslut. Revisionsuttalandena för 2023, 2024 och 2025 ligger bakom en betalvägg och vi har inte läst dem.
ViziaFinance har behållit varje euro bolaget tjänat i tre år. Men bolagets eget bokslut lägger ränta och kostnaden för dåliga lån i en och samma rad, så den enda siffra som skulle visa hur väl bolaget lånar ut saknas. Och tillsynsmyndigheten har ålagt bolaget böter för att det bara kontrollerade en av Lettlands två kreditdatabaser innan det lånade ut.
Vi ställer sex frågor om varje långivare: tjänar bolaget tillräckligt, betalas dess lån tillbaka, har det tillräckligt med egna pengar för att bära förluster, hur riskfyllt är landet, kan vi lita på siffrorna, och finns det varningssignaler. Var och en får betyget 1 till 5 och vägs samman. De fyra korten nedan visar hur de faller ut — men de är inte tänkta att läggas ihop. Det vägda resultatet är cirka 3,6 % som står högst upp på den här sidan.
Bolaget behåller cirka 28 € av varje 100 € i intäkter, och det har behållit hela den vinsten inne i bolaget: ägarnas pengar har vuxit till tre gånger sin storlek i tre år, utan att något av någon storlek betalats ut. Vi har spårat det tillbaka till en reviderad startsiffra för 2022 och siffrorna stämmer.
Inget om VIZIA:s egna lån framgår av bolagets inlämnade bokslut eller av moderbolagets rapporter. I hela koncernen steg lån som är mer än 90 dagar sena från 3,09 % till 4,35 % under 2025. Tillsynsmyndigheten fann också att ViziaFinance sedan 2019 bara hade kontrollerat en av Lettlands två kreditdatabaser, så bolaget kunde inte se allt dess låntagare redan var skyldiga någon annanstans.
Euron, så ingen valutarisk för en investerare vars egna pengar är i euro. Domstolar som fungerar. Ett kostnadstak oförändrat sedan 2019. Regeringen föll i maj 2026, ett val skulle hållas den 3 oktober 2026, och från januari 2027 tar en ny myndighet över tillsynen. Inget av det ändrar de regler en långivare måste följa i dag.
En anställd: moderbolaget står för all utlåning, sköter lånen från dag till dag och driver in sena betalningar. ViziaFinance har lovat att betala moderbolagets bankskulder om moderbolaget inte gör det, och moderbolaget har inte gett något sådant löfte tillbaka. Och revisionsuttalandena för alla tre år vi rapporterar om är olästa.
Varje investering har en risk, och risk är egentligen inte en bokstav eller ett betyg av tio. Det är två enkla frågor: hur stor är risken att bolaget fallerar, och hur mycket av dina pengar skulle du förlora om det hände. Sätt ihop de två och du ser om avkastningen är värd risken.
För ViziaFinance: cirka 3,6 % risk att fallera under de närmaste 12 månaderna. Om vi antar att cirka 30 % av pengarna kommer tillbaka i det läget kostar risken ungefär 2,5 % per år — då är den erbjudna räntan på 8,7 % värd cirka 6,2 % när risken är betald.
En utannonserad ränta på 8,7 % är vad du får om allt går bra. Vad du behåller är räntan minus vad betalningsinställelser kostar dig. Räntan i sig säger alltså mycket lite.
Riskkostnad = risk att fallera × den andel du inte får tillbaka. Vi räknar med 30 % tillbaka och 70 % förlorat. De 30 % är ett antagande vi tillämpar på varje långivare så att de kan jämföras med varandra — det är inte en uppmätt siffra, och svaret ändras mycket om du väljer annat.
Tänk på två påhittade långivare. Den ena betalar 14 % men har 17 % risk att fallera inom året: risken kostar cirka 11,9 % per år, och kvar blir ungefär 2 %. Den andra betalar 9 % med 2,5 % risk: risken kostar cirka 1,8 %, och kvar blir cirka 7 %. Den större siffran på skärmen kan lätt vara den sämre.
| Med våra siffror | |
|---|---|
| Risk att fallera under ett år | 3,6 % |
| Förlust om det fallerar (70 %) | × 0,7 |
| Riskkostnad per år | 2,5 % |
| Ränta som erbjuds på Mintos | 8,7 % |
| Kvar efter riskkostnaden | cirka 6,2 % |
Ingen bank, och bolaget tar inte emot inlåning. Har tillstånd från Lettlands centrum för konsumenträttsskydd — tillsynsmyndigheten — sedan november 2016. Från den 1 januari 2027 har Lettlands centralbank tillsyn över bolaget i stället.
Lån från 50 € till 10 000 €. Bolagets eget räkneexempel är 1 000 € till 45,6 % per år, återbetalt i 36 månadsbetalningar på sammanlagt 1 735,05 €. Bolaget anger också 56,4 % per år: det är samma ränta, räknad som om räntan varje månad läggs till skulden och sedan själv ger ränta. Det är inte en extra avgift, och bolagets egen webbplats säger att det inte finns någon separat avgift för att lägga upp lånet. Avsnitt 3 förklarar varför vi inte kunde få summan och räntan att stämma.
Vid slutet av 2025, upp cirka hälften under året från cirka 25,5 mn €. Intäkterna var 16,7 mn € och vinsten efter skatt — vad som återstår när skatten är betald — var 4,8 mn €. Bolaget har en anställd.
Som äger 100 % av bolaget och står för all utlåning. DelfinGroup ägs självt till cirka 72 % av INDEXO — en lettisk pensionsförvaltare som också äger en bank — per den 30 juni 2026, upp från cirka 67 % i december 2025.
Listat där som ”DelfinGroup (VIZIA) (LV)”. Vi behandlar moderbolaget, DelfinGroup, i ett separat memo. Alla siffror i detta memo är ViziaFinances egna, om vi inte säger annat.
Detta är den genomsnittliga ränta koncernen betalade på sin finansiering via Mintos. Cirka 10,4 mn € var utestående den 4 november 2026. Det är plattformssiffran för enbart ViziaFinance; Mintos listar koncernens två långivare separat, och den andra, Banknote, hade 18,9 mn € utestående samma datum, så 29,2 mn € för koncernen tillsammans. De 10,4 mn € är mätta på ett senare datum än de 12,8 mn € i ”Mintos-investerare och andra kreditgivare” i diagrammet nedan, och mätta på ett annat sätt. Observera att ett andra, obesläktat belopp på 12,8 mn € förekommer i detta memo: lånet DelfinGroup har gett ViziaFinance. De två är olika saker som råkar vara lika stora. Plattformsdata som publicerats av Mintos; vi har inte verifierat den självständigt.
Mintos eget betyg, inte vårt, i Mintos register, avläst den 4 november 2026. De fyra delarna bakom det är 9,0 för hur lånen sköts, 10,0 för hanteringen, 9,7 för styrkan i återköpsgarantin och 7,0 för uppläggets struktur — strukturen är klart den svagaste av de fyra. Mintos sänkte en del av betyget två gånger under 2025 — i april och igen i oktober, båda gångerna för att bolaget hade mindre av sina egna pengar bakom lånen — och höjde det sedan igen i januari 2026, och gjorde ingen ändring i de två omgångarna som följde. I sin uppdatering den 9 oktober 2026 höjde Mintos delen för hanteringen från 9,5 till 10,0, och betyget från 9,1 till 9,2.
Hela analysen tar upp låntagaren eller bolaget, säkerheten, kassaflödet, riskerna och ett omdöme. Logga in för att läsa den.
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
Logga in för att fråga AI om projektets dokument.
Logga in👍 Ja · 0 👎 Nej · 0
Affiliatelänk · ditt kapital är i riskzonen
Se 42 projekt →Mintos
Mintos
Mintos