Hoe u vastgoedcrowdfunding analyseert voor een hoger rendement
Ontdek hoe u crowdfunding in vastgoed effectief kunt analyseren voor een hoger rendement. Bescherm uw investering en maximaliseer uw winst!
- Investing in Real Estate
Vragen over beleggen? Vraag het de AI-gids.
Hallo! Ik ben de AI-gids van Crowdinform.
Log gratis in om de AI-gids vragen te stellen over platforms, projecten en uw plannen.
De AI antwoordt op basis van de gecontroleerde gegevens van Crowdinform. Hij kan fouten maken. Informatie, geen persoonlijk beleggingsadvies.
Even opzoeken… Er ging iets mis. Probeer het opnieuw. Vandaag nog {n} vragenArtikel Vastgoed
Ontdek wat vastgoedcrowdfunding inhoudt in 2026. Ontdek investeringsmogelijkheden met lage minimuminleg en leer de voordelen kennen in onze uitgebreide gids.
Crowdfunding in vastgoed is stilletjes uitgegroeid van een nicheconcept tot een van de meest veelbelovende manieren voor particuliere beleggers om in vastgoed te stappen. Het idee is eenvoudig: in plaats van een pand in zijn geheel te kopen, bundel je via een online platform je kapitaal met dat van andere beleggers om deel te nemen aan vastgoedtransacties die vroeger voorbehouden waren aan vermogende particulieren. Wat is vastgoedcrowdfunding eigenlijk? Het is een methode om in delen te beleggen in vastgoed, waarbij je kunt investeren in residentiële, commerciële en ontwikkelingsprojecten met veel minder kapitaal dan bij traditionele methoden nodig is. Deze gids behandelt de mechanismen, soorten, voordelen en risico's die je moet kennen voordat je ook maar één euro of pond investeert.
| Punt | Details |
|---|---|
| Toegankelijke instapmogelijkheden | Minimale investeringen variëren van slechts € 10 tot € 10.000, afhankelijk van het platform en het type deal. |
| Twee kernstructuren | Aandelen- en schuldcrowdfunding bieden verschillende risicoprofielen, rendementsverwachtingen en liquiditeitshorizonten. |
| Platformrisico is reëel | Het faillissement van een platform kan gevolgen hebben voor uw kapitaal, zelfs als het onderliggende vastgoed goed presteert. |
| De opeenstapeling van kosten is van belang | Meerdere vergoedingslagen stapelen zich onopgemerkt op, waardoor uw nettorendement sterker daalt dan de meeste beleggers verwachten. |
| Due diligence is onontbeerlijk | Het beoordelen van sponsors, dealstructuren en de trackrecord van het platform vormt de basis voor veilige deelname. |
In essentie maakt vastgoedcrowdfunding gebruik van online platforms als tussenpersonen die vastgoedontwikkelaars en sponsors in contact brengen met individuele beleggers. Een ontwikkelaar plaatst een project online — een woonproject in Manchester, een commercieel kantoorgebouw in Warschau of een vastgoedportefeuille in Lissabon. Beleggers bekijken deze aanbiedingen, beoordelen de voorwaarden van de deal en leggen kapitaal vast, te beginnen met zeer bescheiden bedragen.
Het platform bundelt deze bijdragen, maakt het verzamelde kapitaal over aan de projectsponsor en beheert de lopende relatie: het uitkeren van inkomsten, het versturen van projectupdates en het afhandelen van de opbrengsten bij het afsluiten van de deal. U heeft nooit te maken met huurders, advocaten of bouwvergunningen. Uw rol is puur die van een belegger.
Dit is hoe het typische proces eruitziet:
Een sponsor dient een project in bij het platform voor beoordeling en plaatsing
Het platform voert een due diligence-onderzoek uit naar de structuur van de transactie en de staat van dienst van de sponsor
Investeerders bekijken de projectdetails, de verwachte rendementen en de risico-informatie
Het kapitaal wordt vastgelegd en gebundeld totdat het fondsenwervingsdoel is bereikt
Rendementen worden periodiek uitgekeerd (huuropbrengsten, rentebetalingen) of bij exit (verkoop van onroerend goed of aflossing van de lening)
Het platform beheert de communicatie en naleving gedurende het hele proces
De minimale investeringsbedragen variëren aanzienlijk, van slechts € 10 op beginnersvriendelijke platforms tot € 10.000 bij commerciële deals op institutioneel niveau. Juist deze variatie maakt crowdfunding en vastgoed zo'n aantrekkelijke combinatie voor nieuwe beleggers.
Pro-tip: Lees, voordat u kapitaal in een project steekt, het volledige informatiememorandum, niet alleen het rendement in de kop. De details over de exitstrategie en de schuldstructuur vertellen u veel meer over het werkelijke risico dan het verwachte rendement.
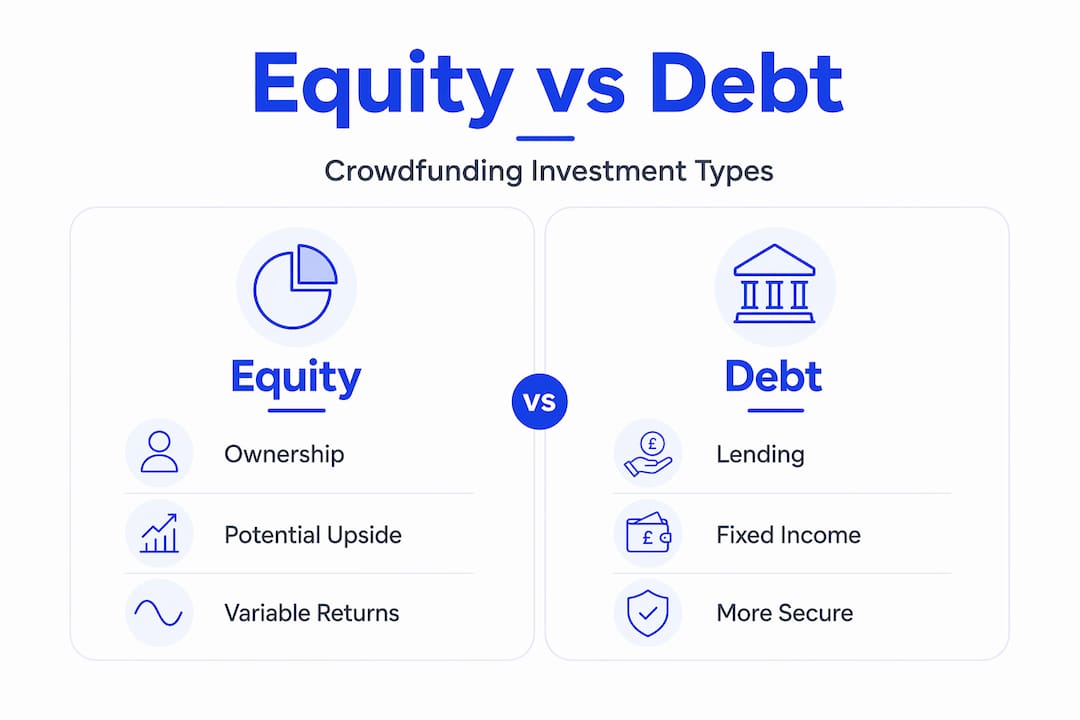
Veel beleggers lopen vast bij het begrijpen van de verschillende soorten vastgoedcrowdfunding. De terminologie klinkt technisch, maar de onderliggende logica is eenvoudig zodra u de vergelijking duidelijk ziet.
| Kenmerk | Aandelen-crowdfunding | Crowdfunding via schuldfinanciering |
|---|---|---|
| Wat je in handen hebt | Eigendomsdeel in het actief | Een lening aan de ontwikkelaar |
| Type rendement | Variabel: huurinkomsten en waardestijging | Vast: rentebetalingen |
| Positie in de kapitaalstructuur | Als laatste terug te betalen | Eerste prioriteit ten opzichte van eigen vermogen |
| Typische looptijd | 5 tot 10 jaar lock-up | 1 tot 3 jaar |
| Risiconiveau | Hoger, gekoppeld aan de prestaties van het vastgoed | Lager, maar met een rendementplafond |
| Geschikt voor | Beleggers die gericht zijn op groei | Op inkomen gerichte beleggers met een lagere risicotolerantie |
Beleggingen in aandelen bieden eigendom en het potentieel voor hogere rendementen door huurinkomsten en waardestijging van het onroerend goed. De keerzijde is geduld: uw kapitaal zit doorgaans vijf tot tien jaar vast en rendementen zijn niet gegarandeerd. Als het onroerend goed ondermaats presteert of de markt verandert, volgen uw rendementen dat patroon.
Beleggingen in schuldinstrumenten werken meer als een lening. U ontvangt vaste rentebetalingen en staat hoger in de kapitaalstructuur, wat betekent dat u eerder wordt terugbetaald dan aandelenbeleggers als het misgaat. Het rendement is gemaximeerd maar beter voorspelbaar, waardoor schuldinstrumenten een populaire keuze zijn voor beleggers die inkomsten boven groei stellen.
Naast aandelen en schuldpapier zijn er twee structurele benaderingen. Gezamenlijke fondsen, ook wel eREIT's genoemd, spreiden uw kapitaal over meerdere vastgoedobjecten. Sommige platforms bieden gediversifieerde fondsen aan die specifiek bedoeld zijn voor niet-geaccrediteerde beleggers. Dit vermindert het risico van individuele vastgoedobjecten, maar introduceert een zekere mate van afhankelijkheid van het platform. Bij beleggen in afzonderlijke transacties kunt u specifieke projecten kiezen, waardoor uw risico geconcentreerd is, maar u wel volledig inzicht heeft in waar uw geld naartoe gaat.
Pro-tip: Voor uw eerste investering is een gediversifieerd gezamenlijk fonds bijna altijd het slimste startpunt. U krijgt een brede blootstelling terwijl u leert hoe platforms werken, voordat u grotere bedragen in individuele deals steekt.
De voordelen van vastgoedcrowdfunding zijn echt aantrekkelijk, vooral voor beleggers die in vastgoed willen beleggen zonder de lasten van het beheer.
Toegang tot activa van institutionele kwaliteit. Vastgoed dat u in uw eentje nooit zou kunnen betalen — wooncomplexen met meerdere eenheden, logistieke magazijnen, commerciële ontwikkelingen — wordt toegankelijk met een paar honderd pond aan kapitaal.
Potentieel voor passief inkomen. Afhankelijk van de structuur van de transactie ontvangt u driemaandelijkse of jaarlijkse uitkeringen zonder dat u daar actief iets voor hoeft te doen.
Diversificatie van de portefeuille. Vastgoedcrowdfunding voegt een niet-gecorreleerde activaklasse toe aan een portefeuille die anders wordt gedomineerd door aandelen of contanten, en u kunt meer lezen over het diversifiëren van uw beleggingen over verschillende activatypen.
Lagere toetredingsdrempels. U heeft geen groot kapitaal, hypotheek of specialistische kennis nodig om te beginnen.
Geografische diversificatie. Platforms die in heel Europa actief zijn, stellen u in staat uw beleggingen te spreiden over verschillende vastgoedmarkten en regelgevingsomgevingen.
De risico's verdienen echter evenveel aandacht.
“Liquiditeit is niet gegarandeerd; terugkoopperiodes kunnen naar goeddunken van het platform worden opgeschort wanneer veel beleggers tegelijkertijd willen uitstappen.”
Dit is een van de meest onderschatte risico's in de sector. Beleggers gaan ervan uit dat ze, omdat een platform een secundaire markt of een terugkoopprogramma aanbiedt, kunnen uitstappen wanneer ze dat willen. In stressvolle markten verdwijnt die aanname snel.
Platformrisico staat los van vastgoedrisico. Als het platform dat uw beleggingsstructuur beheert financieel instort, kunt u te maken krijgen met aanzienlijke vertragingen of verliezen, zelfs als het onderliggende vastgoed perfect presteert. Dit is een systeemkwetsbaarheid die in de meeste marketingmaterialen niet prominent naar voren wordt gebracht.
De opeenstapeling van kosten holt het rendement uit door advieskosten, fondskosten, sponsorpromoties, prestatievergoedingen en afsluitkosten. Deze lagen stapelen zich stilletjes op. Een deal die een jaarlijks rendement van 8% belooft, levert u na aftrek van alle kosten wellicht slechts 5% of 6% op. Vraag altijd om een volledig kostenoverzicht voordat u investeert.
Ten slotte zijn de rendementen sterk afhankelijk van de expertise en de kwaliteit van het management van de sponsor. U bezit aandelen in een entiteit, geen direct belang in fysiek vastgoed, dus de persoon die het project leidt, is van enorm belang.
Met zoveel opties in heel Europa loont het de moeite om u goed voor te bereiden bij het kiezen van het juiste platform. Dit is waar u zorgvuldig op moet letten:
Transparantie over de kosten. Kunt u gemakkelijk een volledig kostenoverzicht vinden, of moet u daarvoor de algemene voorwaarden doorploegen? Platforms die open zijn over de kosten, zijn over het algemeen betrouwbaarder.
Trackrecord en wanbetalingsgeschiedenis. Hoe lang bestaat het platform al? Wat is het historische wanbetalingspercentage bij schuldtransacties? Wat is er in die gevallen met het kapitaal van beleggers gebeurd?
Dealflow en kwaliteit van de activa. Richt het platform zich op een specifieke activaklasse of regio? Specialisatie duidt vaak op diepgaande expertise op het gebied van kredietbeoordeling.
Accreditatievereisten voor beleggers. In veel rechtsgebieden zijn transacties met een hoger rendement voorbehouden aan geaccrediteerde beleggers. Transacties onder Regulation CF verschillen aanzienlijk van die onder Regulation D wat betreft geschiktheid en beleggersbescherming, dus controleer welke regels van toepassing zijn op de platforms die u overweegt.
Secundaire markt en exitmogelijkheden. Biedt het platform een liquiditeitsmechanisme? Wat zijn de voorwaarden en beperkingen?
Kwaliteit van de communicatie. Hoe vaak brengen sponsors beleggers op de hoogte? Is de rapportage gestandaardiseerd en gecontroleerd?
Voor een gestructureerde aanpak bij het evalueren van specifieke platforms en projecten, loopt de gids van Crowdinform over het analyseren van crowdfundingtransacties door de statistieken die er daadwerkelijk toe doen.
Pro-tip: spreid uw vroege investeringen over ten minste drie verschillende platforms, niet alleen over drie deals op één platform. Dit beschermt u tegen risico's op platformniveau, die los staan van de risico's van individuele projecten.
De sector is in hoog tempo gegroeid. De wereldwijde markt bereikte in 2025 een omvang van 29 miljard pond, wat neerkomt op een groei van 43% ten opzichte van het voorgaande jaar. Die ontwikkeling weerspiegelt zowel de groeiende belangstelling van beleggers als de verbeterende infrastructuur van de platforms.
| Jaar | Geschatte wereldwijde marktomvang | Belangrijkste drijfveer |
|---|---|---|
| 2022 | ~€ 12 miljard | Laag renteklimaat |
| 2023 | ~€ 18 miljard | Vraag naar vastgoed na de pandemie |
| 2024 | ~€ 20 miljard | Volwassenheid van het platform en regelgeving |
| 2025 | ~€ 29 miljard | Door AI aangestuurde groei en uitbreiding van platforms |
De verschuiving weg van het tijdperk van lage rentetarieven heeft een complexere omgeving gecreëerd. Hogere basisrentes betekenen dat schuldtransacties nu aantrekkelijkere vaste rendementen bieden, maar aandelentransacties hebben te maken met krappere marges op ontwikkelingsprojecten. Platforms staan onder strengere controle van toezichthouders, wat over het algemeen positief is voor de bescherming van beleggers, maar extra kosten met zich meebrengt voor naleving. De beste crowdfunding-sites voor vastgoed hebben hierop gereageerd door meer gedetailleerde prestatiegegevens te publiceren en de functionaliteit van de secundaire markt te verbeteren, wat allemaal ten goede komt aan goed geïnformeerde beleggers die hun huiswerk doen.
Ik heb jarenlang gezien hoe beleggers vastgoedcrowdfunding benaderen met dezelfde blinde vlek: ze richten zich volledig op het verwachte rendement en slaan de beoordeling van het platform over. Mijn ervaring is dat het grootste deel van het werkelijke risico op het platformniveau ligt.
Ik heb projecten gezien waarbij het onderliggende onroerend goed precies presteerde zoals beloofd, de huurinkomsten werden geïnd, de waarde van het actief steeg, en beleggers toch te maken kregen met vertragingen bij het terugkrijgen van hun geld omdat het platform in operationele of financiële moeilijkheden kwam. Het risico van platformfalen betekent dat je gelijk kunt hebben over het onroerend goed en toch een frustrerende ervaring kunt hebben als belegger. Die les is meer waard dan welke rendementsvergelijking dan ook.
Mijn visie op gezamenlijke fondsen versus afzonderlijke deals druist in tegen de gangbare opvatting. In de meeste artikelen wordt beginners aangeraden om te beginnen met gediversifieerde fondsen omdat die 'veiliger' zijn. Ik ben het eens met dat advies, maar niet om de reden van diversificatie die meestal wordt aangehaald. Het echte voordeel van een gezamenlijk fonds voor een beginner is dat het platform hierdoor gedwongen wordt om de activa te selecteren. Je leert hoe zij denken. Als je vervolgens overstapt naar individuele deals, begrijp je al hoe een goed beoordeeld project eruitziet.
Je kunt meer informatie vinden over het meten van de ROI van crowdfunding, specifiek in de Europese context, waar momenteel de meest interessante diversiteit aan platforms te vinden is. 🌱
— Jevgenijs
Crowdinform is Europa's meest uitgebreide aggregator van crowdfundingplatforms, met meer dan 500 platforms, geverifieerde beoordelingen en AI-aangedreven projectanalyses. Of je nu je eerste vastgoedinvestering overweegt of gevestigde platforms vergelijkt voor een grotere allocatie, de Crowdinform AI-copiloot helpt je in een paar seconden door de ruis heen te kijken met datagestuurde projectbeoordelingen.
Van leningen en P2P tot vastgoed en start-ups: dankzij lage minimale investeringen en platformvergelijkingen naast elkaar is het eenvoudiger om een gediversifieerde portefeuille op te bouwen zonder urenlang handmatig onderzoek te doen. Ontdek vandaag nog de beste opties voor vastgoedcrowdfunding in heel Europa. 🚀
Vastgoedcrowdfunding is een methode waarbij kapitaal van meerdere investeerders via een online platform wordt gebundeld om gezamenlijk in vastgoedprojecten te investeren. Het biedt toegang tot residentiële, commerciële en ontwikkelingsactiva met veel lagere kapitaalvereisten dan direct vastgoedbezit.
Een platform publiceert gescreende vastgoeddeals; beleggers leggen geld in dat wordt gebundeld en overgemaakt naar de projectsponsor. Opbrengsten zoals huurinkomsten of rentebetalingen worden periodiek uitgekeerd en het kapitaal wordt terugbetaald aan het einde van de looptijd van de deal of bij de verkoop van het vastgoed.
De twee belangrijkste structuren zijn equity crowdfunding, waarbij u een eigendomsdeel bezit en profiteert van inkomsten en waardestijging, en debt crowdfunding, waarbij u geld leent aan een projectontwikkelaar en vaste rentebetalingen ontvangt met voorrang bij terugbetaling.
De drie belangrijkste risico's zijn het liquiditeitsrisico (u kunt mogelijk niet uitstappen wanneer u dat wilt), het platformrisico (het platform zelf kan failliet gaan, los van de prestaties van het onroerend goed) en de opeenstapeling van kosten, waardoor uw nettorendement stilletjes afneemt door meerdere kostenlagen.
De minimale investeringen variëren van slechts £ 10 op toegankelijke platforms tot £ 50.000 bij premium commerciële deals. De meeste Europese platforms die zich richten op particuliere beleggers hanteren een minimum van tussen de £ 100 en £ 500 per project.
Kapitaal in gevaar. Crowdfundingbeleggingen vallen niet onder het depositogarantiestelsel, kunnen een deel of alles van hun waarde verliezen en zijn vóór het einde van de looptijd soms moeilijk te verkopen. Deze gids is informatie, geen persoonlijk beleggingsadvies.
Was dit nuttig?

Eugene Sokolovs Expert
Founder of Crowdinform
Lees verder
Ontdek hoe u crowdfunding in vastgoed effectief kunt analyseren voor een hoger rendement. Bescherm uw investering en maximaliseer uw winst!
Vandaag kun je al beginnen met slechts €100 — ongeveer de prijs van een lekker etentje — en met slechts een paar duizend euro een gediversifieerde vastgoedportefeuille opbouwen in heel Europa 🌍, waarmee je een jaarlijks rendement van 8,5% tot 15%+ kunt behalen.
Ontdek meer dan 20 Europese crowdfundingprojecten op het gebied van vastgoed, updates over platforms, terugbetalingen, evenementen voor beleggers en kansen om in vastgoed te beleggen met een rendement tot 13,25%.
Reacties · 0