
Regulowana
Trwa bonus
Wcześniejsza sprzedaż
- Poziom ryzyka
- Wysoki
- Ryzyko a zwrot
- Średni
- Już od
- €50
Link polecający · ryzyko utraty kapitału
Zobacz projekty (42) →Pytania o inwestowanie? Zapytaj przewodnika AI.
Cześć! Jestem przewodnikiem AI Crowdinform.
Zaloguj się za darmo, aby pytać przewodnika AI o platformy, projekty i swoje plany.
Odpowiedzi pochodzą ze sprawdzonych danych Crowdinform. Informacja, a nie osobiste doradztwo inwestycyjne.
Szukam… Coś poszło nie tak. Spróbuj ponownie. Pozostałe pytania dziś: {n}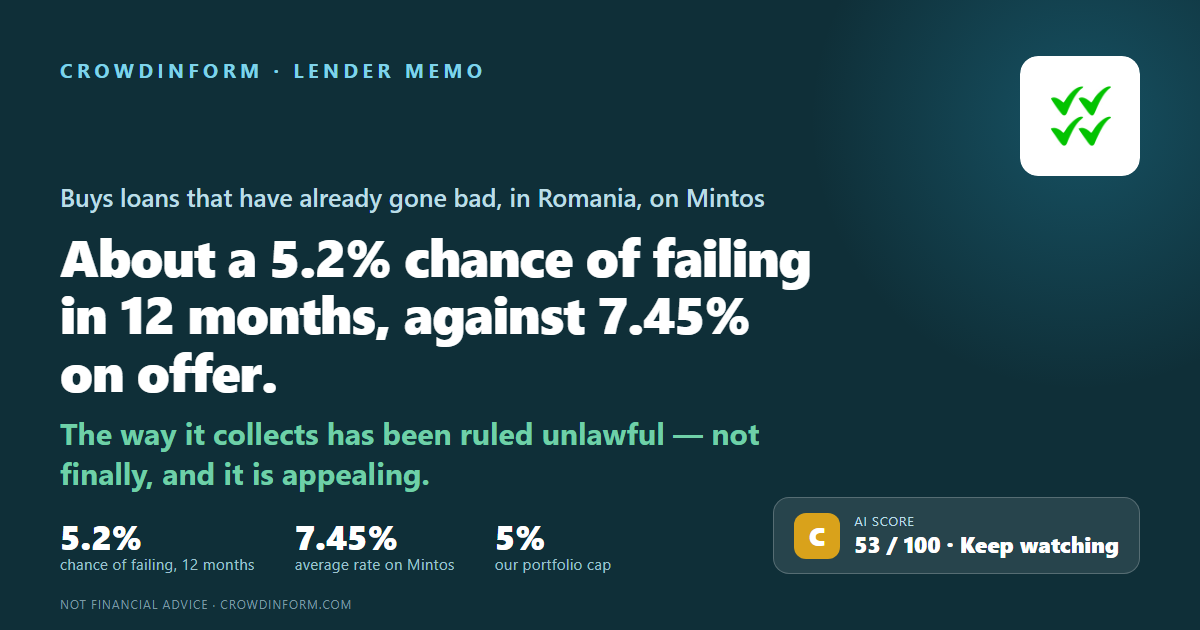
Rumunia
Ryzyko utraty kapitału. Oprocentowanie jest ustalone, ale nie gwarantowane: jeśli pożyczkobiorca nie spłaci zobowiązania, możesz stracić część lub całość swoich pieniędzy.
Nasza AI daje temu projektowi 53 na 100 punktów: Średnia. Jak działa ocena AI
Informacje, a nie osobiste doradztwo inwestycyjne. Ocena AI dotyczy dokumentów publikowanych przez platformę, może być błędna i nie przewiduje zysków.
Finopro IFN S.A. nie udziela zwykłych pożyczek. Kupuje od dwóch spółek z własnej grupy pożyczki, które już przestały być spłacane, i próbuje je odzyskać. Inwestorzy na Mintos pożyczają jej pieniądze. To memo zadaje jedno pytanie: jakie jest prawdopodobieństwo, że nie zapłaci tym wierzycielom w ciągu najbliższych 12 miesięcy, i dlaczego.
O każdym pożyczkodawcy zadajemy sześć pytań: czy zarabia dość, czy jego pożyczki są spłacane, czy jest poduszka z własnych pieniędzy właścicieli, jak ryzykowny jest kraj, czy można zaufać liczbom i czy są sygnały ostrzegawcze. Oto jak odpowiada na nie Finopro, w czterech kartach — pierwsza i ostatnia mieszczą po dwa z tych sześciu. Procent na każdej karcie to prawdopodobieństwo niewypłacalności, gdyby ta karta była jedyną rzeczą, jaką o tej spółce wiemy. Nie są odpowiedzią i nie sumują się do niej; odpowiedź na górze waży wszystkie sześć razem.
Bardzo zyskowna, a na zbadanych liczbach prawie bez długu na koniec 2024 roku: kapitał własny 58,5 mln RON przy 74,4 mln RON wszystkiego, co posiada, czyli 79 RON na każde 100. Nikt nie ustala minimum dla tej poduszki i nikt jej nie pilnuje — ani bank centralny, ani sama spółka. Ale zysk się podwoił, bo skończyła się umowa ze spółkami siostrzanymi, a nie bo odzyskała więcej — a niezbadane dane za 2025 rok pokazują pojawiające się pożyczki i cieńszą poduszkę.
Prawie każda pożyczka, jaką posiada, już nie była spłacana, kiedy ją kupowała. Ile są warte, to własna prognoza spółki co do tego, ile odzyska — a jej sprawozdanie nie wykazuje żadnej zmiany, dopóki wpływy mieszczą się gdziekolwiek między 75% a 125% tej prognozy.
Lej, nie euro. Brak ustalonego rządu od maja 2026 roku, a 30 września parlament odrzucił trzeciego premiera. Dziś Finopro może posłać komornika prosto pod drzwi pożyczkobiorcy, opierając się na samej umowie pożyczki, bez pójścia najpierw do sądu. Rumuńska ustawa, już rok spóźniona i mająca wejść w życie do 20 listopada 2026 roku, odebrałaby jej to. Głównie dla pożyczek podpisanych po tej dacie, więc skutek narasta przez lata — choć redakcja przepisu może też objąć starsze kredyty bez określonego terminu — limity w rachunku i linie odnawialne — w chwili, gdy zostają sprzedane dalej.
Nie ma ani jednego klienta, którego sama zdobyła, ani jednego dostawcy, którego sama wybrała. Cenę, jaką płaci spółkom siostrzanym, ustala się wewnątrz grupy i raz już ją zmieniono za zgodą obu stron. Jej własna nota o podmiotach powiązanych rzeczywiście się spina, ale nadal nie podaje ceny, jaką im płaci.
Każda inwestycja niesie ryzyko, a ryzyko to nie litera ani ocena w skali do dziesięciu. To dwa proste pytania: jakie jest prawdopodobieństwo, że ta spółka upadnie, i ile swoich pieniędzy stracisz, jeśli tak się stanie. Połącz jedno z drugim i zobaczysz, czy zysk jest tego wart.
Dla Finopro: około 5,2% szans na niewypłacalność w ciągu najbliższych 12 miesięcy. Jeśli założymy, że wraca wtedy około 30% pieniędzy, koszt ryzyka wynosi z grubsza 3,7% rocznie — więc oferowane 7,45% jest warte około 3,8% po opłaceniu ryzyka.
Reklamowane 7,45% to tyle, ile obiecano Ci, jeśli wszystko pójdzie dobrze. Zostaje Ci ta stawka minus to, ile kosztują Cię niewypłacalności. Samo oprocentowanie mówi więc bardzo niewiele.
Koszt ryzyka = prawdopodobieństwo niewypłacalności × część pieniędzy, której nie odzyskasz. Przyjmujemy, że wraca 30%, a 70% przepada. Te 30% to założenie, które stosujemy do każdego pożyczkodawcy, żeby dało się ich porównywać ze sobą — to nie jest liczba zmierzona, a wynik zmienia się mocno, jeśli wybierzesz inaczej.
Weź dwóch wymyślonych pożyczkodawców. Pierwszy płaci 14%, ale ma 17% szans na niewypłacalność w ciągu roku: ryzyko kosztuje około 11,9% rocznie, więc zostaje z grubsza 2%. Drugi płaci 9% przy 2,5% szans: ryzyko kosztuje około 1,8%, zostaje około 7%. Większa liczba na ekranie łatwo może być tą gorszą.
| Na naszych liczbach | |
|---|---|
| Szansa na niewypłacalność w ciągu roku | 5,2% |
| Strata, jeśli upadnie (70%) | × 0,7 |
| Koszt ryzyka na rok | 3,7% |
| Oprocentowanie na Mintos | 7,45% |
| Zostaje po koszcie ryzyka | około 3,8% |
Jej własne sprawozdanie mówi to wprost: jej główna działalność to windykacja. Jest wpisana w rumuńskim banku centralnym do specjalnego rejestru niebankowych spółek finansowych. W 2024 roku zatrudniała średnio 17 osób, tyle samo co w 2023.
Kupuje je od dwóch spółek z własnej grupy, Credius i Business Microcredit. Jej sprawozdanie traktuje kupowane portfele jako dotknięte utratą wartości od dnia zakupu. Refinansuje też ludzi, którzy już zalegają ze spłatami; nie mówi, jak dużą część jej biznesu to stanowi.
Około 14,3 mln EUR przy 5,1 RON za euro. To 98 RON na każde 100 wszystkiego, co posiada. Ta liczba nie jest ceną rynkową. To własny szacunek spółki co do tego, ile odzyska, sprowadzony do tego, ile to jest warte dziś — więc jest to mniej niż gotówka, którą liczy odzyskać, i rusza się, kiedy rusza się szacunek.
Firma windykacyjna pod tym samym adresem ma 99,96%, a dwie osoby fizyczne resztę. Sprawozdanie wskazuje NCH Balkan Fund L.P., z Kajmanów, jako podmiot, który ostatecznie na tym korzysta; nie znaleźliśmy dla niego żadnego ratingu kredytowego. Dwie spółki siostrzane, które sprzedają Finopro, są trzymane przez inną spółkę, Lapworth Holdings z Cypru, której sprawozdanie nie stawia nad własnym właścicielem Finopro. Sprawozdanie Finopro mówi wprost, że nikt nad nią, aż do ostatecznego beneficjenta włącznie, nie sporządza sprawozdań łącznych.
Występuje pod marką Credius — wskazanym podmiotem prawnym jest FINOPRO IFN S.A. Jej dwie spółki siostrzane siedzą pod tą samą marką, a ich własnych liczb w tym memo nie ma.
Średnie oprocentowanie na Mintos odczytane 9 listopada 2026 roku, kiedy inwestorom należało się około 1,6 mln EUR. Dane platformy odczytane 9 listopada 2026 roku. To najmniejsza z trzech spółek w tej grupie.
Własna ocena Mintos, nie nasza, odczytana 9 listopada 2026 roku; Mintos zaktualizował ją 9 października 2026 roku (13 września 2026 roku wynosiła 7,0). Cztery części, które za nią stoją, to 7,9 za to, jak zachowują się pożyczki, 7,9 za obsługę, 5,6 za siłę gwarancji odkupu i 7,2 za strukturę całego układu — przy czym siła gwarancji odkupu jest zdecydowanie najsłabsza, a to właśnie ta część mówi o tym, czy dostaniesz zapłatę.
Liczba, która następuje, nie dotyczy tej spółki samej. Mintos publikuje ją tylko dla wszystkich trzech spółek grupy razem, więc nie mówi o samym Finopro nic. Dla tych trzech razem było to około 33 000 EUR na 23,3 mln EUR na 13 września 2026 roku — około 0,14%, wobec około 0,98% na całej platformie, czyli z grubsza jedna siódma liczby platformy. Nie podaliśmy porównania ze środkowym pożyczkodawcą na platformie, bo ta liczba rusza się w zależności od tego, jak liczy się marki, a my nie umieliśmy jej ustalić. Nic w niej nie mówi, jaka jest własna liczba Finopro.
Pełna analiza obejmuje pożyczkobiorcę lub spółkę, zabezpieczenie, przepływy pieniężne, ryzyka i werdykt. Zaloguj się, aby ją przeczytać.
Informacje, a nie osobiste doradztwo inwestycyjne. Ocena AI dotyczy dokumentów publikowanych przez platformę, może być błędna i nie przewiduje zysków.
Zaloguj się, aby zapytać AI o dokumenty tego projektu.
Zaloguj się👍 Tak · 0 👎 Nie · 0
Link polecający · ryzyko utraty kapitału
Zobacz projekty (42) →Mintos
Mintos
Mintos