
Réglementé
Bonus en cours
Revente anticipée
- Niveau de risque
- Élevé
- Risque-rendement
- Moyen
- Dès
- €50
Lien affilié · capital à risque
Voir 42 projets →Des questions sur l'investissement ? Demandez au guide IA.
Bonjour ! Je suis le guide IA de Crowdinform.
Connectez-vous gratuitement pour interroger le guide IA sur les plateformes, les projets et vos plans.
Les réponses proviennent des données vérifiées de Crowdinform. Information, et non conseil en investissement personnalisé.
Recherche en cours… Une erreur s'est produite. Veuillez réessayer. {n} questions restantes aujourd'hui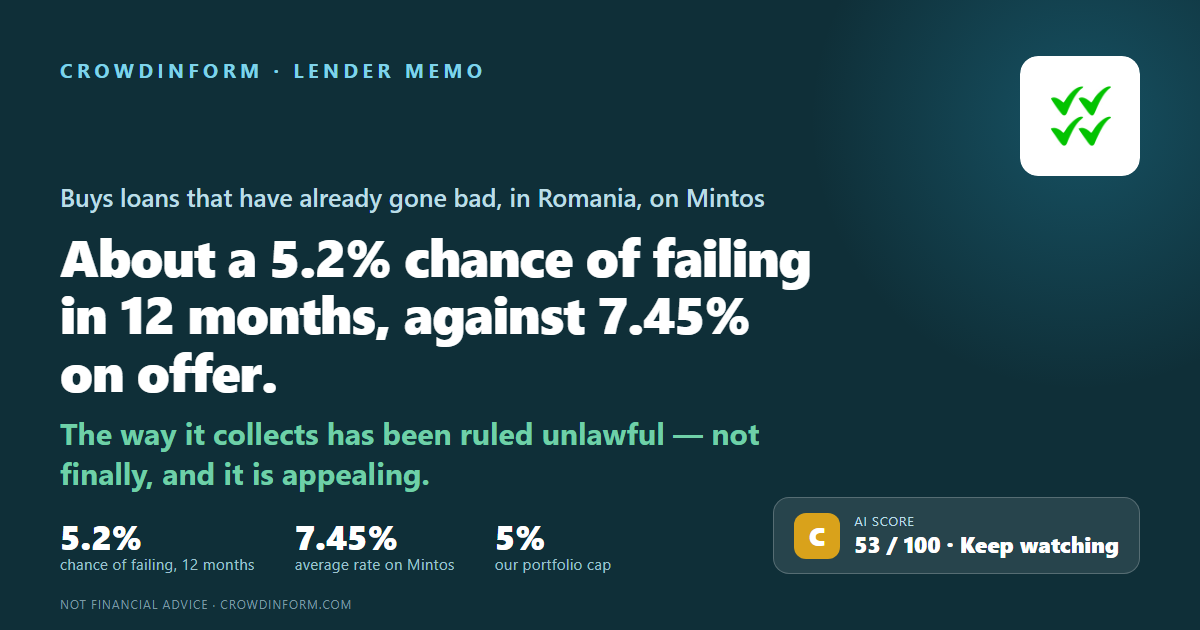
Roumanie
Capital à risque. Le taux est convenu, et non garanti : si un emprunteur fait défaut, vous pouvez perdre une partie ou la totalité de votre argent.
Notre IA attribue à ce projet 53 sur 100 : Moyen. Comment fonctionne le score IA
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Finopro IFN S.A. ne consent pas de prêts ordinaires. Elle achète des prêts qui ont déjà cessé d’être remboursés à deux sociétés de son propre groupe, et tente de les recouvrer. Des investisseurs sur Mintos lui prêtent de l’argent. Ce mémo pose une seule question : quelle est la probabilité qu’elle ne rembourse pas ces prêteurs dans les 12 prochains mois, et pourquoi.
Nous posons six questions sur chaque prêteur : gagne-t-elle assez d’argent, ses prêts sont-ils remboursés, y a-t-il un matelas de fonds propres, le pays est-il risqué, peut-on faire confiance aux chiffres, et y a-t-il des signaux d’alerte. Voici comment Finopro y répond, en quatre cartes — la première et la dernière en couvrent chacune deux. Le pourcentage sur chaque carte est la probabilité de défaillance si cette carte était la seule chose que nous sachions de cette société. Ils ne sont pas la réponse, et ils ne s’additionnent pas pour y arriver ; la réponse en haut de page pèse les six ensemble.
Très rentable, et d’après les chiffres audités presque sans dette à la fin de 2024 : des fonds propres de 58,5 M RON face à 74,4 M RON de tout ce qu’elle possède, 79 RON sur chaque 100. Personne ne fixe de minimum pour ce matelas et personne ne le surveille — ni la banque centrale, ni la société elle-même. Mais le bénéfice a doublé parce qu’un contrat avec ses sœurs a pris fin, pas parce qu’elle a encaissé davantage — et les chiffres 2025 non audités montrent l’apparition d’emprunts et un matelas plus mince.
Presque chaque prêt qu’elle possède était déjà en défaut quand elle l’a acheté. Leur valeur est la propre prévision de la société de ce qu’elle encaissera — et ses comptes n’enregistrent aucun changement tant que les encaissements se situent entre 75 % et 125 % de cette prévision.
Le leu, pas l’euro. Aucun gouvernement stable depuis mai 2026, et le parlement a rejeté un troisième candidat au poste de premier ministre le 30 septembre. Aujourd’hui, Finopro peut envoyer un huissier directement à la porte d’un emprunteur avec le seul contrat de prêt, sans passer d’abord par un tribunal. Une loi roumaine, déjà en retard d’un an et qui doit entrer en vigueur au plus tard le 20 novembre 2026, lui retirerait cette possibilité. Surtout pour les prêts signés après cette date, de sorte que l’effet se construit sur des années — même si la rédaction pourrait aussi atteindre des crédits à durée indéterminée plus anciens — découverts et lignes de crédit renouvelables — au moment où ils sont cédés.
Elle n’a aucun client qu’elle a conquis ni aucun fournisseur qu’elle a choisi. Le prix qu’elle paie à ses sœurs est fixé à l’intérieur du groupe et a déjà été modifié une fois d’un commun accord entre elles. Sa propre annexe sur les parties liées concorde bien, mais elle ne donne toujours pas le prix qu’elle leur paie.
Tout investissement comporte un risque, et le risque n’est pas vraiment une lettre ni une note sur dix. Ce sont deux questions simples : quelle est la probabilité que cette société fasse défaut, et quelle part de votre argent perdriez-vous si cela arrivait. Mettez les deux ensemble et vous voyez si le rendement en vaut la peine.
Pour Finopro : environ 5,2 % de probabilité de défaillance dans les 12 prochains mois. Si l’on suppose qu’environ 30 % de l’argent revient dans ce cas, le risque coûte à peu près 3,7 % par an — donc le taux de 7,45 % proposé vaut environ 3,8 % une fois le risque payé.
Un taux affiché de 7,45 % est ce qu’on vous promet si tout va bien. Ce que vous gardez, c’est ce taux moins ce que les défaillances vous coûtent. Le taux seul vous apprend donc très peu de choses.
Coût du risque = probabilité de défaillance × part que vous ne récupérez pas. Nous supposons que 30 % revient et que 70 % est perdu. Ces 30 % sont une hypothèse que nous appliquons à chaque prêteur pour qu’ils puissent être comparés entre eux — ce n’est pas un chiffre mesuré, et la réponse bouge beaucoup si vous choisissez autrement.
Prenez deux prêteurs imaginaires. L’un paie 14 % mais a 17 % de probabilité de défaillance dans l’année : le risque coûte environ 11,9 % par an, il reste à peu près 2 %. L’autre paie 9 % avec une probabilité de 2,5 % : le risque coûte environ 1,8 %, il reste environ 7 %. Le plus gros chiffre à l’écran est facilement le moins bon.
| Avec nos chiffres | |
|---|---|
| Probabilité de défaillance sur un an | 5,2 % |
| Perte en cas de défaillance (70 %) | × 0,7 |
| Coût du risque par an | 3,7 % |
| Taux proposé sur Mintos | 7,45 % |
| Ce qui reste après le coût du risque | environ 3,8 % |
Ses propres comptes le disent clairement : son activité principale est le recouvrement de créances. Elle est inscrite auprès de la banque centrale de Roumanie au registre spécial des sociétés financières non bancaires. Elle employait 17 personnes en moyenne en 2024, comme en 2023.
Elle les achète à deux sociétés de son propre groupe, Credius et Business Microcredit. Ses comptes traitent les portefeuilles qu’elle achète comme dépréciés dès le jour de l’achat. Elle refinance aussi des personnes déjà en retard de paiement ; elle ne dit pas quelle part de son activité cela représente.
Environ 14,3 M€ à 5,1 lei par euro. Cela représente 98 RON sur chaque 100 de tout ce qu’elle possède. Ce chiffre n’est pas un prix de marché. C’est la propre estimation de la société de ce qu’elle encaissera, ramenée à ce que cela vaut aujourd’hui — il est donc inférieur aux liquidités qu’elle espère encaisser, et il bouge quand l’estimation bouge.
Une société de recouvrement de créances située à la même adresse détient 99,96 %, et deux personnes physiques détiennent le reste. Les comptes nomment NCH Balkan Fund L.P., des îles Caïmans, comme la partie qui en bénéficie en dernier ressort ; nous n’avons trouvé aucune notation de crédit la concernant. Les deux sœurs qui vendent à Finopro sont détenues par une autre société, Lapworth Holdings de Chypre, que les comptes ne placent pas au-dessus du propriétaire de Finopro lui-même. Les comptes de Finopro disent expressément que personne au-dessus d’elle, jusqu’au bénéficiaire ultime inclus, n’établit de comptes combinés.
Elle apparaît sous la marque Credius — l’entité juridique nommée est FINOPRO IFN S.A. Ses deux sociétés sœurs figurent sous la même marque, et leurs propres chiffres ne sont pas dans ce mémo.
Le taux moyen sur Mintos lorsque nous l’avons lu le 9 novembre 2026, quand environ 1,6 M€ restaient dus aux investisseurs. Chiffres de la plateforme lus le 9 novembre 2026. C’est la plus petite des trois sociétés de ce groupe.
La note de Mintos elle-même, pas la nôtre, lue le 9 novembre 2026 ; Mintos l’a mise à jour le 9 octobre 2026 (elle était de 7,0 le 13 septembre 2026). Les quatre composantes derrière elle sont 7,9 pour la tenue des prêts, 7,9 pour la gestion, 5,6 pour la solidité de la garantie de rachat et 7,2 pour la structure du montage — la solidité de la garantie de rachat étant de loin la plus faible, et c’est la composante qui parle du fait d’être payé.
Le chiffre qui suit ne concerne pas cette société seule. Mintos ne le publie que pour les trois sociétés du groupe réunies : il ne vous apprend donc rien sur Finopro seule. Pour les trois réunies, il était d’environ 33 000 € sur 23,3 M€ au 13 septembre 2026 — soit environ 0,14 %, contre environ 0,98 % pour l’ensemble de la plateforme, soit à peu près un septième du chiffre de la plateforme. Nous n’avons pas donné de comparaison avec le prêteur médian de la plateforme, parce que ce chiffre bouge selon la façon dont les marques sont comptées et que nous n’avons pas pu le trancher. Rien là-dedans ne dit quel est le chiffre propre à Finopro.
L'analyse complète couvre l'emprunteur ou l'entreprise, la garantie, les flux de trésorerie, les risques et un verdict. Connectez-vous pour la lire.
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Connectez-vous pour interroger l'IA sur les documents de ce projet.
Connexion👍 Oui · 0 👎 Non · 0
Lien affilié · capital à risque
Voir 42 projets →Mintos
Mintos
Mintos