
Gereguleerd
Bonus actief
Vroeg verkopen mogelijk
- Risiconiveau
- Hoog
- Risico-rendement
- Gemiddeld
- Starten vanaf
- €50
Affiliatelink · kapitaal loopt risico
Bekijk 42 projecten →Vragen over beleggen? Vraag het de AI-gids.
Hallo! Ik ben de AI-gids van Crowdinform.
Log gratis in om de AI-gids vragen te stellen over platforms, projecten en uw plannen.
Antwoorden komen uit de gecontroleerde gegevens van Crowdinform. Informatie, geen persoonlijk beleggingsadvies.
Even opzoeken… Er ging iets mis. Probeer het opnieuw. Vandaag nog {n} vragen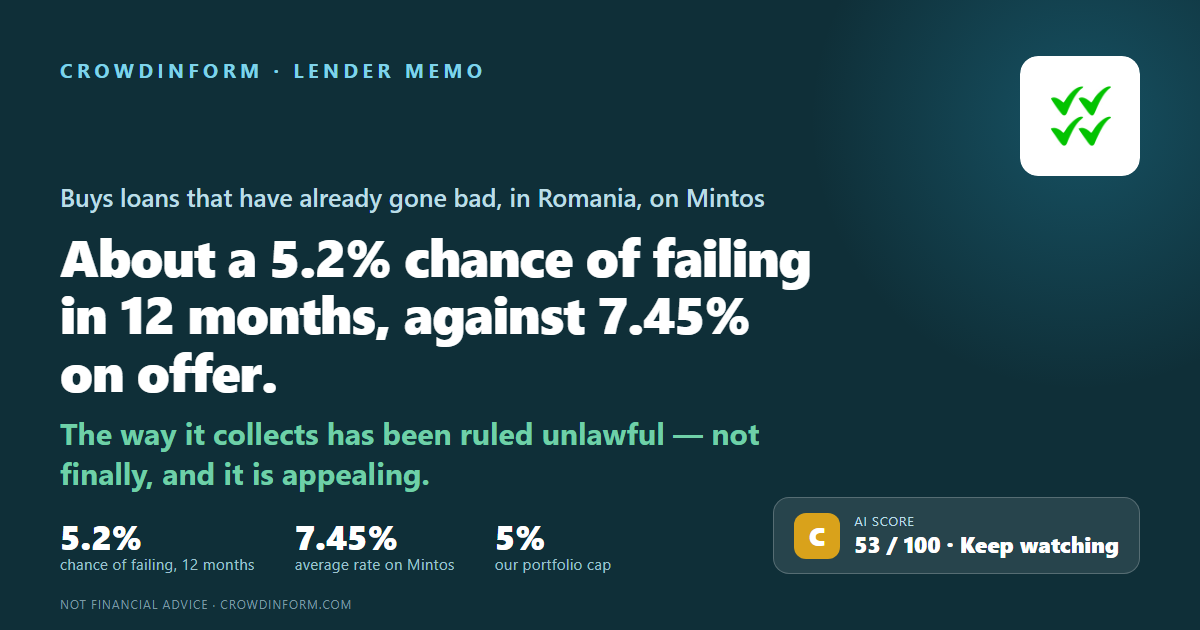
Roemenië
Kapitaal loopt risico. De rente is afgesproken, niet gegarandeerd: als een lener in gebreke blijft, kunt u (een deel van) uw geld verliezen.
Onze AI geeft dit project 53 van de 100: Gemiddeld. Zo werkt de AI-score
Informatie, geen persoonlijk beleggingsadvies. De AI-score beoordeelt de documenten die het platform publiceert, kan onjuist zijn en voorspelt geen rendement.
Finopro IFN S.A. verstrekt geen gewone leningen. Het koopt leningen die al slecht zijn geworden van twee bedrijven in zijn eigen groep, en probeert die te innen. Beleggers op Mintos lenen er geld aan. Deze memo stelt één vraag: hoe groot is de kans dat het die geldschieters de komende 12 maanden niet terugbetaalt, en waarom.
We stellen zes vragen over elke kredietverstrekker: verdient het genoeg, worden zijn leningen terugbetaald, is er een buffer van het eigen geld van de eigenaren, hoe riskant is het land, kunnen we de cijfers vertrouwen, en zijn er waarschuwingssignalen. Zo antwoordt Finopro daarop, in vier kaarten — de eerste en de laatste dekken er elk twee van de zes. Het percentage op elke kaart is de kans op wanbetaling als die kaart het enige was wat we over dit bedrijf wisten. Ze zijn niet het antwoord, en ze tellen er niet toe op; het antwoord bovenaan weegt alle zes samen.
Zeer winstgevend, en op de gecontroleerde cijfers aan het eind van 2024 vrijwel schuldenvrij: eigen vermogen van 58,5 mln RON tegen 74,4 mln RON aan alles wat het bezit, 79 RON van elke 100. Niemand stelt een minimum voor die buffer en niemand houdt hem in de gaten — de centrale bank niet, en het bedrijf zelf ook niet. Maar de winst verdubbelde omdat een contract met zijn zusters eindigde, niet omdat het meer inde — en de niet-gecontroleerde cijfers over 2025 laten zien dat er geleend geld opduikt en dat de buffer dunner is.
Bijna elke lening die het bezit was al in verzuim toen het die kocht. Wat ze waard zijn is de eigen prognose van het bedrijf van wat het zal innen — en zijn jaarrekening legt helemaal geen verandering vast terwijl de inningen overal tussen 75% en 125% van die prognose kunnen uitkomen.
De leu, niet de euro. Sinds mei 2026 geen volwaardige regering, en het parlement wees op 30 september een derde premier af. Vandaag kan Finopro met het leningcontract alleen een deurwaarder rechtstreeks naar de deur van een lener sturen, zonder eerst naar de rechter te gaan. Een Roemeense wet, al een jaar te laat en die op 20 november 2026 in werking moet zijn, zou dat weghalen. Vooral voor leningen die na die datum zijn gesloten, dus het effect bouwt zich over jaren op — al kan de tekst ook oudere doorlopende kredieten raken — roodstanden en doorlopende kredietlijnen — op het moment dat die worden doorverkocht.
Het heeft geen klant die het heeft gewonnen en geen leverancier die het heeft gekozen. De prijs die het zijn zusters betaalt is binnen de groep bepaald en is al eens in onderling overleg veranderd. Zijn eigen toelichting over verbonden partijen sluit wel aan, maar geeft nog steeds niet de prijs die het hun betaalt.
Elke belegging heeft risico, en risico is eigenlijk geen letter en geen cijfer op tien. Het zijn twee simpele vragen: hoe groot is de kans dat dit bedrijf niet betaalt, en hoeveel van uw geld zou u kwijt zijn als dat gebeurt. Zet die twee bij elkaar en u ziet of de vergoeding het waard is.
Voor Finopro: ongeveer 5,2% kans op wanbetaling in de komende 12 maanden. Als we aannemen dat er in dat geval ongeveer 30% van het geld terugkomt, zijn de risicokosten ruwweg 3,7% per jaar — dus de geboden rente van 7,45% is ongeveer 3,8% waard als het risico is betaald.
Een geadverteerde 7,45% is wat u wordt beloofd als alles goed gaat. Wat u houdt, is die rente min wat wanbetalingen u kosten. De rente alleen zegt dus heel weinig.
Risicokosten = kans op wanbetaling × deel van uw geld dat u niet terugkrijgt. Wij rekenen met 30% terug en 70% verloren. Die 30% is een aanname die we op elke kredietverstrekker toepassen, zodat ze met elkaar te vergelijken zijn — het is geen gemeten cijfer, en de uitkomst verandert sterk als u iets anders kiest.
Neem twee verzonnen kredietverstrekkers. De een betaalt 14% maar heeft 17% kans op wanbetaling binnen het jaar: de risicokosten zijn ongeveer 11,9% per jaar, er blijft dus ruwweg 2% over. De ander betaalt 9% met 2,5% kans: de risicokosten zijn ongeveer 1,8%, er blijft ongeveer 7% over. Het grootste getal op het scherm kan makkelijk het slechtste zijn.
| Met onze cijfers | |
|---|---|
| Kans op wanbetaling in een jaar | 5,2% |
| Verlies bij wanbetaling (70%) | × 0,7 |
| Risicokosten per jaar | 3,7% |
| Geboden rente op Mintos | 7,45% |
| Over na de risicokosten | ongeveer 3,8% |
Zijn eigen jaarrekening zegt het onomwonden: zijn hoofdactiviteit is incasso. Het staat bij de Roemeense centrale bank ingeschreven in het speciale register van financiële instellingen buiten de bankensector. Het had in 2024 gemiddeld 17 mensen in dienst, net als in 2023.
Het koopt ze van twee bedrijven in zijn eigen groep, Credius en Business Microcredit. Zijn jaarrekening behandelt de portefeuilles die het koopt vanaf de dag van aankoop als in waarde verminderd. Het herfinanciert ook mensen die al achterop zijn met betalen; het zegt niet hoe groot dat deel van zijn bedrijf is.
Ongeveer € 14,3 mln tegen 5,1 lei per euro. Dat is 98 RON van elke 100 van alles wat het bezit. Dat cijfer is geen marktprijs. Het is de eigen schatting van het bedrijf van wat het zal innen, teruggerekend naar wat dat vandaag waard is — dus is het minder dan het geld dat het hoopt te innen, en het beweegt mee als de schatting beweegt.
Een incassobedrijf op hetzelfde adres houdt 99,96%, en twee particulieren houden de rest. De jaarrekening noemt NCH Balkan Fund L.P., van de Kaaimaneilanden, als de partij die er uiteindelijk van profiteert; wij hebben er geen kredietrating voor gevonden. De twee zusters die aan Finopro verkopen worden gehouden via een ander bedrijf, Lapworth Holdings uit Cyprus, dat de jaarrekening niet boven de eigen eigenaar van Finopro plaatst. De jaarrekening van Finopro zegt in zoveel woorden dat niemand boven Finopro, tot en met de uiteindelijke begunstigde, een gecombineerde jaarrekening opmaakt.
Het verschijnt onder het merk Credius — de genoemde rechtspersoon is FINOPRO IFN S.A. Zijn twee zusterbedrijven staan onder hetzelfde merk, en hun eigen cijfers staan niet in deze memo.
De gemiddelde rente op Mintos toen wij die op 9 november 2026 lazen, toen er ongeveer € 1,6 mln openstond bij beleggers. Platformcijfers gelezen op 9 november 2026. Het is het kleinste van de drie bedrijven in deze groep.
Het eigen cijfer van Mintos, niet het onze, gelezen op 9 november 2026; Mintos werkte het bij op 9 oktober 2026 (op 13 september 2026 was het 7,0). De vier onderdelen erachter zijn 7,9 voor hoe de leningen presteren, 7,9 voor de bediening, 5,6 voor de sterkte van de terugkoopgarantie en 7,2 voor de opzet van de regeling — de sterkte van de terugkoopgarantie is met afstand de zwakste, en dat is het onderdeel dat iets zegt over betaald worden.
Het cijfer dat volgt gaat niet over dit bedrijf alleen. Mintos publiceert het alleen voor alle drie de groepsbedrijven samen, dus het zegt u niets over Finopro alleen. Voor de drie samen was het op 13 september 2026 ongeveer € 33.000 op € 23,3 mln — ongeveer 0,14%, tegen ongeveer 0,98% over het hele platform, dus ruwweg een zevende van het platformcijfer. Wij hebben geen vergelijking gegeven met de middelste kredietverstrekker op het platform, omdat dat cijfer beweegt afhankelijk van hoe de merken worden geteld en wij het niet konden vaststellen. Niets erin zegt wat het eigen cijfer van Finopro is.
De volledige analyse behandelt de lener of het bedrijf, de zekerheid, de kasstroom, de risico's en een oordeel. Log in om deze te lezen.
Informatie, geen persoonlijk beleggingsadvies. De AI-score beoordeelt de documenten die het platform publiceert, kan onjuist zijn en voorspelt geen rendement.
Log in om de AI vragen te stellen over de documenten van dit project.
Inloggen👍 Ja · 0 👎 Nee · 0
Affiliatelink · kapitaal loopt risico
Bekijk 42 projecten →Mintos
Mintos
Mintos