
Reglerad
Bonus pågår
Kan säljas i förtid
- Risknivå
- Hög
- Risk–avkastning
- Medel
- Börja från
- €50
Affiliatelänk · ditt kapital är i riskzonen
Se 42 projekt →Frågor om att investera? Fråga AI-guiden.
Hej! Jag är Crowdinforms AI-guide.
Logga in gratis för att fråga AI-guiden om plattformar, projekt och dina planer.
Svaren kommer från Crowdinforms kontrollerade data. Information, inte personlig investeringsrådgivning.
Letar… Något gick fel. Försök igen. {n} frågor kvar i dag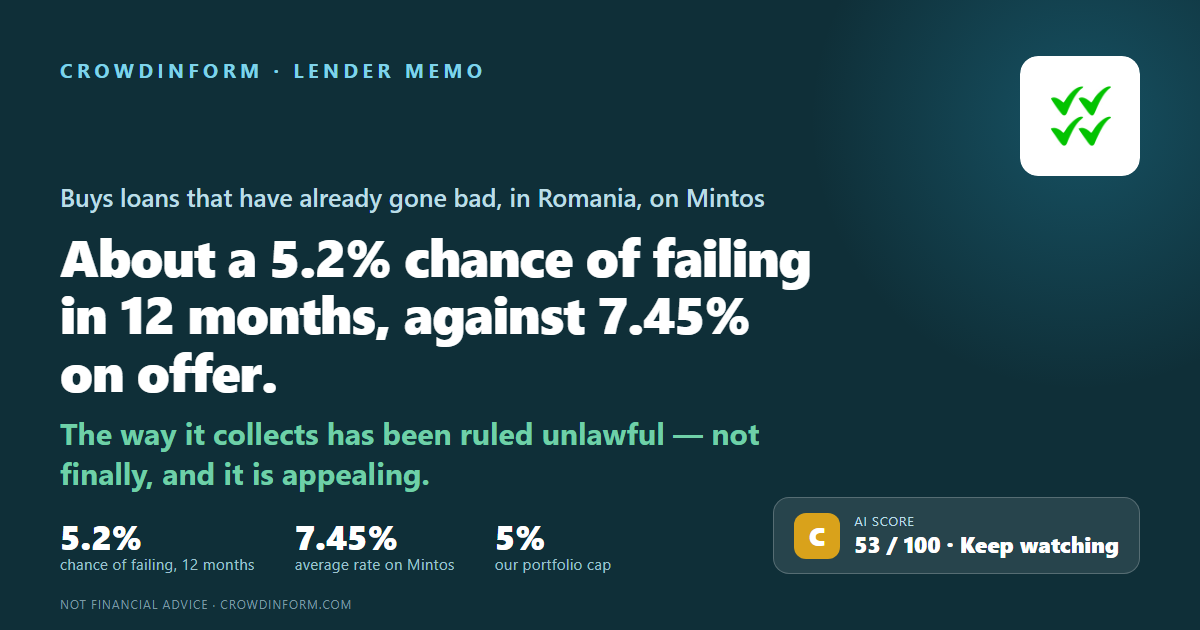
Rumänien
Ditt kapital är i riskzonen. Räntan är avtalad, inte garanterad: om en låntagare inte betalar kan du förlora en del av eller alla dina pengar.
Vår AI ger det här projektet 53 av 100: Medel. Så fungerar AI-betyget
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
Finopro IFN S.A. lånar inte ut på vanligt sätt. Bolaget köper lån som redan har blivit dåliga från två bolag i sin egen grupp och försöker driva in dem. Investerare på Mintos lånar ut pengar till det. Detta memo ställer en enda fråga: hur stor är risken att bolaget inte betalar tillbaka till dem under de närmaste 12 månaderna, och varför.
Vi ställer sex frågor om varje långivare: tjänar bolaget tillräckligt, betalas dess lån tillbaka, finns det en buffert av ägarnas egna pengar, hur riskfyllt är landet, kan vi lita på siffrorna, och finns det varningssignaler. Så här svarar Finopro på dem, i fyra kort — det första och det sista håller två var av de sex. Procentsatsen på varje kort är risken att bolaget fallerar om det kortet var det enda vi visste om bolaget. De är inte svaret, och de summerar inte till det; svaret högst upp väger alla sex samman.
Mycket lönsamt, och enligt de reviderade siffrorna nästan skuldfritt vid slutet av 2024: ägarnas pengar på 58,5 mn RON mot 74,4 mn RON av allt bolaget äger, 79 RON av varje 100. Ingen sätter något minimum för den bufferten och ingen bevakar den — varken centralbanken eller bolaget självt. Men vinsten fördubblades för att ett avtal med systerbolagen upphörde, inte för att bolaget drev in mer — och de oreviderade siffrorna för 2025 visar att upplåning dyker upp och att bufferten är tunnare.
Nästan varje lån bolaget äger hade redan slutat betalas när det köptes. Vad de är värda är bolagets egen prognos för vad det kommer att driva in — och dess bokslut redovisar ingen förändring alls medan det indrivna kan ligga var som helst mellan 75 % och 125 % av den prognosen.
Leun, inte euron. Ingen regering med fulla befogenheter sedan maj 2026, och parlamentet avvisade en tredje statsminister den 30 september. I dag kan Finopro skicka en kronofogde direkt till en låntagares dörr med bara låneavtalet i hand, utan att först gå till domstol. En rumänsk lag, redan ett år försenad och som ska vara i kraft den 20 november 2026, skulle ta bort det. Mest för lån som tecknas efter det datumet, så effekten byggs upp över år — även om lagtexten kan nå också äldre krediter utan slutdatum — checkkrediter och revolverande krediter — i det ögonblick de säljs vidare.
Bolaget har ingen kund det har vunnit och ingen leverantör det har valt. Priset det betalar sina systerbolag sätts inne i gruppen och har redan ändrats en gång genom överenskommelse mellan dem. Dess egen not om närstående stämmer visserligen, men den ger fortfarande inte priset bolaget betalar dem.
Varje investering har en risk, och risk är egentligen inte en bokstav eller ett betyg av tio. Det är två enkla frågor: hur stor är risken att bolaget fallerar, och hur mycket av dina pengar skulle du förlora om det hände. Sätt ihop de två och du ser om avkastningen är värd risken.
För Finopro: cirka 5,2 % risk att fallera under de närmaste 12 månaderna. Om vi antar att cirka 30 % av pengarna kommer tillbaka i det läget kostar risken ungefär 3,7 % per år — så räntan på 7,45 % som erbjuds är värd cirka 3,8 % när risken är betald.
En utannonserad ränta på 7,45 % är vad du får om allt går bra. Vad du behåller är räntan minus vad betalningsinställelser kostar dig. Räntan i sig säger alltså mycket lite.
Riskkostnad = risk att fallera × den andel du inte får tillbaka. Vi räknar med 30 % tillbaka och 70 % förlorat. De 30 % är ett antagande vi tillämpar på varje långivare så att de kan jämföras med varandra — det är inte en uppmätt siffra, och svaret ändras mycket om du väljer annat.
Tänk på två påhittade långivare. Den ena betalar 14 % men har 17 % risk att fallera inom året: risken kostar cirka 11,9 % per år, och kvar blir ungefär 2 %. Den andra betalar 9 % med 2,5 % risk: risken kostar cirka 1,8 %, och kvar blir cirka 7 %. Den större siffran på skärmen kan lätt vara den sämre.
| Med våra siffror | |
|---|---|
| Risk att fallera under ett år | 5,2 % |
| Förlust om det fallerar (70 %) | × 0,7 |
| Riskkostnad per år | 3,7 % |
| Ränta som erbjuds på Mintos | 7,45 % |
| Kvar efter riskkostnaden | cirka 3,8 % |
Dess eget bokslut säger det rent ut: huvudverksamheten är indrivning av skulder. Bolaget är registrerat hos Rumäniens centralbank i det särskilda registret för finansbolag som inte är banker. Det hade 17 anställda i genomsnitt under 2024, lika många som 2023.
Bolaget köper dem från två bolag i sin egen grupp, Credius och Business Microcredit. Dess bokslut behandlar de portföljer det köper som osäkra från den dag de köps. Det omfinansierar också personer som redan är efter med betalningarna; det säger inte hur stor del av verksamheten det är.
Cirka 14,3 mn euro till 5,1 RON per euro. Det är 98 RON av varje 100 av allt bolaget äger. Siffran är inte ett marknadspris. Den är bolagets egen uppskattning av vad det kommer att driva in, räknad tillbaka till vad det är värt i dag — så den är lägre än de pengar bolaget hoppas kunna driva in, och den rör sig när uppskattningen rör sig.
Ett inkassobolag på samma adress håller 99,96 %, och två privatpersoner håller resten. Bokslutet anger NCH Balkan Fund L.P. på Caymanöarna, som den part som i sista hand har nyttan; vi har inte hittat något kreditbetyg för den. De två systerbolagen som säljer till Finopro hålls genom ett annat bolag, Lapworth Holdings på Cypern, som bokslutet inte placerar ovanför Finopros egen ägare. Finopros bokslut säger uttryckligen att ingen ovanför bolaget, upp till och med den slutliga förmånstagaren, upprättar sammanställd redovisning.
Bolaget uppträder under varumärket Credius — den juridiska person som anges är FINOPRO IFN S.A. Dess två systerbolag ligger under samma varumärke, och deras egna siffror finns inte i detta memo.
Den genomsnittliga räntan på Mintos när vi läste den den 9 november 2026, då cirka 1,6 mn euro var utestående till investerare. Plattformens siffror lästa den 9 november 2026. Det är det minsta av de tre bolagen i gruppen.
Mintos eget betyg, inte vårt, läst den 9 november 2026; Mintos uppdaterade det den 9 oktober 2026 (den 13 september 2026 var det 7,0). De fyra delarna bakom det är 7,9 för hur lånen presterar, 7,9 för hur bolaget sköter indrivningen, 5,6 för hur bra återköpslöftet är och 7,2 för hur upplägget är konstruerat — där återköpslöftet är den klart svagaste delen, och det är den del som handlar om att få betalt.
Siffran som följer handlar inte om det här bolaget ensamt. Mintos publicerar den bara för alla tre gruppbolagen tillsammans, så den säger ingenting om Finopro ensamt. För de tre tillsammans var den cirka 33 000 euro av 23,3 mn euro den 13 september 2026 — cirka 0,14 %, mot cirka 0,98 % för hela plattformen, alltså ungefär en sjundedel av plattformens siffra. Vi har inte gett någon jämförelse med den mellersta långivaren på plattformen, eftersom den siffran rör sig beroende på hur varumärkena räknas och vi inte kunde avgöra den. Ingenting i den säger vad Finopros egen siffra är.
Hela analysen tar upp låntagaren eller bolaget, säkerheten, kassaflödet, riskerna och ett omdöme. Logga in för att läsa den.
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
Logga in för att fråga AI om projektets dokument.
Logga in👍 Ja · 0 👎 Nej · 0
Affiliatelänk · ditt kapital är i riskzonen
Se 42 projekt →Mintos
Mintos
Mintos