
Regulowana
Trwa bonus
Wcześniejsza sprzedaż
- Poziom ryzyka
- Wysoki
- Ryzyko a zwrot
- Średni
- Już od
- €50
Link polecający · ryzyko utraty kapitału
Zobacz projekty (42) →Pytania o inwestowanie? Zapytaj przewodnika AI.
Cześć! Jestem przewodnikiem AI Crowdinform.
Zaloguj się za darmo, aby pytać przewodnika AI o platformy, projekty i swoje plany.
Odpowiedzi pochodzą ze sprawdzonych danych Crowdinform. Informacja, a nie osobiste doradztwo inwestycyjne.
Szukam… Coś poszło nie tak. Spróbuj ponownie. Pozostałe pytania dziś: {n}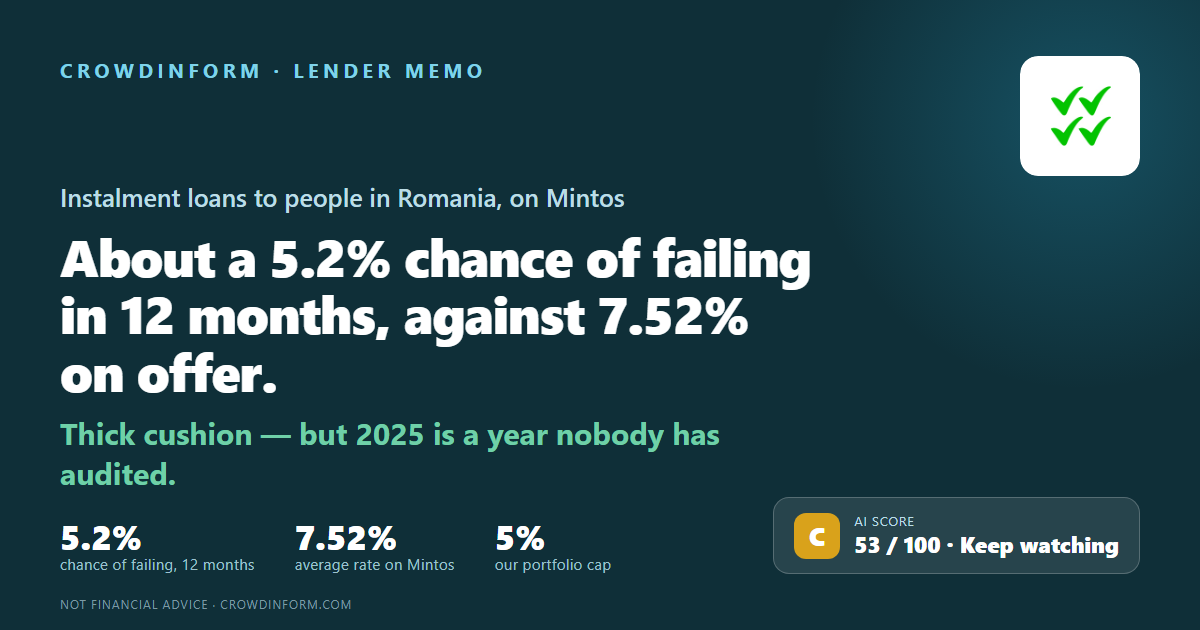
Rumunia
Ryzyko utraty kapitału. Oprocentowanie jest ustalone, ale nie gwarantowane: jeśli pożyczkobiorca nie spłaci zobowiązania, możesz stracić część lub całość swoich pieniędzy.
Nasza AI daje temu projektowi 53 na 100 punktów: Średnia. Jak działa ocena AI
Informacje, a nie osobiste doradztwo inwestycyjne. Ocena AI dotyczy dokumentów publikowanych przez platformę, może być błędna i nie przewiduje zysków.
Credius IFN S.A. to rumuńska spółka, która pożycza pieniądze ludziom i dostaje je z powrotem w ratach. Inwestorzy na Mintos pożyczają jej pieniądze. To memo zadaje jedno pytanie: jakie jest prawdopodobieństwo, że nie zwróci im pieniędzy w ciągu najbliższych 12 miesięcy, i dlaczego.
O każdym pożyczkodawcy zadajemy sześć pytań: czy zarabia dość, czy jego pożyczki są spłacane, czy ma dość własnych pieniędzy na pokrycie strat, jak ryzykowny jest jego kraj, czy można zaufać jego liczbom i czy są sygnały ostrzegawcze. Każde oceniamy od 1 do 5 i nadajemy mu wagę. Cztery karty poniżej pokazują, jak wypadły — ale nie są po to, żeby je sumować. Wynik ważony to około 5,2% na górze tej strony.
Gruba poduszka z własnych pieniędzy właścicieli i zyski w dwóch z trzech ostatnich lat — ale mocno skaczą, a trzy czwarte zysku przed podatkiem za 2025 rok opiera się na jednym zysku, którego spółka nigdy nie wyjaśnia.
Złe długi wzięły w 2024 roku 45 RON z każdych 100 RON przychodu. Najgorsze pożyczki znikają z ksiąg wcześnie, sprzedane spółce siostrzanej, więc udział opóźnionych pożyczek wygląda lepiej, niż jest.
Lej, nie euro. Największy deficyt budżetowy w Unii Europejskiej, brak pełnego rządu od maja 2026 roku i trzecia kandydatura na premiera odrzucona 30 września 2026 roku, a do tego ustawowy limit tego, ile pożyczkodawcy mogą pobierać. Czwarty kandydat nie został wskazany, kiedy sprawdzaliśmy to ostatni raz, 5 października 2026 roku.
Pieniądze leżące w spółkach powiązanych to między 31% a 60% kapitału własnego, zależnie od tego, co się liczy, a za 2025 rok w ogóle nie da się tego sprawdzić. Dane za 2025 rok są niezbadane i nie zgadzają się ze sobą.
Każda inwestycja niesie ryzyko, a ryzyko to nie litera ani ocena w skali do dziesięciu. To dwa proste pytania: jakie jest prawdopodobieństwo, że ta spółka upadnie, i ile swoich pieniędzy stracisz, jeśli tak się stanie. Połącz jedno z drugim i zobaczysz, czy zysk jest tego wart.
Dla Crediusa: około 5,2% szans na niewypłacalność w ciągu najbliższych 12 miesięcy. Jeśli założymy, że wraca wtedy około 30% pieniędzy, koszt ryzyka wynosi z grubsza 3,7% rocznie — więc oferowane 7,52% jest warte około 3,9% po opłaceniu ryzyka. To najcieńsza marża ze wszystkich pożyczkodawców z oceną C, jakich oceniliśmy.
Reklamowane 7,52% to tyle, ile obiecano Ci, jeśli wszystko pójdzie dobrze. Zostaje Ci ta stawka minus to, ile kosztują Cię niewypłacalności. Samo oprocentowanie mówi więc bardzo niewiele.
Koszt ryzyka = prawdopodobieństwo niewypłacalności × część pieniędzy, której nie odzyskasz. Przyjmujemy, że wraca 30%, a 70% przepada. Te 30% to założenie, które stosujemy do każdego pożyczkodawcy, żeby dało się ich porównywać ze sobą — to nie jest liczba zmierzona, a wynik zmienia się mocno, jeśli wybierzesz inaczej.
Weź dwóch wymyślonych pożyczkodawców. Pierwszy płaci 14%, ale ma 17% szans na niewypłacalność w ciągu roku: ryzyko kosztuje około 11,9% rocznie, więc zostaje z grubsza 2%. Drugi płaci 9% przy 2,5% szans: ryzyko kosztuje około 1,8%, zostaje około 7%. Większa liczba na ekranie łatwo może być tą gorszą.
| Na naszych liczbach | |
|---|---|
| Szansa na niewypłacalność w ciągu roku | 5,2% |
| Strata, jeśli upadnie (70%) | × 0,7 |
| Koszt ryzyka na rok | 3,7% |
| Oprocentowanie na Mintos | 7,52% |
| Zostaje po koszcie ryzyka | około 3,9% |
To nie bank i nie przyjmuje depozytów. Zarejestrowana w banku centralnym Rumunii, który ją nadzoruje.
Pożyczki od 2 000 do 100 000 RON na rok do pięciu lat. Strona pośrednika we wrześniu 2026 roku pokazywała przykładowy koszt roczny 58,6% w skali roku — dużo. Część 3 podaje ustawowe pułapy, które ruszają się razem ze stopą banku centralnego.
Jej własny portfel pożyczek na koniec 2025 roku, po kosztach złych długów — około 17,6 mln EUR przy 5,1 RON za euro. Urósł o 39% w 2025 roku, po spadku o 5% w 2024 roku.
Cypryjska spółka ma 99,99%. Nad nią stoi NCH Balkan Fund L.P., który nie ma żadnego ratingu kredytowego. Nikt w grupie nie publikuje sprawozdań łącznych.
Wystawiona tam jako „Credius”. Dwie spółki siostrzane — Finopro i Business Microcredit — są wystawione osobno, a ich liczb nie ma w tym memo. Własna ocena ryzyka Mintos dla Credius IFN wynosiła 7,0 na 10, gdy odczytaliśmy ją 9 listopada 2026 roku (Mintos zaktualizował ją 9 października 2026 roku), i składała się z 7,9 za to, jak spłacają się pożyczki, 7,9 za obsługę, 5,6 za siłę gwarancji odkupu i 5,2 za strukturę umowy.
Średnie oprocentowanie na Mintos 9 listopada 2026 roku; niewykupionych było tam około 17,6 mln EUR. Dane platformy odczytane 9 listopada 2026 roku.
Linia kredytowa od spółki finansującej Mintos na koniec 2024 roku, biegnąca do 30 kwietnia 2028 roku. Rok wcześniej było to 25,4 mln RON.
Pełna analiza obejmuje pożyczkobiorcę lub spółkę, zabezpieczenie, przepływy pieniężne, ryzyka i werdykt. Zaloguj się, aby ją przeczytać.
Informacje, a nie osobiste doradztwo inwestycyjne. Ocena AI dotyczy dokumentów publikowanych przez platformę, może być błędna i nie przewiduje zysków.
Zaloguj się, aby zapytać AI o dokumenty tego projektu.
Zaloguj się👍 Tak · 0 👎 Nie · 0
Link polecający · ryzyko utraty kapitału
Zobacz projekty (42) →Mintos
Mintos
Mintos