
Regulowana
Trwa bonus
Wcześniejsza sprzedaż
- Poziom ryzyka
- Wysoki
- Ryzyko a zwrot
- Średni
- Już od
- €50
Link polecający · ryzyko utraty kapitału
Zobacz projekty (42) →Pytania o inwestowanie? Zapytaj przewodnika AI.
Cześć! Jestem przewodnikiem AI Crowdinform.
Zaloguj się za darmo, aby pytać przewodnika AI o platformy, projekty i swoje plany.
Odpowiedzi pochodzą ze sprawdzonych danych Crowdinform. Informacja, a nie osobiste doradztwo inwestycyjne.
Szukam… Coś poszło nie tak. Spróbuj ponownie. Pozostałe pytania dziś: {n}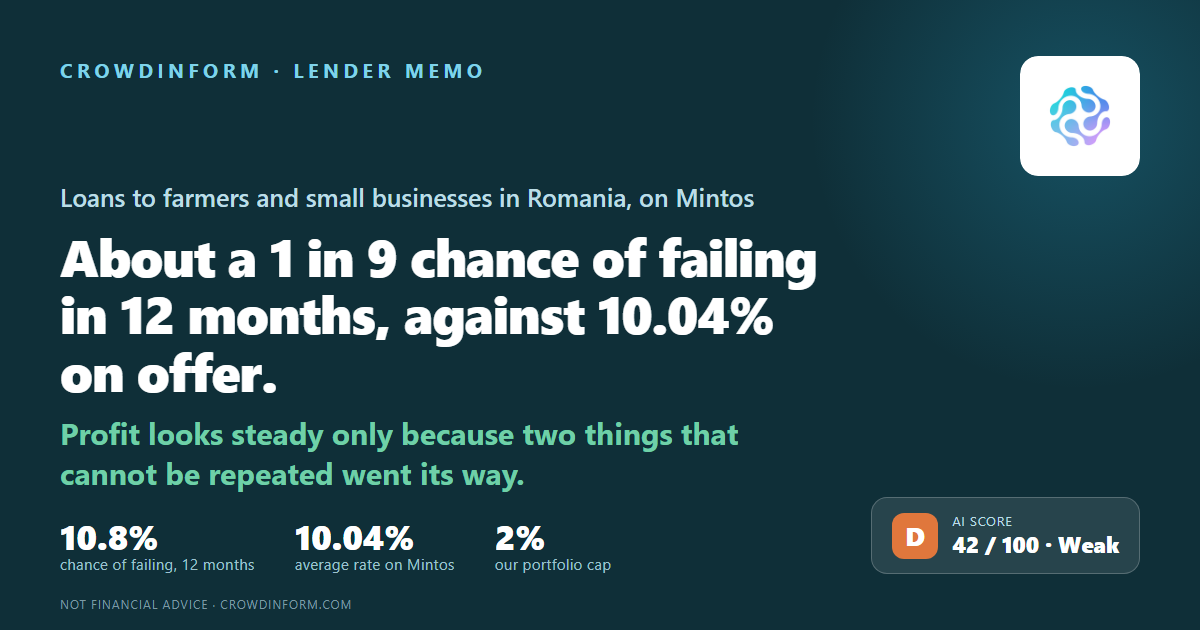
Rumunia
Ryzyko utraty kapitału. Oprocentowanie jest ustalone, ale nie gwarantowane: jeśli pożyczkobiorca nie spłaci zobowiązania, możesz stracić część lub całość swoich pieniędzy.
Nasza AI daje temu projektowi 42 na 100 punktów: Niska. Jak działa ocena AI
Informacje, a nie osobiste doradztwo inwestycyjne. Ocena AI dotyczy dokumentów publikowanych przez platformę, może być błędna i nie przewiduje zysków.
MK Kredit IFN S.A. to rumuńska spółka, która pożycza pieniądze rolnikom i małym firmom. „IFN” w jej nazwie to rumuńskie określenie pożyczkodawcy, który nie jest bankiem: pożycza pieniądze, ale nie przyjmuje depozytów. Do lipca 2025 roku nazywała się Mikro Kapital IFN. Inwestorzy na Mintos pożyczają jej pieniądze. To memo zadaje jedno pytanie: jakie jest prawdopodobieństwo, że MK Kredit nie zwróci im pieniędzy w ciągu najbliższych 12 miesięcy, i dlaczego.
Korzystaliśmy z jej własnego raportu za pierwszą połowę 2026 roku, opublikowanego na giełdzie w Bukareszcie na koniec września; z jej raportu za 2025 rok dla tej samej giełdy, do którego nie zdobyliśmy żadnego raportu z badania; z jej sprawozdania za 2024 rok, zbadanego przez Baker Tilly; oraz ze sprawozdania za 2023 rok, do którego PricewaterhouseCoopers wydał opinię z zastrzeżeniami — czyli audytor je podpisał, ale wskazał coś, co uznał za błędne albo czego nie mógł sprawdzić. Jej mołdawska spółka siostrzana ma własne memo i nie jest tą spółką.
W pierwszej połowie 2026 roku zysk po podatku był prawie dokładnie taki jak rok wcześniej. Ale zysk przed podatkiem spadł. To, co zostało po podatku, utrzymało się tylko dlatego, że mocno obcięto koszt złych długów, a rachunek podatkowy był o ćwierć mniejszy. W tym samym czasie pieniądze, które straciła na kursie walutowym — wygląda na to, że pożycza w euro, a udziela pożyczek w lejach — wzięły 13,00 RON z każdych 100 RON przychodu, wobec 0,21 RON dwa lata wcześniej.
O każdym pożyczkodawcy zadajemy sześć pytań: czy zarabia dość, czy jego pożyczki są spłacane, czy ma dość własnych pieniędzy na pokrycie strat, jak ryzykowny jest jego kraj, czy można zaufać jego liczbom i czy są sygnały ostrzegawcze. Każde oceniamy od 1 do 5 i nadajemy mu wagę. Cztery karty poniżej obejmują wszystkie sześć — pierwsza i ostatnia mieszczą po dwa. Wagi bardzo się różnią: zyski 30%, portfel pożyczek 20%, poduszka 20%, kraj 15%, zaufanie do liczb 10%, sygnały ostrzegawcze 5%. Nie są po to, żeby je sumować; wynik ważony to około 10,8% na górze tej strony. Nasze sześć ocen to 2, 2, 3, 2, 1 i 2, w tej kolejności.
Zarabia pieniądze co roku, a różnica między tym, co pobiera od pożyczkobiorców, a tym, co płaci za własne pieniądze, się powiększa. Ale zysk spadł o ćwierć w 2025 roku, spadł znowu przed podatkiem w pierwszej połowie 2026 roku, a to, co go trzyma, to nie pożyczanie. Kapitał własny to około 19 RON na każde 100 RON, które spółka posiada — mniej, gdy wyjmiesz obietnicę od jej spółki matki.
Pożyczki w poważnym opóźnieniu — najgorsza z trzech grup, na jakie spółka dzieli swoje pożyczki — poprawiły się, z 6,65% portfela na koniec 2025 roku do 5,79% na 30 czerwca 2026 roku. Ale w pieniądzach prawie się nie ruszyły, a koszt złych długów, który pokazałby, że poprawa jest prawdziwa, obcięto do prawie zera. Prawie dwie trzecie portfela to pożyczki dla rolnictwa.
Lej to nie euro, a ta spółka odczuwa to bezpośrednio. Rumunia nie ma ustalonego rządu od maja 2026 roku; trzeci kandydat na premiera został odrzucony przez parlament w dniu, w którym pisaliśmy to memo. Czwarty kandydat, dyplomata Luca Niculescu, został wskazany 5 października 2026 roku i nie został zatwierdzony, kiedy sprawdzaliśmy to ostatni raz, 9 października 2026 roku.
Jej właścicielem jest luksemburski fundusz bez własnego ratingu kredytowego, który pożycza jej pieniądze nawet na 20% i nie obiecał inwestorom Mintos niczego. Nie zdobyliśmy żadnego raportu z badania za 2025 rok. A raport roczny zaprzecza wypłacie dywidend, którą zapisują jej własne zbadane sprawozdania.
Każda inwestycja niesie ryzyko, a ryzyko to nie litera ani ocena w skali do dziesięciu. To dwa proste pytania: jakie jest prawdopodobieństwo, że ta spółka upadnie, i ile swoich pieniędzy stracisz, jeśli tak się stanie. Połącz jedno z drugim i zobaczysz, czy zysk jest tego wart.
Dla MK Kredit: około 10,8% szans na niewypłacalność w ciągu najbliższych 12 miesięcy. Jeśli założymy, że wraca wtedy około 30% pieniędzy, koszt ryzyka wynosi z grubsza 7,55% rocznie — więc oferowane 10,04% jest warte około 2,49% po opłaceniu ryzyka. To 10,04% to oprocentowanie, jakie Mintos publikował dla tego pożyczkodawcy, gdy sprawdzaliśmy 9 listopada 2026 roku (takie samo jak 13 września 2026 roku), a nie stawka, którą udało nam się potwierdzić gdziekolwiek indziej.
Reklamowane 10,04% to tyle, ile obiecano Ci, jeśli wszystko pójdzie dobrze. Zostaje Ci ta stawka minus to, ile kosztują Cię niewypłacalności. Samo oprocentowanie mówi więc bardzo niewiele.
Koszt ryzyka = prawdopodobieństwo niewypłacalności × część pieniędzy, której nie odzyskasz. Przyjmujemy, że wraca 30%, a 70% przepada. Te 30% to założenie, które stosujemy do każdego pożyczkodawcy, żeby dało się ich porównywać ze sobą — to nie jest liczba zmierzona, a wynik zmienia się mocno, jeśli wybierzesz inaczej.
Weź dwóch wymyślonych pożyczkodawców. Pierwszy płaci 14%, ale ma 17% szans na niewypłacalność w ciągu roku: ryzyko kosztuje około 11,9% rocznie, więc zostaje z grubsza 2%. Drugi płaci 9% przy 2,5% szans: ryzyko kosztuje około 1,8%, zostaje około 7%. Większa liczba na ekranie łatwo może być tą gorszą.
| Na naszych liczbach | |
|---|---|
| Szansa na niewypłacalność w ciągu roku | 10,8% |
| Strata, jeśli upadnie (70%) | × 0,7 |
| Koszt ryzyka na rok | 7,55% |
| Oprocentowanie na Mintos | 10,04% |
| Zostaje po koszcie ryzyka | około 2,49% |
Dwie uwagi do tej tabeli. Koszt ryzyka bierzemy z niezaokrąglonego prawdopodobieństwa niewypłacalności, 10,78%, a nie z pokazanych 10,8%, dlatego 10,8 × 0,7 daje 7,56, a nie 7,55, które pokazujemy. A oprocentowania w tym memo są dwa: 10,04% powyżej to tyle, ile Mintos publikował inwestorom w momencie, gdy odczytaliśmy tę wartość 9 listopada 2026 roku (bez zmian od 13 września 2026 roku), i to jest podstawa, jakiej używamy dla każdego pożyczkodawcy, żeby dało się ich porównywać. Osobno, zbadana nota do sprawozdania spółki za 2024 rok pokazuje, że sam MK Kredit płacił około 10,9% za dwie swoje pożyczki z Mintos, ważone wielkością — to jest jej koszt, ma około 21 miesięcy i jest to najnowsze rozbicie na poszczególnych wierzycieli, jakie istnieje.
Nie jest bankiem i nie przyjmuje depozytów. W specjalnym rejestrze Banku Narodowego Rumunii od listopada 2019 roku, z siedzibą w Iași i 14 oddziałami. W lipcu 2025 roku zmieniła nazwę z Mikro Kapital IFN na MK Kredit IFN.
Prawie dwie trzecie portfela to rolnictwo — 62,86% na koniec 2025 roku, a dla roku wcześniejszego dwa dokumenty dają dwie odpowiedzi: 62,89% w raporcie spółki dla giełdy i 63,65% w jej zbadanym sprawozdaniu. Przy każdej z tych lektur koncentracja nie słabnie. Ten raport dla giełdy mówi też, że ponad 99% portfela idzie do osób prawnych, a własna lista tego raportu to spółki, jednoosobowe działalności gospodarcze (jedna osoba prowadząca firmę na własne nazwisko) i zarejestrowani rolnicy. Jej zbadane sprawozdanie za 2024 rok osobno pokazuje 39,7 mln RON, około jednej szóstej portfela, jako pożyczki dla osób fizycznych. W Rumunii jednoosobowa działalność gospodarcza albo gospodarstwo rodzinne liczy się w prawie jako osoba fizyczna, a nie firma, i to jest prawdopodobne wyjaśnienie, ale te dwa ujawnienia nie są tym samym i nie udało nam się ich uzgodnić.
Tyle pożyczkobiorcy byli winni na 30 czerwca 2026 roku, przed odjęciem pieniędzy, które spółka odłożyła na pożyczki spodziewane do stracenia. To około 54 mln EUR przy kursie z 31 grudnia 2025 roku, którego używamy do liczb na koniec roku; przy kursie, jaki obowiązywał w czerwcu 2026 roku, byłoby mniej, a różnica między tymi dwoma jest tym, o czym jest część 1.
ALTERNATIVE Fond de Securitizare, którego własne zbadane sprawozdanie pokazuje 435,5 mln EUR aktywów przy 73,9 mln EUR własnych pieniędzy — więc sam fundusz jest w około 83% finansowany długiem. Część 4 wyjaśnia, dlaczego taki właściciel to ryzyko, a nie pocieszenie.
Wystawiona tam jako „Mikro Kapital (RO)”. Jej mołdawska spółka siostrzana jest wystawiona osobno i ma własne memo; nie czytaj jednej za drugą.
Własna liczba Mintos, odczytana 9 listopada 2026 roku (13 września 2026 roku było to 16,3 mln EUR), której nie udało nam się potwierdzić gdziekolwiek indziej. Na koniec 2024 roku Mintos był już największym pojedynczym wierzycielem tej spółki.
Własna ocena Mintos, odczytana 9 listopada 2026 roku, tak jak Mintos zaktualizował ją 9 października 2026 roku; bez zmian od 13 września 2026 roku. Dane platformy odczytane 9 listopada 2026 roku. Cztery części, z których się składa, to 9,4 za to, jak spłacają się pożyczki, 7,5 za obsługę, 8,1 za siłę gwarancji odkupu i 5,2 za strukturę umowy — struktura jest zdecydowanie najsłabsza z czterech.
Pełna analiza obejmuje pożyczkobiorcę lub spółkę, zabezpieczenie, przepływy pieniężne, ryzyka i werdykt. Zaloguj się, aby ją przeczytać.
Informacje, a nie osobiste doradztwo inwestycyjne. Ocena AI dotyczy dokumentów publikowanych przez platformę, może być błędna i nie przewiduje zysków.
Zaloguj się, aby zapytać AI o dokumenty tego projektu.
Zaloguj się👍 Tak · 0 👎 Nie · 0
Link polecający · ryzyko utraty kapitału
Zobacz projekty (42) →Mintos
Mintos
Mintos