
Gereguleerd
Bonus actief
Vroeg verkopen mogelijk
- Risiconiveau
- Hoog
- Risico-rendement
- Gemiddeld
- Starten vanaf
- €50
Affiliatelink · kapitaal loopt risico
Bekijk 42 projecten →Vragen over beleggen? Vraag het de AI-gids.
Hallo! Ik ben de AI-gids van Crowdinform.
Log gratis in om de AI-gids vragen te stellen over platforms, projecten en uw plannen.
Antwoorden komen uit de gecontroleerde gegevens van Crowdinform. Informatie, geen persoonlijk beleggingsadvies.
Even opzoeken… Er ging iets mis. Probeer het opnieuw. Vandaag nog {n} vragen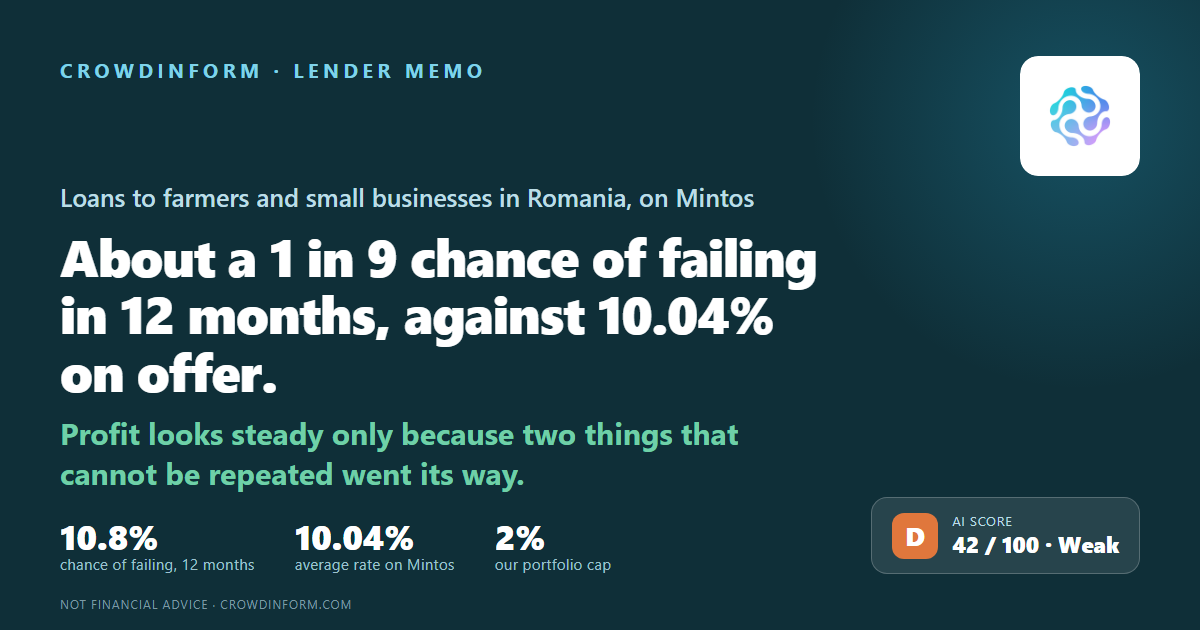
Roemenië
Kapitaal loopt risico. De rente is afgesproken, niet gegarandeerd: als een lener in gebreke blijft, kunt u (een deel van) uw geld verliezen.
Onze AI geeft dit project 42 van de 100: Laag. Zo werkt de AI-score
Informatie, geen persoonlijk beleggingsadvies. De AI-score beoordeelt de documenten die het platform publiceert, kan onjuist zijn en voorspelt geen rendement.
MK Kredit IFN S.A. is een Roemeens bedrijf dat uitleent aan boeren en kleine bedrijven. De “IFN” in de naam is het Roemeense label voor een kredietverstrekker die geen bank is: het leent geld uit, maar het neemt geen spaargeld aan. Tot juli 2025 heette het Mikro Kapital IFN. Beleggers op Mintos lenen geld aan dit bedrijf. Deze memo stelt één vraag: hoe groot is de kans dat MK Kredit die beleggers de komende 12 maanden niet terugbetaalt, en waarom.
Wij hebben zijn eigen verslag over de eerste helft van 2026 gebruikt, aan het eind van september gepubliceerd op de beurs van Boekarest; zijn verslag over 2025 aan dezelfde beurs, waarvoor wij geen controleverslag hebben verkregen; zijn jaarrekening over 2024, gecontroleerd door Baker Tilly; en zijn jaarrekening over 2023, waarover PricewaterhouseCoopers een verklaring met voorbehoud afgaf — wat betekent dat de accountant de jaarrekening heeft goedgekeurd maar iets noemde wat hij fout vond, of niet kon controleren. Zijn Moldavische zusterbedrijf heeft een eigen memo van ons en is niet dit bedrijf.
In de eerste helft van 2026 was de winst na belasting bijna precies gelijk aan die van een jaar eerder. Maar de winst vóór belasting daalde. Wat er na belasting overbleef hield alleen stand omdat de last voor slechte leningen scherp werd verlaagd en de belastingrekening een kwart kleiner was. Ondertussen nam het geld dat het op de wisselkoers verloor — het lijkt in euro’s te lenen en het leent in lei uit — 13,00 RON van elke 100 RON die het verdiende, tegen 0,21 RON twee jaar eerder.
We stellen zes vragen over elke kredietverstrekker: verdient het genoeg, worden zijn leningen terugbetaald, heeft het genoeg eigen vermogen om verliezen op te vangen, hoe riskant is het land, kunnen we de cijfers vertrouwen, en zijn er waarschuwingssignalen. Elk krijgt een cijfer van 1 tot 5 en een gewicht. De vier kaarten hieronder dekken alle zes — de eerste en de laatste bevatten er elk twee. De gewichten verschillen sterk: winst 30%, de leningenportefeuille 20%, de buffer 20%, het land 15%, vertrouwen 10%, waarschuwingssignalen 5%. Ze zijn niet bedoeld om bij elkaar op te tellen; de gewogen uitkomst is de ongeveer 10,8% bovenaan deze pagina. Onze zes cijfers zijn 2, 2, 3, 2, 1 en 2, in die volgorde.
Het heeft elk jaar geld verdiend, en het gat tussen wat het leners rekent en wat het voor zijn eigen geld betaalt wordt groter. Maar de winst zakte in 2025 een kwart, zakte in de eerste helft van 2026 opnieuw vóór belasting, en wat hem overeind houdt is niet het uitlenen. Het eigen vermogen is ongeveer 19 RON van elke 100 RON die het bedrijf bezit — minder zodra je er een belofte van het moederbedrijf uit haalt.
Leningen met een ernstige achterstand — de slechtste van de drie groepen waarin het bedrijf zijn leningen indeelt — verbeterden, van 6,65% van de portefeuille aan het eind van 2025 naar 5,79% op 30 juni 2026. Maar in geld bewogen ze bijna niet, en de last die zou laten zien dat de verbetering echt is werd tot bijna niets verlaagd. Bijna twee derde van de portefeuille is uitlenen aan boeren.
De leu is niet de euro, en dit bedrijf voelt dat direct. Roemenië heeft sinds mei 2026 geen vaste regering; een derde kandidaat voor het premierschap is op de dag dat deze memo werd geschreven door het parlement afgewezen. Een vierde kandidaat, de diplomaat Luca Niculescu, is op 5 oktober 2026 aangewezen en was nog niet bevestigd toen wij het voor het laatst controleerden, op 9 oktober 2026.
Zijn eigenaar is een Luxemburgs fonds zonder eigen kredietrating, dat er tegen maximaal 20% aan uitleent en Mintos-beleggers niets heeft beloofd. Wij hebben geen controleverslag over 2025 verkregen. En het jaarverslag ontkent dividenden te hebben uitgekeerd die zijn eigen gecontroleerde jaarrekening optekent.
Elke belegging heeft risico, en risico is eigenlijk geen letter en geen cijfer op tien. Het zijn twee simpele vragen: hoe groot is de kans dat dit bedrijf niet betaalt, en hoeveel van uw geld zou u kwijt zijn als dat gebeurt. Zet die twee bij elkaar en u ziet of de vergoeding het waard is.
Voor MK Kredit: ongeveer 10,8% kans op wanbetaling in de komende 12 maanden. Als we aannemen dat er in dat geval ongeveer 30% van het geld terugkomt, zijn de risicokosten ruwweg 7,55% per jaar — dus de rente van 10,04% is ongeveer 2,49% waard als het risico is betaald. Die 10,04% is de rente die Mintos voor deze kredietverstrekker publiceerde toen wij op 9 november 2026 keken (dezelfde als op 13 september 2026), geen rente die wij ergens anders hebben kunnen controleren.
Een geadverteerde 10,04% is wat u wordt beloofd als alles goed gaat. Wat u houdt, is die rente min wat wanbetalingen u kosten. De rente alleen zegt dus heel weinig.
Risicokosten = kans op wanbetaling × deel van uw geld dat u niet terugkrijgt. Wij rekenen met 30% terug en 70% verloren. Die 30% is een aanname die we op elke kredietverstrekker toepassen, zodat ze met elkaar te vergelijken zijn — het is geen gemeten cijfer, en de uitkomst verandert sterk als u iets anders kiest.
Neem twee verzonnen kredietverstrekkers. De een betaalt 14% maar heeft 17% kans op wanbetaling binnen het jaar: de risicokosten zijn ongeveer 11,9% per jaar, er blijft dus ruwweg 2% over. De ander betaalt 9% met 2,5% kans: de risicokosten zijn ongeveer 1,8%, er blijft ongeveer 7% over. Het grootste getal op het scherm kan makkelijk het slechtste zijn.
| Met onze cijfers | |
|---|---|
| Kans op wanbetaling in een jaar | 10,8% |
| Verlies bij wanbetaling (70%) | × 0,7 |
| Risicokosten per jaar | 7,55% |
| Rente op Mintos | 10,04% |
| Over na de risicokosten | ongeveer 2,49% |
Twee aantekeningen bij die tabel. Wij nemen de risicokosten van de niet-afgeronde kans op wanbetaling, 10,78%, en niet van de 10,8% die er staat, en daarom komt 10,8 × 0,7 uit op 7,56 en niet op de 7,55 die wij laten zien. En er zijn twee rentes in deze memo: de 10,04% hierboven is wat Mintos aan beleggers publiceerde toen wij het op 9 november 2026 lazen (ongewijzigd sinds 13 september 2026), en dat is de basis die wij voor elke kredietverstrekker gebruiken zodat ze te vergelijken zijn. Los daarvan laat de gecontroleerde toelichting bij de jaarrekening over 2024 van het bedrijf zien dat MK Kredit zelf ongeveer 10,9% betaalde op zijn twee Mintos-leningen, gewogen naar grootte — dat zijn zijn kosten, het is ongeveer 21 maanden oud, en het is de nieuwste uitsplitsing per geldschieter die bestaat.
Geen bank, en het neemt geen spaargeld aan. Sinds november 2019 in het speciale register van de Nationale Bank van Roemenië, gevestigd in Iași, met 14 vestigingen. In juli 2025 is de naam veranderd van Mikro Kapital IFN in MK Kredit IFN.
Bijna twee derde van de portefeuille is landbouw — 62,86% aan het eind van 2025, en voor een jaar eerder geven twee documenten twee antwoorden: 62,89% in het verslag van het bedrijf aan de beurs en 63,65% in zijn gecontroleerde jaarrekening. Op beide lezingen neemt de concentratie niet af. Dat verslag zegt ook dat meer dan 99% van de portefeuille naar rechtspersonen gaat, en zijn eigen opsomming daarvan is bedrijven, eenmanszaken (één persoon die op eigen naam onderneemt) en ingeschreven boeren. Zijn gecontroleerde jaarrekening over 2024 vermeldt daarnaast 39,7 mln RON, ongeveer een zesde van de portefeuille, als uitlenen aan particulieren. In Roemenië geldt een eenmanszaak of een familieboerderij in de wet als particulier en niet als bedrijf, en dat is de waarschijnlijke verklaring, maar de twee vermeldingen zijn niet hetzelfde en wij konden ze niet op elkaar laten aansluiten.
Dat is wat leners op 30 juni 2026 schuldig waren, vóór het geld dat het bedrijf apart heeft gezet voor leningen die het verwacht te verliezen. Het is ongeveer € 54 mln tegen de koers van 31 december 2025 die wij voor cijfers per jaareinde gebruiken; tegen welke koers er in juni 2026 ook gold zou het minder zijn, en het gat tussen die twee is waar deel 1 over gaat.
ALTERNATIVE Fond de Securitizare, waarvan de eigen gecontroleerde jaarrekening € 435,5 mln aan bezittingen laat zien tegen € 73,9 mln aan eigen vermogen — het fonds is dus zelf voor ongeveer 83% met geleend geld gefinancierd. Deel 4 legt uit waarom dat eigendom een risico is en geen troost.
Daar vermeld als “Mikro Kapital (RO)”. Zijn Moldavische zuster staat er apart vermeld en heeft een eigen memo; lees de een niet voor de ander.
Het eigen cijfer van Mintos toen wij het op 9 november 2026 lazen (op 13 september 2026 was het € 16,3 mln), dat wij nergens anders hebben kunnen controleren. Aan het eind van 2024 was Mintos voor dit bedrijf al de grootste afzonderlijke geldschieter.
Het eigen cijfer van Mintos toen wij het op 9 november 2026 lazen, zoals Mintos het op 9 oktober 2026 bijwerkte; ongewijzigd sinds 13 september 2026. Platformcijfers gelezen op 9 november 2026. De vier onderdelen erachter zijn 9,4 voor hoe de leningen presteren, 7,5 voor het beheer, 8,1 voor de kracht van de terugkoopgarantie en 5,2 voor de opzet van de afspraak — de opzet is veruit het zwakste van de vier.
De volledige analyse behandelt de lener of het bedrijf, de zekerheid, de kasstroom, de risico's en een oordeel. Log in om deze te lezen.
Informatie, geen persoonlijk beleggingsadvies. De AI-score beoordeelt de documenten die het platform publiceert, kan onjuist zijn en voorspelt geen rendement.
Log in om de AI vragen te stellen over de documenten van dit project.
Inloggen👍 Ja · 0 👎 Nee · 0
Affiliatelink · kapitaal loopt risico
Bekijk 42 projecten →Mintos
Mintos
Mintos