
Réglementé
Bonus en cours
Revente anticipée
- Niveau de risque
- Élevé
- Risque-rendement
- Moyen
- Dès
- €50
Lien affilié · capital à risque
Voir 42 projets →Des questions sur l'investissement ? Demandez au guide IA.
Bonjour ! Je suis le guide IA de Crowdinform.
Connectez-vous gratuitement pour interroger le guide IA sur les plateformes, les projets et vos plans.
Les réponses proviennent des données vérifiées de Crowdinform. Information, et non conseil en investissement personnalisé.
Recherche en cours… Une erreur s'est produite. Veuillez réessayer. {n} questions restantes aujourd'hui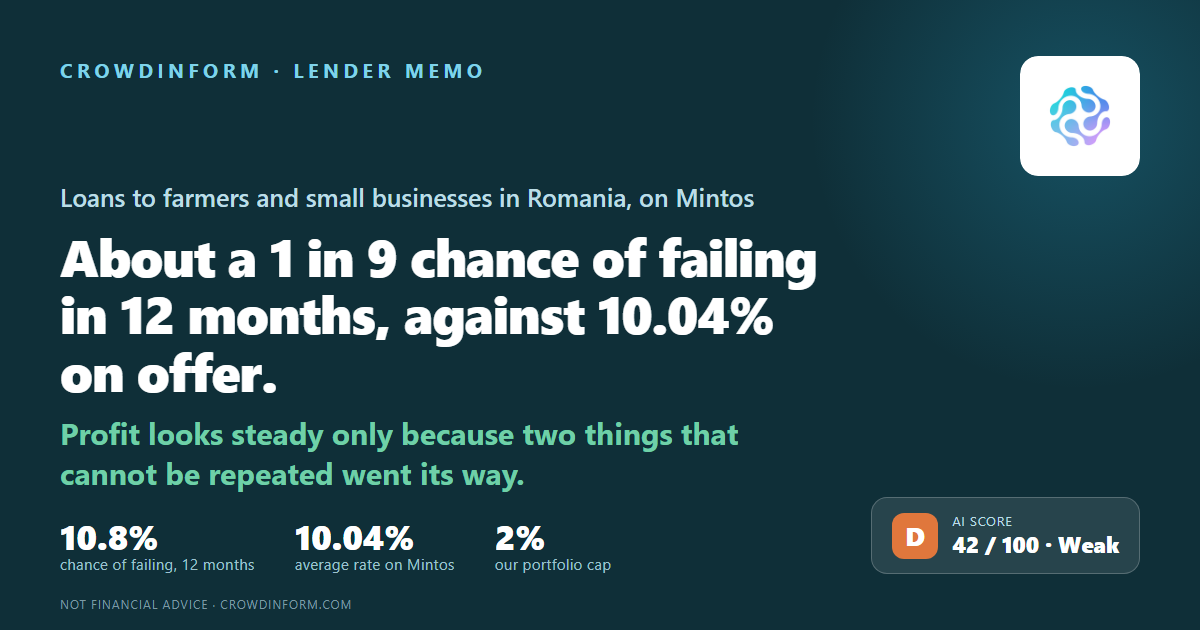
Roumanie
Capital à risque. Le taux est convenu, et non garanti : si un emprunteur fait défaut, vous pouvez perdre une partie ou la totalité de votre argent.
Notre IA attribue à ce projet 42 sur 100 : Faible. Comment fonctionne le score IA
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
MK Kredit IFN S.A. est une société roumaine qui prête aux agriculteurs et aux petites entreprises. Le « IFN » de son nom est l’appellation roumaine d’un prêteur qui n’est pas une banque : il prête de l’argent, mais il ne reçoit pas de dépôts. Elle s’appelait Mikro Kapital IFN jusqu’en juillet 2025. Les investisseurs de Mintos lui prêtent de l’argent. Ce mémo pose une seule question : quelle est la probabilité que MK Kredit ne rembourse pas ces investisseurs dans les 12 prochains mois, et pourquoi.
Nous avons utilisé son propre rapport du premier semestre 2026, publié à la Bourse de Bucarest fin septembre ; son rapport 2025 à la même bourse, pour lequel nous n’avons obtenu aucun rapport d’audit ; ses comptes 2024, audités par Baker Tilly ; et ses comptes 2023, sur lesquels PricewaterhouseCoopers a émis une opinion avec réserve — c’est-à-dire que l’auditeur les a validés mais a nommé quelque chose qu’il estimait erroné, ou qu’il n’a pas pu vérifier. Sa société sœur moldave fait l’objet d’un mémo distinct de notre part et n’est pas cette société.
Au premier semestre 2026, le bénéfice après impôt a été presque exactement celui d’un an plus tôt. Mais le bénéfice avant impôt a baissé. Ce qui restait après impôt n’a tenu que parce que la charge pour créances douteuses a été fortement réduite et que la facture d’impôt était d’un quart plus petite. Pendant ce temps, l’argent qu’elle a perdu sur le taux de change — elle semble emprunter en euros et elle prête en lei — a pris 13,00 RON sur chaque 100 RON de ce qu’elle a gagné, contre 0,21 RON il y a deux ans.
Nous posons six questions sur chaque prêteur : gagne-t-elle assez d’argent, ses prêts sont-ils remboursés, a-t-elle assez de fonds propres pour absorber les pertes, son pays est-il risqué, peut-on faire confiance à ses chiffres, et y a-t-il des signaux d’alerte. Chacune est notée de 1 à 5 puis pondérée. Les quatre cartes ci-dessous couvrent les six — la première et la dernière en portent deux chacune. Les pondérations diffèrent beaucoup : les revenus 30 %, le portefeuille de prêts 20 %, le matelas 20 %, le pays 15 %, la confiance 10 %, les signaux d’alerte 5 %. Elles ne sont pas faites pour être additionnées ; le résultat pondéré, c’est le chiffre d’environ 10,8 % en haut de cette page. Nos six notes sont 2, 2, 3, 2, 1 et 2, dans cet ordre.
Elle a gagné de l’argent chaque année, et l’écart entre ce qu’elle facture aux emprunteurs et ce qu’elle paie pour son propre argent se creuse. Mais le bénéfice a baissé d’un quart en 2025, a encore baissé avant impôt au premier semestre 2026, et ce qui le soutient n’est pas l’activité de prêt. Les fonds propres représentent environ 19 RON sur chaque 100 RON que la société possède — moins une fois retirée une promesse de sa maison mère.
Les prêts gravement en retard — le pire des trois groupes dans lesquels la société classe ses prêts — se sont améliorés, passant de 6,65 % du portefeuille à la fin de 2025 à 5,79 % au 30 juin 2026. Mais en argent ils ont à peine bougé, et la charge qui montrerait que l’amélioration est réelle a été réduite à presque rien. Près des deux tiers du portefeuille sont du prêt agricole.
Le leu n’est pas l’euro, et cette société le ressent directement. La Roumanie n’a plus de gouvernement stable depuis mai 2026 ; un troisième candidat au poste de premier ministre a été rejeté par le parlement le jour où ce mémo a été rédigé. Un quatrième candidat, le diplomate Luca Niculescu, a été nommé le 5 octobre 2026 et n’avait pas été confirmé lors de notre dernière vérification, le 9 octobre 2026.
Son propriétaire est un fonds luxembourgeois sans notation de crédit propre, qui lui prête jusqu’à 20 % et qui n’a rien promis aux investisseurs Mintos. Nous n’avons obtenu aucun rapport d’audit pour 2025. Et le rapport annuel nie le versement de dividendes que ses propres comptes audités enregistrent.
Tout investissement comporte un risque, et le risque n’est pas vraiment une lettre ni une note sur dix. Ce sont deux questions simples : quelle est la probabilité que cette société fasse défaut, et quelle part de votre argent perdriez-vous si cela arrivait. Mettez les deux ensemble et vous voyez si le rendement en vaut la peine.
Pour MK Kredit : environ 10,8 % de probabilité de défaillance dans les 12 prochains mois. Si l’on suppose qu’environ 30 % de l’argent revient dans ce cas, le risque coûte à peu près 7,55 % par an — donc le taux de 10,04 % vaut environ 2,49 % une fois le risque payé. Ce 10,04 % est le taux que Mintos publiait pour ce prêteur lorsque nous avons regardé le 9 novembre 2026 (le même que le 13 septembre 2026), et non un taux que nous avons pu vérifier ailleurs.
Un taux affiché de 10,04 % est ce qu’on vous promet si tout va bien. Ce que vous gardez, c’est ce taux moins ce que les défaillances vous coûtent. Le taux seul vous apprend donc très peu de choses.
Coût du risque = probabilité de défaillance × part que vous ne récupérez pas. Nous retenons 30 % récupérés et 70 % perdus. Ces 30 % sont une hypothèse que nous appliquons à chaque prêteur pour qu’ils soient comparables entre eux — ce n’est pas un chiffre mesuré, et la réponse change beaucoup si vous choisissez autrement.
Prenez deux prêteurs imaginaires. L’un paie 14 % mais a 17 % de probabilité de défaillance dans l’année : le risque coûte environ 11,9 % par an, il reste à peu près 2 %. L’autre paie 9 % avec une probabilité de 2,5 % : le risque coûte environ 1,8 %, il reste environ 7 %. Le plus gros chiffre à l’écran est facilement le moins bon.
| Avec nos chiffres | |
|---|---|
| Probabilité de défaillance sur un an | 10,8 % |
| Perte en cas de défaillance (70 %) | × 0,7 |
| Coût du risque par an | 7,55 % |
| Taux sur Mintos | 10,04 % |
| Ce qui reste après le coût du risque | environ 2,49 % |
Deux remarques sur ce tableau. Nous calculons le coût du risque à partir de la probabilité de défaillance non arrondie, 10,78 %, plutôt qu’à partir des 10,8 % affichés, et c’est pourquoi 10,8 × 0,7 donne 7,56 plutôt que les 7,55 que nous affichons. Et il y a deux taux dans ce mémo : le 10,04 % ci-dessus est ce que Mintos publiait aux investisseurs lorsque nous l’avons relevé le 9 novembre 2026 (inchangé depuis le 13 septembre 2026), et c’est la base que nous utilisons pour chaque prêteur afin qu’ils soient comparables. Par ailleurs, l’annexe auditée des comptes 2024 de la société montre que MK Kredit elle-même payait environ 10,9 % sur ses deux emprunts Mintos, pondérés par leur taille — c’est son coût, il a environ 21 mois, et c’est la ventilation par prêteur la plus récente qui existe.
Ce n’est pas une banque et elle ne reçoit pas de dépôts. Inscrite au registre spécial de la Banque nationale de Roumanie depuis novembre 2019, basée à Iași, avec 14 agences. Elle a été renommée de Mikro Kapital IFN en MK Kredit IFN en juillet 2025.
Près des deux tiers du portefeuille sont agricoles — 62,86 % à la fin de 2025, et pour un an plus tôt deux documents donnent deux réponses : 62,89 % dans le rapport de la société à la bourse et 63,65 % dans ses comptes audités. Selon l’une comme l’autre lecture, la concentration ne se relâche pas. Ce rapport à la bourse indique aussi que plus de 99 % du portefeuille va à des personnes morales, et sa propre liste de celles-ci est faite de sociétés, d’entrepreneurs individuels (une personne qui exerce une activité en son nom propre) et d’agriculteurs enregistrés. Ses comptes audités 2024 montrent séparément 39,7 M RON, environ un sixième du portefeuille, en prêts à des particuliers. En Roumanie, un entrepreneur individuel ou une exploitation familiale compte en droit comme un particulier plutôt que comme une entreprise, ce qui est l’explication probable, mais les deux informations publiées ne disent pas la même chose et nous n’avons pas pu les faire concorder.
C’est ce que les emprunteurs devaient au 30 juin 2026, avant l’argent que la société a mis de côté pour les prêts qu’elle s’attend à perdre. Cela fait environ 54 M€ au taux du 31 décembre 2025 que nous utilisons pour les chiffres de fin d’année ; au taux, quel qu’il soit, qui s’appliquait en juin 2026, ce serait moins, et l’écart entre les deux est justement le sujet de la section 1.
ALTERNATIVE Fond de Securitizare, dont les propres comptes audités montrent 435,5 M€ d’actifs face à 73,9 M€ de fonds propres — le fonds est donc lui-même financé à environ 83 % par de l’emprunt. La section 4 explique pourquoi cette détention est un risque plutôt qu’un réconfort.
Elle y est référencée sous le nom « Mikro Kapital (RO) ». Sa sœur moldave y est référencée séparément et a son propre mémo ; ne lisez pas l’un pour l’autre.
Le chiffre de Mintos lui-même, relevé le 9 novembre 2026 (16,3 M€ le 13 septembre 2026), que nous n’avons pas pu vérifier ailleurs. À la fin de 2024, Mintos était déjà le plus gros prêteur de cette société.
La note de Mintos elle-même, relevée le 9 novembre 2026, telle que Mintos l’a mise à jour le 9 octobre 2026 ; inchangée depuis le 13 septembre 2026. Chiffres de la plateforme lus le 9 novembre 2026. Les quatre composantes derrière elle sont 9,4 pour la tenue des prêts, 7,5 pour la gestion, 8,1 pour la solidité de la garantie de rachat et 5,2 pour la structure du montage — la structure est de loin la plus faible des quatre.
L'analyse complète couvre l'emprunteur ou l'entreprise, la garantie, les flux de trésorerie, les risques et un verdict. Connectez-vous pour la lire.
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Connectez-vous pour interroger l'IA sur les documents de ce projet.
Connexion👍 Oui · 0 👎 Non · 0
Lien affilié · capital à risque
Voir 42 projets →Mintos
Mintos
Mintos