
Regulada
Bono activo
Venta anticipada
- Nivel de riesgo
- Alto
- Riesgo-rentabilidad
- Media
- Desde
- €50
Enlace de afiliado · capital en riesgo
Ver 42 proyectos →¿Preguntas sobre inversión? Pregunte a la guía IA.
¡Hola! Soy la guía de IA de Crowdinform.
Inicia sesión gratis para preguntar a la guía IA sobre plataformas, proyectos y tus planes.
Las respuestas proceden de los datos verificados de Crowdinform. Información, no asesoramiento de inversión personalizado.
Buscando… Algo ha fallado. Inténtelo de nuevo. {n} preguntas restantes hoy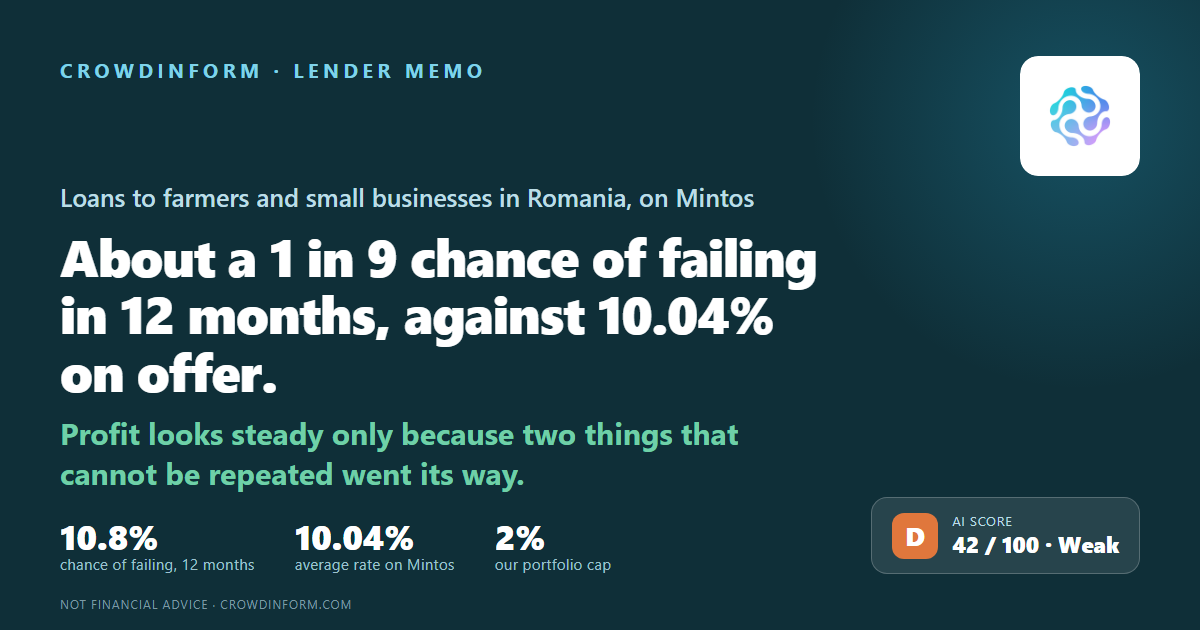
Rumanía
Capital en riesgo. El tipo está pactado, no garantizado: si un prestatario incurre en impago, puede perder una parte o la totalidad de su dinero.
Nuestra IA da a este proyecto 42 de 100: Baja. Cómo funciona la puntuación de la IA
Información, no asesoramiento personalizado de inversión. La puntuación IA valora los documentos que publica la plataforma, puede equivocarse y no predice la rentabilidad.
MK Kredit IFN S.A. es una empresa rumana que presta a agricultores y a pequeños negocios. La «IFN» de su nombre es la etiqueta rumana de un prestamista que no es un banco: presta dinero, pero no acepta depósitos. Se llamaba Mikro Kapital IFN hasta julio de 2025. Los inversores de Mintos le prestan dinero. Este memo plantea una sola pregunta: cuál es la probabilidad de que MK Kredit no devuelva el dinero a esos inversores en los próximos 12 meses, y por qué.
Hemos usado su propio informe del primer semestre de 2026, publicado en la bolsa de Bucarest a finales de septiembre; su informe de 2025 a la misma bolsa, del que no hemos obtenido ningún informe de auditoría; sus cuentas de 2024, auditadas por Baker Tilly; y sus cuentas de 2023, sobre las que PricewaterhouseCoopers emitió una opinión con salvedades — es decir, el auditor las firmó pero señaló algo que consideraba equivocado, o que no pudo comprobar. Su empresa hermana moldava tiene un memo aparte nuestro y no es esta empresa.
En el primer semestre de 2026 el beneficio después de impuestos fue casi exactamente el mismo que un año antes. Pero el beneficio antes de impuestos bajó. Lo que quedó después de impuestos se sostuvo solo porque el cargo por créditos dudosos se recortó con fuerza y la factura fiscal fue una cuarta parte más pequeña. Mientras tanto, el dinero que perdió por el tipo de cambio — parece endeudarse en euros y presta en lei — se llevó 13,00 RON de cada 100 RON que ingresó, frente a 0,21 RON de hace dos años.
Hacemos seis preguntas sobre cada prestamista: gana bastante dinero, le devuelven sus préstamos, tiene bastante dinero propio para absorber pérdidas, cuánto riesgo tiene su país, podemos confiar en sus cifras y hay señales de alerta. Cada una se puntúa de 1 a 5 y se pondera. Las cuatro fichas de abajo cubren las seis — la primera y la última llevan dos cada una. Los pesos son muy distintos: beneficios 30 %, la cartera de préstamos 20 %, el colchón 20 %, el país 15 %, la confianza 10 % y las señales de alerta 5 %. No están hechas para sumarse; el resultado ponderado es ese alrededor del 10,8 % que aparece al principio de esta página. Nuestras seis puntuaciones son 2, 2, 3, 2, 1 y 2, en ese orden.
Ha ganado dinero todos los años, y la diferencia entre lo que cobra a sus prestatarios y lo que paga por su propio dinero se está ensanchando. Pero el beneficio cayó una cuarta parte en 2025, volvió a caer antes de impuestos en el primer semestre de 2026, y lo que lo sostiene no es el negocio de prestar. El dinero de los propietarios es de unos 19 RON de cada 100 RON que la empresa tiene — menos si se quita una promesa de su matriz.
Los préstamos en mora grave — el peor de los tres grupos en los que la empresa clasifica sus préstamos — mejoraron, del 6,65 % de la cartera al cierre de 2025 al 5,79 % a 30 de junio de 2026. Pero en dinero casi no se movieron, y el cargo que demostraría que la mejora es real se recortó hasta casi nada. Casi dos tercios de la cartera son préstamos al campo.
El leu no es el euro, y esta empresa lo nota directamente. Rumanía no tiene un gobierno estable desde mayo de 2026; un tercer candidato a primer ministro fue rechazado por el parlamento el mismo día en que se redactó este memo. Un cuarto candidato, el diplomático Luca Niculescu, fue nombrado el 5 de octubre de 2026 y, cuando lo comprobamos por última vez, el 9 de octubre de 2026, aún no había sido confirmado.
Su propietario es un fondo luxemburgués sin calificación de crédito propia, que le presta hasta al 20 % y no ha prometido nada a los inversores de Mintos. No hemos obtenido ningún informe de auditoría de 2025. Y el informe anual niega que se pagaran dividendos que sus propias cuentas auditadas recogen.
Toda inversión conlleva riesgo, y el riesgo no es en realidad una letra ni una nota sobre diez. Son dos preguntas sencillas: qué probabilidad hay de que esta empresa no pague, y cuánto de su dinero perdería si eso pasara. Junte las dos y verá si lo que se gana merece la pena.
Para MK Kredit: alrededor de un 10,8 % de probabilidad de impago en los próximos 12 meses. Si suponemos que en ese caso vuelve alrededor del 30 % del dinero, el riesgo cuesta más o menos un 7,55 % al año — así que el tipo del 10,04 % vale alrededor del 2,49 % una vez pagado el riesgo. Ese 10,04 % es el tipo que Mintos publicaba para este prestamista cuando lo miramos el 9 de noviembre de 2026 (el mismo que el 13 de septiembre de 2026), no un tipo que hayamos podido comprobar en ningún otro sitio.
Un 10,04 % anunciado es lo que le prometen si todo va bien. Lo que usted se queda es ese tipo menos lo que le cuestan los impagos. Así que el tipo por sí solo dice muy poco.
Coste del riesgo = la probabilidad de impago × la parte que no recupera. Suponemos que vuelve un 30 % y se pierde un 70 %. Ese 30 % es una hipótesis que aplicamos a cada prestamista para que se puedan comparar entre sí — no es una cifra medida, y la respuesta cambia mucho si usted elige otra.
Imagine dos prestamistas. Uno paga un 14 % pero tiene un 17 % de probabilidad de impago dentro del año: el riesgo cuesta alrededor del 11,9 % al año, y quedan unos 2 %. El otro paga un 9 % con una probabilidad del 2,5 %: el riesgo cuesta alrededor del 1,8 %, y quedan unos 7 %. La cifra más grande de la pantalla puede ser fácilmente la peor.
| Con nuestras cifras | |
|---|---|
| Probabilidad de impago en un año | 10,8 % |
| Pérdida si no paga (70 %) | × 0,7 |
| Coste del riesgo al año | 7,55 % |
| Tipo en Mintos | 10,04 % |
| Lo que queda tras el coste del riesgo | alrededor del 2,49 % |
Dos notas sobre esa tabla. El coste del riesgo lo tomamos de la probabilidad de impago sin redondear, el 10,78 %, y no del 10,8 % que se muestra, y por eso 10,8 × 0,7 da 7,56 y no el 7,55 que mostramos. Y en este memo hay dos tipos: el 10,04 % de arriba es lo que Mintos publicaba a los inversores cuando lo leímos el 9 de noviembre de 2026 (sin cambios desde el 13 de septiembre de 2026), que es la base que usamos para cada prestamista para que se puedan comparar. Aparte, la nota auditada de las cuentas de 2024 de la empresa muestra que MK Kredit pagaba ella misma alrededor del 10,9 % por sus dos préstamos de Mintos, ponderados por tamaño — ese es su coste, tiene unos 21 meses, y es el desglose por prestamista más reciente que existe.
No es un banco y no acepta depósitos. Está en el registro especial del Banco Nacional de Rumanía desde noviembre de 2019, tiene su sede en Iași y cuenta con 14 sucursales. Pasó de llamarse Mikro Kapital IFN a MK Kredit IFN en julio de 2025.
Casi dos tercios de la cartera son agricultura — el 62,86 % al cierre de 2025, y para un año antes dos documentos dan dos respuestas: el 62,89 % en el informe de la empresa a la bolsa y el 63,65 % en sus cuentas auditadas. Con cualquiera de las dos lecturas la concentración no se está aflojando. Ese informe a la bolsa dice además que más del 99 % de la cartera va a personas jurídicas, y su propia lista de ellas son empresas, empresarios individuales (una persona que hace negocio a su propio nombre) y agricultores registrados. Sus cuentas auditadas de 2024 muestran aparte 39,7 M RON, alrededor de una sexta parte de la cartera, como préstamos a particulares. En Rumanía un empresario individual o una granja familiar cuentan legalmente como particular y no como negocio, que es la explicación más probable, pero las dos informaciones no dicen lo mismo y no hemos podido cuadrarlas.
Es lo que debían los prestatarios a 30 de junio de 2026, antes del dinero que la empresa ha apartado para los préstamos que espera perder. Son alrededor de 54 M€ al tipo del 31 de diciembre de 2025 que usamos para las cifras de cierre de año; al tipo que rigiera en junio de 2026 sería menos, y la diferencia entre los dos es de lo que trata el apartado 1.
ALTERNATIVE Fond de Securitizare, cuyas propias cuentas auditadas muestran 435,5 M€ de activos frente a 73,9 M€ de dinero propio — así que el fondo está financiado él mismo con deuda en alrededor de un 83 %. El apartado 4 explica por qué esa propiedad es un riesgo y no un consuelo.
Aparece allí como «Mikro Kapital (RO)». Su hermana moldava aparece por separado y tiene su propio memo; no lea uno por el otro.
La propia cifra de Mintos cuando la leímos el 9 de noviembre de 2026 (16,3 M€ el 13 de septiembre de 2026), que no hemos podido comprobar en ningún otro sitio. Al cierre de 2024 Mintos ya era el mayor prestamista individual de esta empresa.
La propia puntuación de Mintos cuando la leímos el 9 de noviembre de 2026, tal como Mintos la actualizó el 9 de octubre de 2026; sin cambios desde el 13 de septiembre de 2026. Cifras de la plataforma leídas el 9 de noviembre de 2026. Las cuatro partes que hay detrás son 9,4 para el comportamiento de los préstamos, 7,5 para la gestión, 8,1 para la solidez de la recompra y 5,2 para la estructura del acuerdo — la estructura es con diferencia la más débil de las cuatro.
El análisis completo cubre al prestatario o la empresa, la garantía, el flujo de caja, los riesgos y un veredicto. Inicie sesión para leerlo.
Información, no asesoramiento personalizado de inversión. La puntuación IA valora los documentos que publica la plataforma, puede equivocarse y no predice la rentabilidad.
Inicie sesión para preguntar a la IA sobre los documentos de este proyecto.
Iniciar sesión👍 Sí · 0 👎 No · 0
Enlace de afiliado · capital en riesgo
Ver 42 proyectos →Mintos
Mintos
Mintos