
Regolamentata
Bonus attivo
Vendita anticipata
- Livello di rischio
- Alto
- Rischio-rendimento
- Medio
- Inizia da
- €50
Link di affiliazione · capitale a rischio
Vedi 42 progetti →Domande sugli investimenti? Chiedi alla guida IA.
Ciao! Sono la guida IA di Crowdinform.
Accedi gratis per fare domande alla guida IA su piattaforme, progetti e i tuoi piani.
Le risposte provengono dai dati verificati di Crowdinform. Informazione, non consulenza personalizzata sugli investimenti.
Sto cercando… Qualcosa è andato storto. Riprova. {n} domande rimaste oggi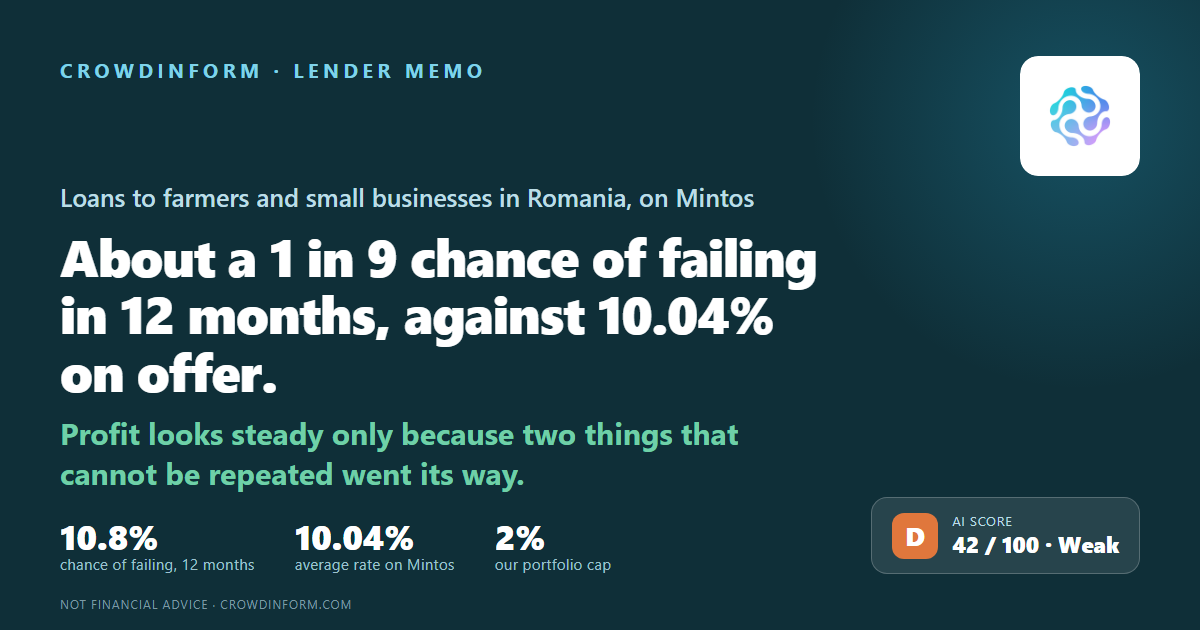
Romania
Capitale a rischio. Il tasso è concordato, non garantito: se un debitore è inadempiente puoi perdere una parte o la totalità del tuo denaro.
La nostra IA assegna a questo progetto 42 su 100: Basso. Come funziona il punteggio IA
Informazioni, non consulenza personalizzata in materia di investimenti. Il punteggio IA valuta i documenti pubblicati dalla piattaforma, può essere sbagliato e non prevede i rendimenti.
MK Kredit IFN S.A. è una società romena che presta denaro ad agricoltori e piccole imprese. La sigla “IFN” nel suo nome è l’etichetta romena per una finanziaria che non è una banca: presta denaro, ma non raccoglie depositi. Si chiamava Mikro Kapital IFN fino a luglio 2025. Gli investitori su Mintos le prestano denaro. Questo memo pone una sola domanda: qual è la probabilità che MK Kredit non ripaghi quegli investitori nei prossimi 12 mesi, e perché.
Abbiamo usato la sua relazione per il primo semestre del 2026, pubblicata sulla borsa di Bucarest a fine settembre; la sua relazione 2025 alla stessa borsa, per la quale non abbiamo ottenuto alcuna relazione di revisione; il suo bilancio 2024, revisionato da Baker Tilly; e il suo bilancio 2023, sul quale PricewaterhouseCoopers ha dato un giudizio con riserve — vuol dire che il revisore lo ha firmato ma ha indicato qualcosa che riteneva sbagliato, o che non ha potuto verificare. La sua società sorella moldava è trattata in un nostro memo separato e non è questa società.
Nel primo semestre del 2026 l’utile dopo le imposte è stato quasi esattamente quello di un anno prima. Ma l’utile ante imposte è calato. Quello che è restato dopo le imposte ha tenuto solo perché l’onere per i crediti non pagati è stato tagliato di netto e il conto delle imposte è stato un quarto più piccolo. Nel frattempo il denaro perso sul cambio — sembra prendere in prestito in euro e presta in lei — ha preso 13,00 RON su ogni 100 RON di ricavi, contro 0,21 RON due anni fa.
Poniamo sei domande su ogni finanziaria: guadagna abbastanza, i suoi prestiti vengono ripagati, ha abbastanza capitale proprio per assorbire le perdite, quanto è rischioso il suo paese, possiamo fidarci dei suoi numeri, e ci sono segnali d’allarme. Ognuna riceve un voto da 1 a 5 ed è pesata. Le quattro schede qui sotto coprono tutte e sei — la prima e l’ultima ne contengono due ciascuna. I pesi sono molto diversi: utili 30%, portafoglio prestiti 20%, cuscinetto 20%, paese 15%, fiducia nei numeri 10%, segnali d’allarme 5%. Non vanno sommati; il risultato pesato è il circa 10,8% in cima a questa pagina. I nostri sei voti sono 2, 2, 3, 2, 1 e 2, in quest’ordine.
Ha guadagnato ogni anno, e la differenza tra quanto si fa pagare dai debitori e quanto paga per il proprio denaro si sta allargando. Ma l’utile è calato di un quarto nel 2025, è calato di nuovo ante imposte nel primo semestre del 2026, e ciò che lo sostiene non è l’attività di prestito. Il capitale proprio è di circa 19 RON su ogni 100 RON che la società possiede — meno, una volta tolta una promessa della sua capogruppo.
I prestiti in grave ritardo — il peggiore dei tre gruppi in cui la società divide i suoi prestiti — sono migliorati, dal 6,65% del portafoglio a fine 2025 al 5,79% al 30 giugno 2026. Ma in denaro si sono mossi appena, e l’onere che mostrerebbe che il miglioramento è reale è stato tagliato quasi a zero. Quasi due terzi del portafoglio sono prestiti all’agricoltura.
Il leu non è l’euro, e questa società lo sente direttamente. La Romania non ha un governo stabile da maggio 2026; un terzo candidato alla carica di primo ministro è stato respinto dal parlamento il giorno in cui questo memo è stato scritto. Un quarto candidato, il diplomatico Luca Niculescu, è stato nominato il 5 ottobre 2026 e non era stato confermato al nostro ultimo controllo, il 9 ottobre 2026.
La sua proprietaria è un fondo lussemburghese senza alcun rating proprio, che le presta denaro fino al 20% e non ha promesso nulla agli investitori Mintos. Non abbiamo ottenuto alcuna relazione di revisione per il 2025. E la relazione annuale nega di aver pagato dividendi che il suo stesso bilancio revisionato registra.
Ogni investimento porta con sé un rischio, e il rischio non è davvero una lettera o un voto su dieci. Sono due domande semplici: quanto è probabile che questa società non paghi, e quanta parte dei tuoi soldi perderesti se accadesse. Mettile insieme e capisci se il guadagno vale la pena.
Per MK Kredit: circa 10,8% di probabilità di insolvenza nei prossimi 12 mesi. Se ipotizziamo che in quel caso torni indietro circa il 30% del denaro, il rischio costa più o meno 7,55% all’anno — quindi il tasso 10,04% vale circa 2,49% una volta pagato il rischio. Quel 10,04% è il tasso che Mintos pubblicava per questa finanziaria quando l’abbiamo guardato il 9 novembre 2026 (lo stesso del 13 settembre 2026), non un tasso che siamo riusciti a verificare da qualche altra parte.
Un 10,04% pubblicizzato è quello che ti viene promesso se tutto va bene. Quello che ti resta è quel tasso meno ciò che ti costano le insolvenze. Da solo, il tasso dice molto poco.
Costo del rischio = la probabilità di insolvenza × la quota che non ti torna indietro. Ipotizziamo che torni indietro il 30% e che il 70% sia perso. Quel 30% è un’ipotesi che applichiamo a ogni finanziaria così che si possano confrontare tra loro — non è un dato misurato, e il risultato cambia molto se scegli valori diversi.
Prendi due finanziarie immaginarie. Una paga il 14% ma ha il 17% di probabilità di insolvenza entro l’anno: il rischio costa circa l’11,9% all’anno, e restano più o meno il 2%. L’altra paga il 9% con il 2,5% di probabilità: il rischio costa circa l’1,8%, e restano circa il 7%. Il numero più grande sullo schermo può facilmente essere quello peggiore.
| Con i nostri numeri | |
|---|---|
| Probabilità di insolvenza in un anno | 10,8% |
| Perdita in caso di insolvenza (70%) | × 0,7 |
| Costo del rischio annuo | 7,55% |
| Tasso su Mintos | 10,04% |
| Resta dopo il costo del rischio | circa 2,49% |
Due note su quella tabella. Prendiamo il costo del rischio dalla probabilità di insolvenza non arrotondata, il 10,78%, invece del 10,8% mostrato, ed è per questo che 10,8 × 0,7 dà 7,56 e non il 7,55 che mostriamo. E in questo memo ci sono due tassi: il 10,04% qui sopra è quello che Mintos pubblicava agli investitori quando lo abbiamo rilevato il 9 novembre 2026 (invariato dal 13 settembre 2026), ed è la base che usiamo per ogni finanziaria così che si possano confrontare. Separatamente, la nota revisionata al bilancio 2024 della società mostra che MK Kredit stessa pagava circa il 10,9% sui suoi due prestiti Mintos, pesato per la dimensione — quello è il suo costo, ha circa 21 mesi, ed è il dettaglio per finanziatore più recente che esiste.
Non è una banca e non raccoglie depositi. Nel registro speciale della Banca nazionale della Romania da novembre 2019, con sede a Iași e 14 filiali. È stata rinominata da Mikro Kapital IFN a MK Kredit IFN a luglio 2025.
Quasi due terzi del portafoglio sono agricoltura — il 62,86% a fine 2025, e per un anno prima due documenti danno due risposte: il 62,89% nella relazione della società alla borsa e il 63,65% nel suo bilancio revisionato. Con entrambe le letture la concentrazione non si sta allentando. Quella relazione dice anche che oltre il 99% del portafoglio va a persone giuridiche, e il suo stesso elenco di esse comprende società, ditte individuali (una persona che fa impresa a proprio nome) e agricoltori registrati. Il suo bilancio revisionato 2024 mostra separatamente 39,7 mln RON, circa un sesto del portafoglio, come prestiti a privati. In Romania una ditta individuale o un’azienda agricola familiare conta per legge come un privato e non come un’impresa, ed è la spiegazione più probabile, ma le due informative non dicono la stessa cosa e non siamo riusciti a riconciliarle.
È quanto i debitori dovevano al 30 giugno 2026, prima del denaro che la società ha messo da parte per i prestiti che si aspetta di perdere. Sono circa 54 mln € al tasso del 31 dicembre 2025 che usiamo per le cifre di fine anno; al tasso che valeva a giugno 2026 sarebbero meno, e la distanza tra i due è l’argomento della sezione 1.
ALTERNATIVE Fond de Securitizare, il cui bilancio revisionato mostra 435,5 mln € di attività contro 73,9 mln € di capitale proprio — quindi il fondo stesso è finanziato per circa l’83% da debito. La sezione 4 spiega perché questa proprietà è un rischio e non una rassicurazione.
Presente lì come “Mikro Kapital (RO)”. La sua sorella moldava è elencata separatamente e ha un memo proprio; non leggere l’una per l’altra.
La cifra di Mintos stessa quando l’abbiamo rilevata il 9 novembre 2026 (16,3 mln € il 13 settembre 2026), che non siamo riusciti a verificare da nessun’altra parte. A fine 2024 Mintos era già, per questa società, il singolo finanziatore più grande.
Il punteggio di Mintos stessa quando l’abbiamo rilevato il 9 novembre 2026, come Mintos l’ha aggiornato il 9 ottobre 2026; invariato dal 13 settembre 2026. Dati della piattaforma letti il 9 novembre 2026. Le quattro parti dietro di esso sono 9,4 per l’andamento dei prestiti, 7,5 per la gestione, 8,1 per la solidità del riacquisto e 5,2 per la struttura dell’accordo — la struttura è di gran lunga la più debole delle quattro.
L'analisi completa copre il debitore o l'azienda, la garanzia, i flussi di cassa, i rischi e un verdetto. Accedi per leggerla.
Informazioni, non consulenza personalizzata in materia di investimenti. Il punteggio IA valuta i documenti pubblicati dalla piattaforma, può essere sbagliato e non prevede i rendimenti.
Accedi per fare domande all'IA sui documenti di questo progetto.
Accedi👍 Sì · 0 👎 No · 0
Link di affiliazione · capitale a rischio
Vedi 42 progetti →Mintos
Mintos