
Reglerad
Bonus pågår
Kan säljas i förtid
- Risknivå
- Hög
- Risk–avkastning
- Medel
- Börja från
- €50
Affiliatelänk · ditt kapital är i riskzonen
Se 42 projekt →Frågor om att investera? Fråga AI-guiden.
Hej! Jag är Crowdinforms AI-guide.
Logga in gratis för att fråga AI-guiden om plattformar, projekt och dina planer.
Svaren kommer från Crowdinforms kontrollerade data. Information, inte personlig investeringsrådgivning.
Letar… Något gick fel. Försök igen. {n} frågor kvar i dag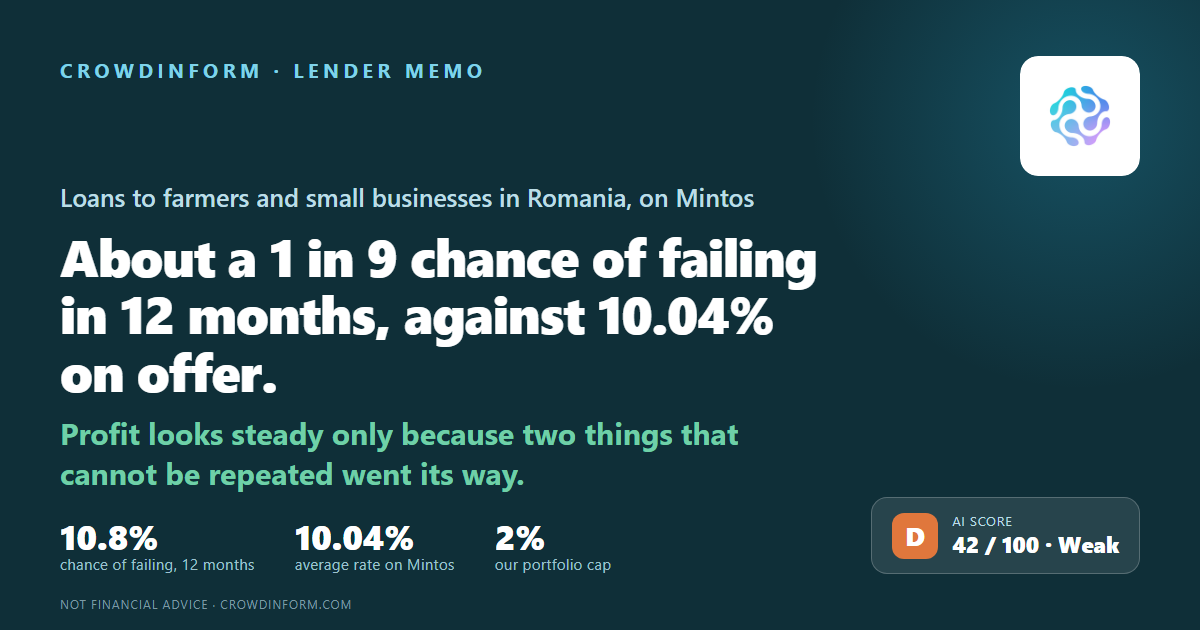
Rumänien
Ditt kapital är i riskzonen. Räntan är avtalad, inte garanterad: om en låntagare inte betalar kan du förlora en del av eller alla dina pengar.
Vår AI ger det här projektet 42 av 100: Låg. Så fungerar AI-betyget
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
MK Kredit IFN S.A. är ett rumänskt bolag som lånar ut till jordbrukare och småföretag. ”IFN” i namnet är den rumänska beteckningen för en långivare som inte är en bank: den lånar ut pengar, men tar inte emot inlåning. Bolaget hette Mikro Kapital IFN till juli 2025. Investerare på Mintos lånar ut pengar till det. Detta memo ställer en enda fråga: hur stor är risken att MK Kredit inte betalar tillbaka till de investerarna under de närmaste 12 månaderna, och varför.
Vi har använt bolagets egen rapport för första halvåret 2026, publicerad på Bukarestbörsen i slutet av september; dess rapport för 2025 till samma börs, som vi inte har fått fram någon revisionsberättelse för; bokslutet för 2024, reviderat av Baker Tilly; och bokslutet för 2023, där PricewaterhouseCoopers lämnade ett uttalande med anmärkning — vilket betyder att revisorn skrev under men pekade ut något den ansåg var fel, eller inte kunde kontrollera. Bolagets moldaviska systerbolag täcks av ett separat memo från oss och är inte det här bolaget.
Under första halvåret 2026 var vinsten efter skatt nästan exakt densamma som ett år tidigare. Men vinsten före skatt föll. Det som blev kvar efter skatt höll bara därför att kostnaden för dåliga lån skars ned kraftigt och skattenotan var en fjärdedel mindre. Samtidigt tog pengarna bolaget förlorade på valutakursen — det ser ut att låna i euro och det lånar ut i lei — 13,00 RON av varje 100 RON det tjänade in, mot 0,21 RON två år tidigare.
Vi ställer sex frågor om varje långivare: tjänar bolaget tillräckligt, betalas dess lån tillbaka, har det tillräckligt med eget kapital för att bära förluster, hur riskfyllt är landet, kan vi lita på siffrorna, och finns det varningssignaler. Var och en får betyget 1 till 5 och vägs samman. De fyra korten nedan täcker alla sex — det första och det sista håller två var. Vikterna skiljer sig mycket: intjäning 30 %, låneportföljen 20 %, bufferten 20 %, landet 15 %, tilliten 10 %, varningssignaler 5 %. De är inte tänkta att läggas ihop; det vägda resultatet är de cirka 10,8 % som står högst upp på den här sidan. Våra sex betyg är 2, 2, 3, 2, 1 och 2, i den ordningen.
Bolaget har tjänat pengar varje år, och gapet mellan vad det tar ut av låntagarna och vad det betalar för sina egna pengar vidgas. Men vinsten föll en fjärdedel 2025, föll igen före skatt under första halvåret 2026, och det som håller uppe den är inte utlåningen. Ägarnas pengar är cirka 19 RON av varje 100 RON bolaget äger — mindre när man räknar bort ett löfte från moderbolaget.
Lån som är allvarligt sena — den sämsta av de tre grupper bolaget delar in sina lån i — förbättrades, från 6,65 % av portföljen vid slutet av 2025 till 5,79 % den 30 juni 2026. Men i pengar rörde de sig nästan inte alls, och kostnaden som skulle visa att förbättringen är verklig skars ned till nästan ingenting. Nästan två tredjedelar av portföljen är utlåning till jordbruk.
Leun är inte euron, och det här bolaget känner det direkt. Rumänien har inte haft någon regering med fulla befogenheter sedan maj 2026; en tredje kandidat till statsminister avvisades av parlamentet samma dag som detta memo skrevs. En fjärde kandidat, diplomaten Luca Niculescu, utsågs den 5 oktober 2026 och hade inte godkänts när vi senast kontrollerade, den 9 oktober 2026.
Ägaren är en luxemburgsk fond utan eget kreditbetyg, som lånar ut till bolaget till upp till 20 % och inte har lovat Mintos-investerarna någonting. Vi har inte fått fram någon revisionsberättelse för 2025. Och årsredovisningen förnekar utdelningar som bolagets eget reviderade bokslut redovisar.
Varje investering har en risk, och risk är egentligen inte en bokstav eller ett betyg av tio. Det är två enkla frågor: hur stor är risken att bolaget fallerar, och hur mycket av dina pengar skulle du förlora om det hände. Sätt ihop de två och du ser om avkastningen är värd risken.
För MK Kredit: cirka 10,8 % risk att fallera under de närmaste 12 månaderna. Om vi antar att cirka 30 % av pengarna kommer tillbaka i det läget kostar risken ungefär 7,55 % per år — då är räntan på 10,04 % värd cirka 2,49 % när risken är betald. Den räntan på 10,04 % är den ränta Mintos publicerade för denna långivare när vi tittade den 9 november 2026 (samma som den 13 september 2026), inte en ränta vi har kunnat kontrollera någon annanstans.
En utannonserad ränta på 10,04 % är vad du får om allt går bra. Vad du behåller är räntan minus vad betalningsinställelser kostar dig. Räntan i sig säger alltså mycket lite.
Riskkostnad = risk att fallera × den andel du inte får tillbaka. Vi räknar med 30 % tillbaka och 70 % förlorat. De 30 % är ett antagande vi tillämpar på varje långivare så att de kan jämföras med varandra — det är inte en uppmätt siffra, och svaret ändras mycket om du väljer annat.
Tänk på två påhittade långivare. Den ena betalar 14 % men har 17 % risk att fallera inom året: risken kostar cirka 11,9 % per år, och kvar blir ungefär 2 %. Den andra betalar 9 % med 2,5 % risk: risken kostar cirka 1,8 %, och kvar blir cirka 7 %. Den större siffran på skärmen kan lätt vara den sämre.
| Med våra siffror | |
|---|---|
| Risk att fallera under ett år | 10,8 % |
| Förlust om det fallerar (70 %) | × 0,7 |
| Riskkostnad per år | 7,55 % |
| Ränta på Mintos | 10,04 % |
| Kvar efter riskkostnaden | cirka 2,49 % |
Två anmärkningar om den tabellen. Vi tar riskkostnaden från den oavrundade risken att fallera, 10,78 %, snarare än de 10,8 % som visas, vilket är varför 10,8 × 0,7 ger 7,56 i stället för de 7,55 vi visar. Och det finns två räntor i detta memo: de 10,04 % ovan är vad Mintos publicerade till investerarna när vi läste det den 9 november 2026 (oförändrat sedan den 13 september 2026), vilket är den grund vi använder för varje långivare så att de kan jämföras. Separat visar den reviderade noten till bolagets bokslut för 2024 att MK Kredit självt betalade cirka 10,9 % på sina två Mintos-lån, vägt efter storlek — det är bolagets kostnad, den är cirka 21 månader gammal, och det är den nyaste uppdelningen per kreditgivare som finns.
Ingen bank, och bolaget tar inte emot inlåning. Med i Rumäniens nationalbanks särskilda register sedan november 2019, med säte i Iași och 14 filialer. Det bytte namn från Mikro Kapital IFN till MK Kredit IFN i juli 2025.
Nästan två tredjedelar av portföljen är jordbruk — 62,86 % vid slutet av 2025, och för ett år tidigare ger två dokument två svar: 62,89 % i bolagets rapport till börsen och 63,65 % i dess reviderade bokslut. Med endera läsningen lättar koncentrationen inte. Den rapporten säger också att mer än 99 % av portföljen går till juridiska personer, och dess egen lista över dem är bolag, enskilda näringsidkare (en person som driver verksamhet i eget namn) och registrerade jordbrukare. Dess reviderade bokslut för 2024 visar separat 39,7 mn RON, cirka en sjättedel av portföljen, som utlåning till privatpersoner. I Rumänien räknas en enskild näringsidkare eller ett familjejordbruk i lag som en privatperson snarare än ett företag, vilket är den troliga förklaringen, men de två uppgifterna är inte samma sak och vi kunde inte förena dem.
Det är vad låntagarna var skyldiga den 30 juni 2026, före de pengar bolaget har satt av för lån det räknar med att förlora. Det är cirka 54 mn euro till den kurs per den 31 december 2025 som vi använder för siffror vid årets slut; till den kurs som gällde i juni 2026 skulle det vara mindre, och gapet mellan de två är vad avsnitt 1 handlar om.
ALTERNATIVE Fond de Securitizare, vars eget reviderade bokslut visar 435,5 mn euro i tillgångar mot 73,9 mn euro i egna pengar — så fonden är själv cirka 83 % finansierad med lån. Avsnitt 4 förklarar varför det ägandet är en risk snarare än en trygghet.
Listat där som ”Mikro Kapital (RO)”. Dess moldaviska systerbolag är listat separat och har sitt eget memo; läs inte det ena för det andra.
Mintos egen siffra när vi läste den den 9 november 2026 (16,3 mn euro den 13 september 2026), som vi inte har kunnat kontrollera någon annanstans. Vid slutet av 2024 var Mintos redan bolagets enskilt största kreditgivare.
Mintos eget betyg när vi läste det den 9 november 2026, så som Mintos senast uppdaterade det den 9 oktober 2026; oförändrat sedan den 13 september 2026. Plattformens siffror lästa den 9 november 2026. De fyra delarna bakom det är 9,4 för hur lånen sköts, 7,5 för hanteringen, 8,1 för styrkan i återköpsgarantin och 5,2 för uppläggets struktur — strukturen är klart den svagaste av de fyra.
Hela analysen tar upp låntagaren eller bolaget, säkerheten, kassaflödet, riskerna och ett omdöme. Logga in för att läsa den.
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
Logga in för att fråga AI om projektets dokument.
Logga in👍 Ja · 0 👎 Nej · 0
Affiliatelänk · ditt kapital är i riskzonen
Se 42 projekt →Mintos
Mintos
Mintos