
Regolamentata
Bonus attivo
Vendita anticipata
- Livello di rischio
- Alto
- Rischio-rendimento
- Medio
- Inizia da
- €50
Link di affiliazione · capitale a rischio
Vedi 11 progetti →Domande sugli investimenti? Chiedi alla guida IA.
Ciao! Sono la guida IA di Crowdinform.
Accedi gratis per fare domande alla guida IA su piattaforme, progetti e i tuoi piani.
Le risposte provengono dai dati verificati di Crowdinform. Informazione, non consulenza personalizzata sugli investimenti.
Sto cercando… Qualcosa è andato storto. Riprova. {n} domande rimaste oggi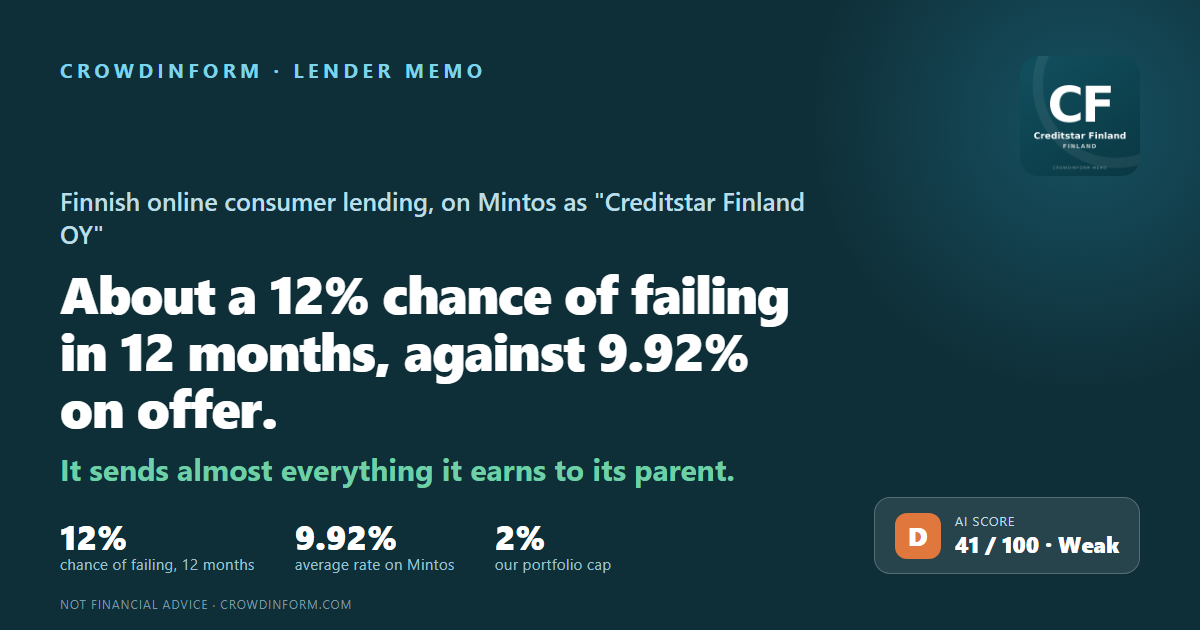
Finlandia
Capitale a rischio. Il tasso è concordato, non garantito: se un debitore è inadempiente puoi perdere una parte o la totalità del tuo denaro.
La nostra IA assegna a questo progetto 41 su 100: Basso. Come funziona il punteggio IA
Informazioni, non consulenza personalizzata in materia di investimenti. Il punteggio IA valuta i documenti pubblicati dalla piattaforma, può essere sbagliato e non prevede i rendimenti.
Creditstar Finland Oy concede prestiti online alle persone in Finlandia, con il nome Creditstar. È registrata a Helsinki dal 2009, non raccoglie depositi, e appartiene a un gruppo estone. Mintos la presenta come "Creditstar Finland OY". Questo memo pone una sola domanda: quanto è probabile che nei prossimi 12 mesi non ripaghi chi le presta denaro, e perché.
Alcuni rilievi ci fanno smettere di dare un punteggio e portano la risposta al 25% o più — una promessa finanziaria non mantenuta verso chi presta denaro, un revisore che non firma senza riserve. Nessuno di questi c’è qui, quindi questa è una D secondo l’aritmetica ordinaria delle nostre sei domande. Quello che le vale la D è la forma dell’attività: prima di un addebito della capogruppo, nel 2025 la società ha guadagnato 6,3 mln €, e dopo quell’addebito le sono restati 96.000 € — 52 centesimi su ogni 100 € entrati, dopo i 51 centesimi dell’anno prima. Non c’è quasi niente dietro di lei se un anno va male. Ogni cifra qui sotto mostra la probabilità come se quello fosse il solo rischio della società.
Il capitale proprio è il 2,9% di quello che la società possiede, ed è stato sotto zero per sei anni di fila prima del 2025.
Né la società né il suo revisore pubblicano alcuna cifra su quanto siano in ritardo i suoi prestiti finlandesi, e il suo portafoglio è cresciuto di due terzi in un anno.
Tra i paesi più sicuri che analizziamo, anche se cinque hanno un punteggio più alto. Il voto della Finlandia è B, non A — la sezione 3 spiega l’etichetta. Il suo punto più debole è se i debitori possono continuare a pagare.
Un deposito che la legge finlandese richiedeva e che il consiglio non ha mai fatto, un debito verso la capogruppo che cresce, e un gruppo vicino a due delle promesse date a chi gli presta denaro.
Ogni investimento porta con sé un rischio, e il rischio non è davvero una lettera o un voto su dieci. Sono due domande semplici: quanto è probabile che questa società non paghi e quanta parte dei tuoi soldi perderesti se accadesse. Mettile insieme e capisci se il guadagno vale la pena.
Per Creditstar Finland: circa 12% di probabilità di insolvenza nei prossimi 12 mesi. Se ipotizziamo che in quel caso torni indietro circa il 30% del denaro, il costo del rischio è di circa 8,1% all’anno contro il 9,92% che pagano i prestiti. Ne resta circa il 2% — un numero positivo, ma sottile, e dipende interamente dal fatto che la nostra stima della probabilità sia corretta.
Un 9,92% pubblicizzato è quello che ti viene promesso se tutto va bene. Quello che ti resta è quel tasso meno ciò che ti costano le insolvenze. Da solo, quindi, il tasso dice molto poco — e i tassi più alti di una piattaforma sono di solito quelli che vengono pagati per una ragione.
Costo del rischio = probabilità di insolvenza × quota dei tuoi soldi che non tornerebbe indietro. Nessuno conosce in anticipo il secondo numero. Quanto torna indietro è variato molto da caso a caso. Usiamo 30% recuperato e 70% perso come nostra ipotesi di lavoro, così i memo si possono confrontare tra loro — non è un dato misurato, e il risultato cambia molto se scegli valori diversi.
Prendi due finanziarie immaginarie. Una paga il 14% ma ha il 17% di probabilità di insolvenza entro l’anno: il rischio costa circa 11,9% all’anno e ne resta circa il 2%. L’altra paga il 9% con una probabilità del 2,5%: il rischio costa circa 1,8% e ne resta circa il 7%. Il numero più grande sullo schermo può facilmente essere il peggiore.
| Con i nostri numeri | |
|---|---|
| Probabilità di insolvenza in un anno | circa 12% |
| Perdita in caso di insolvenza (70%) | × 0,7 |
| Costo del rischio annuo | circa 8,1%, sull’11,6% non arrotondato |
| Tasso offerto su Mintos | 9,92% |
| Resta dopo il costo del rischio | circa 2% |
Due cose che questo calcolo non include. Le finanziarie piccole vanno in insolvenza più spesso delle società con rating dalla cui storia vengono le nostre probabilità, quindi il 12% è un minimo e non la stima più probabile. E un’insolvenza vera non arriva come un costo annuo: arriva tutta in una volta, ed è per questo che quanto metti in un unico posto conta tanto quanto il tasso.
Da dove viene il nostro numero: diamo un voto su cinque a sei domande, li pesiamo in un punteggio su 100 e convertiamo quel punteggio in una probabilità di insolvenza usando i tassi di insolvenza di lungo periodo che S&P pubblica per le società di ciascuna qualità di credito. Alcuni rilievi prevalgono del tutto sul punteggio e portano la risposta ad almeno il 25%: prestare più della metà del capitale proprio a persone o società a lei collegate, un revisore che non firma senza riserve, una relazione di revisione che porta un’incertezza significativa sulla continuità dell’attività, una promessa finanziaria non mantenuta verso chi presta denaro — un minimo sopra il quale deve restare — ritardi nei pagamenti agli investitori, oppure proprietari che prelevano più di quanto l’attività ha guadagnato per due anni di fila. Un rilievo deve riguardare la società stessa, non il suo proprietario né la piattaforma tramite cui presta denaro. Nessuno di essi si applica qui, ed è per questo che questo memo dà un numero anziché un minimo. È una nostra stima basata su documenti pubblici — non è un rating, non è un prezzo di mercato e non è una promessa su ciò che accadrà.
Codice identificativo d’impresa 2301802-7, registrata a Helsinki nel dicembre 2009 e operativa con questo nome da aprile 2010. Non raccoglie depositi. Le società di credito al consumo in Finlandia sono vigilate dall’autorità finanziaria, FIN-FSA, dal 1º luglio 2023; un sito finlandese di confronto indica questa società come registrata presso di essa, e non abbiamo controllato il registro dell’autorità.
La sua scheda informativa precontrattuale di marzo 2025 offre una linea di credito — un limite concordato che il debitore può utilizzare, rimborsare e utilizzare di nuovo — da 2.000 € a 10.000 € al 14,99% all’anno più una commissione dello 0,01% al giorno. È un TAEG, il costo annuo del prestito con tutte le spese comprese, del 21,31% su 3.000 € presi in prestito per un anno. Su tutto il portafoglio il denaro effettivamente guadagnato risulta circa il 30% della media fra l’importo prestato a inizio e a fine anno, o circa il 24% del portafoglio di fine anno. In entrambi i casi è sopra quel 21,31%, ma il portafoglio è cresciuto di due terzi durante l’anno, cosa che abbellisce la prima misura, e niente di pubblicato scompone i ricavi.
Alla fine del 2025, in aumento dai 46,2 mln € di un anno prima — due terzi in più in dodici mesi.
Creditstar International OÜ la possiede al 100%; sopra di essa stanno Creditstar Group AS e SA Financial Investments OÜ. Il registro estone indica Aaro Sosaar come la persona che in ultima istanza la possiede.
Presente lì come "Creditstar Finland OY". I prestiti finlandesi di questo gruppo sono finanziati anche tramite Lendermarket, dove gli investitori hanno una cosa che gli investitori di Mintos non hanno — vedi la sezione 4.
La pagina di panoramica di Mintos, letta il 4 novembre 2026, contro una cifra di «portafoglio prestiti» di 13,5 mln € che Mintos non definisce in nessun punto che abbiamo potuto trovare — il portafoglio della società stessa era 77,1 mln € alla fine del 2025.
Letto il 4 novembre 2026 — dato di Mintos.
13 settembre 2026 — 357.700 € su tutto il nome Creditstar presente sulla piattaforma, con un ritardo medio di due giorni. È l’1,2% dei 28,9 mln € in essere sotto quel nome, contro l’1,0% dell’intera piattaforma. Mintos non suddivide la cifra tra questa società e la sorella estone.
Come mostrato sulla pagina dei punteggi di Mintos del 9 ottobre 2026, letta il 4 novembre 2026 — punteggio di Mintos, non nostro. È basso per gli standard della piattaforma: delle 54 finanziarie di cui abbiamo rilevato i punteggi il 13 settembre 2026, 46 stavano sopra 6. Le sue quattro componenti: come vanno i prestiti 6,0, quanto bene gestisce i recuperi 6,5, quanto è buona la sua promessa di riacquistare i prestiti in ritardo 3,7, e come è strutturato l’accordo 5,5.
L'analisi completa copre il debitore o l'azienda, la garanzia, i flussi di cassa, i rischi e un verdetto. Accedi per leggerla.
Informazioni, non consulenza personalizzata in materia di investimenti. Il punteggio IA valuta i documenti pubblicati dalla piattaforma, può essere sbagliato e non prevede i rendimenti.
Accedi per fare domande all'IA sui documenti di questo progetto.
Accedi👍 Sì · 0 👎 No · 0
Link di affiliazione · capitale a rischio
Vedi 11 progetti →Mintos
Mintos