
Regolamentata
Bonus attivo
Vendita anticipata
- Livello di rischio
- Alto
- Rischio-rendimento
- Medio
- Inizia da
- €50
Link di affiliazione · capitale a rischio
Vedi 11 progetti →Domande sugli investimenti? Chiedi alla guida IA.
Ciao! Sono la guida IA di Crowdinform.
Accedi gratis per fare domande alla guida IA su piattaforme, progetti e i tuoi piani.
Le risposte provengono dai dati verificati di Crowdinform. Informazione, non consulenza personalizzata sugli investimenti.
Sto cercando… Qualcosa è andato storto. Riprova. {n} domande rimaste oggi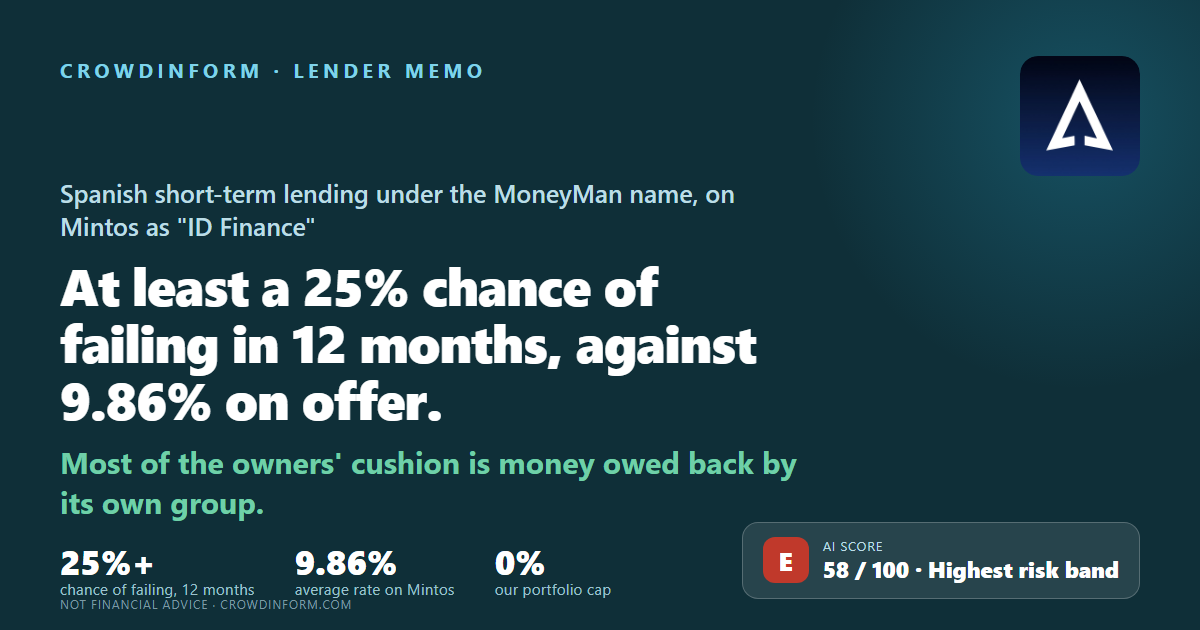
Spagna
Capitale a rischio. Il tasso è concordato, non garantito: se un debitore è inadempiente puoi perdere una parte o la totalità del tuo denaro.
La nostra IA assegna a questo progetto 58 su 100: Medio. Come funziona il punteggio IA
Informazioni, non consulenza personalizzata in materia di investimenti. Il punteggio IA valuta i documenti pubblicati dalla piattaforma, può essere sbagliato e non prevede i rendimenti.
IDFinance Spain, S.A.U. concede piccoli prestiti a breve termine alle persone in Spagna con il nome MoneyMan. Lo fa dal 2015, non raccoglie depositi, e la legge spagnola non le richiede alcuna licenza. Mintos la presenta come "ID Finance". Questo memo pone una sola domanda: quanto è probabile che nei prossimi 12 mesi non ripaghi chi le presta denaro, e perché.
Con le misure ordinarie l’attività va bene: ha chiuso in utile in ogni anno che abbiamo guardato, ha tenuto circa 10,50 € su ogni 100 € entrati, e Mintos non l’ha sospesa. Un rilievo ci ferma comunque: per tre anni di fila il denaro che le dovevano società dello stesso gruppo era superiore a metà del capitale proprio dell’attività, e per tutti e tre gli anni la cifra viene da bilanci revisionati da EY. Un cuscinetto fatto di crediti verso la tua stessa famiglia non può assorbire le tue perdite. Il punteggio di 58 è quello che danno le nostre sei domande prima di applicare quel rilievo; il rilievo porta la risposta ad almeno il 25%. Ogni cifra qui sotto mostra la probabilità come se quello fosse il solo rischio della società.
Buoni utili, cuscinetto reale sottile: togli un risparmio fiscale utilizzabile solo se continua a fare utili, e tutto quello che il gruppo le deve, e il capitale proprio è circa l’1,5% di quanto resta.
Alla fine del 2025 un terzo di tutto quello che aveva prestato era in ritardo da più di sei mesi, e lo era a ogni chiusura di trimestre che possiamo vedere. Il prezzo che faceva pagare copriva quel costo — ma tutta l’attività dipende dal poter continuare a farlo pagare.
Un paese ricco e stabile, dell’area euro — ma nessuno autorizza questo tipo di finanziaria, una proposta di legge cambierebbe il prezzo che può farsi pagare, e i tribunali stanno annullando prestiti a costo elevato.
Il suo bilancio 2025 è ora revisionato, con un giudizio senza riserve; ma un’obbligazione da 12 mln € scade nell’ottobre 2026, e il costo annuo dei reclami dei debitori è salito del 73%.
Ogni investimento porta con sé un rischio, e il rischio non è davvero una lettera o un voto su dieci. Sono due domande semplici: quanto è probabile che questa società non paghi e quanta parte dei tuoi soldi perderesti se accadesse. Mettile insieme e capisci se il guadagno vale la pena.
Per ID Finance Spain: almeno il 25% di probabilità di insolvenza nei prossimi 12 mesi. Se ipotizziamo che in quel caso torni indietro circa il 30% del denaro, il costo del rischio è di almeno 17,5% all’anno — più del 9,86% che pagano i prestiti. Con questi numeri il tasso non copre il rischio che porta con sé.
Un 9,86% pubblicizzato è quello che ti viene promesso se tutto va bene. Quello che ti resta è quel tasso meno ciò che ti costano le insolvenze. Da solo, quindi, il tasso dice molto poco — e i tassi più alti di una piattaforma sono di solito quelli che vengono pagati per una ragione.
Costo del rischio = probabilità di insolvenza × quota dei tuoi soldi che non tornerebbe indietro. Nessuno conosce in anticipo il secondo numero. Quanto torna indietro è variato molto da caso a caso. Usiamo 30% recuperato e 70% perso come nostra ipotesi di lavoro, così i memo si possono confrontare tra loro — non è un dato misurato, e il risultato cambia molto se scegli valori diversi.
Prendi due finanziarie immaginarie. Una paga il 14% ma ha il 17% di probabilità di insolvenza entro l’anno: il rischio costa circa 11,9% all’anno e ne resta circa il 2%. L’altra paga il 9% con una probabilità del 2,5%: il rischio costa circa 1,8% e ne resta circa il 7%. Il numero più grande sullo schermo può facilmente essere il peggiore.
| Con i nostri numeri | |
|---|---|
| Probabilità di insolvenza in un anno | almeno 25% |
| Perdita in caso di insolvenza (70%) | × 0,7 |
| Costo del rischio annuo | almeno 17,5% |
| Tasso offerto su Mintos | 9,86% |
| Resta dopo il costo del rischio | meno di nulla |
Due cose che questo calcolo non include. Il nostro 25% è un minimo, non una stima: quando compare un rilievo di questo tipo smettiamo di contare, quindi la cifra vera potrebbe essere più alta, e potrebbe anche essere più bassa del minimo se il rilievo si rivelasse innocuo. E un’insolvenza vera non arriva come un costo annuo: arriva tutta in una volta, ed è per questo che quanto metti in un unico posto conta tanto quanto il tasso.
Da dove viene il nostro numero: diamo un voto su cinque a sei domande, li pesiamo in un punteggio su 100 e convertiamo quel punteggio in una probabilità di insolvenza usando i tassi di insolvenza di lungo periodo che S&P pubblica per le società di ciascuna qualità di credito. Alcuni rilievi prevalgono del tutto sul punteggio e portano la risposta ad almeno il 25%: prestare più della metà del capitale proprio a persone o società a lei collegate, un revisore che non firma senza riserve, una relazione di revisione che porta un’incertezza significativa sulla continuità dell’attività, una promessa finanziaria non mantenuta verso chi presta denaro — un minimo sopra il quale deve restare — ritardi nei pagamenti agli investitori, oppure proprietari che prelevano più di quanto l’attività ha guadagnato per due anni di fila. Un rilievo deve riguardare la società stessa, non il suo proprietario né la piattaforma tramite cui presta denaro. Questa società ne ha uno. È una nostra stima basata su documenti pubblici — non è un rating, non è un prezzo di mercato e non è una promessa su ciò che accadrà.
La legge spagnola non richiede una licenza per questo tipo di prestito, quindi nessuna autorità finanziaria la vigila. Non raccoglie depositi. Una proposta di legge pubblicata nel gennaio 2026 metterebbe le finanziarie come questa sotto la Banca di Spagna; a settembre 2026 era ancora una proposta.
Prestiti da 100 € a 1.600 €, da cinque giorni a quattro mesi, in media circa 430 €. Gli interessi di mora arrivano all’1,32% al giorno. Tutto avviene online, con circa 180 dipendenti.
Su 939.222 prestiti, in aumento dai 330 mln € su 785.548 prestiti del 2024 — la cifra della relazione revisionata 2024; il bilancio 2025 ridetermina il 2024 a 334 mln € senza dire perché. Quello che aveva ancora in portafoglio alla fine del 2025, dopo il denaro messo da parte per le perdite, era 101,5 mln €.
ID Finance Investments, S.L. la possiede al 100%. Il capitale sociale iscritto è di 60.000 €.
Presente lì come "ID Finance".
4 novembre 2026 — dato di Mintos. Il 20 settembre 2026 era 25,2 mln €, il 13 settembre 2026 23,0 mln €. Mintos pubblica anche per questa società una cifra di 31,7 mln € come «portafoglio prestiti», che non è né il portafoglio della società stessa (101,5 mln € alla fine del 2025) né quello che detengono gli investitori, e che Mintos non definisce in nessun punto che abbiamo potuto trovare.
4 novembre 2026 — dato di Mintos.
13 settembre 2026 — 183.600 € sulle sue tre posizioni, con un ritardo medio di tre-quattro giorni. È lo 0,8% di quanto gli investitori le avevano prestato. Sull’intera piattaforma quel giorno la cifra era 1,0%, ma quella media è spinta in alto da una manciata di finanziarie in vera difficoltà: il valore centrale delle 32 finanziarie era 0,15%, e nove delle 32 stavano peggio di questa. Si legge quindi come un ordinario ritardo di regolamento e non come un blocco dei pagamenti — pur non essendo insolitamente pulito. In ogni caso non è uno dei rilievi che ci fermano: quelli vengono solo dal bilancio della società stessa, mai dai dati della piattaforma. Non compare negli elenchi Mintos delle società sospese o in recupero, controllati il 21 settembre 2026.
Aggiornato il 9 ottobre 2026 — punteggio di Mintos, non nostro. Le sue quattro componenti: come vanno i prestiti 7,4, quanto bene gestisce i recuperi 9,0, quanto è buona la sua promessa di riacquistare i prestiti in ritardo 7,8, e come è strutturato l’accordo 4,0.
L'analisi completa copre il debitore o l'azienda, la garanzia, i flussi di cassa, i rischi e un verdetto. Accedi per leggerla.
Informazioni, non consulenza personalizzata in materia di investimenti. Il punteggio IA valuta i documenti pubblicati dalla piattaforma, può essere sbagliato e non prevede i rendimenti.
Accedi per fare domande all'IA sui documenti di questo progetto.
Accedi👍 Sì · 0 👎 No · 0
Link di affiliazione · capitale a rischio
Vedi 11 progetti →Mintos