
Regulada
Bono activo
Venta anticipada
- Nivel de riesgo
- Alto
- Riesgo-rentabilidad
- Media
- Desde
- €50
Enlace de afiliado · capital en riesgo
Ver 11 proyectos →¿Preguntas sobre inversión? Pregunte a la guía IA.
¡Hola! Soy la guía de IA de Crowdinform.
Inicia sesión gratis para preguntar a la guía IA sobre plataformas, proyectos y tus planes.
Las respuestas proceden de los datos verificados de Crowdinform. Información, no asesoramiento de inversión personalizado.
Buscando… Algo ha fallado. Inténtelo de nuevo. {n} preguntas restantes hoy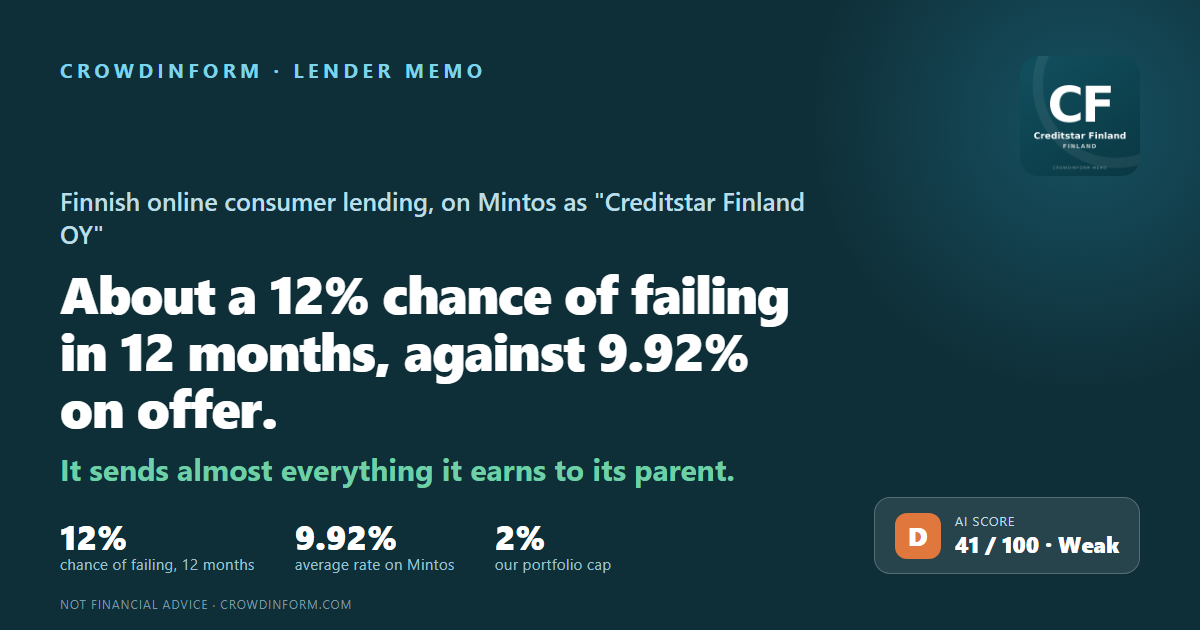
Finlandia
Capital en riesgo. El tipo está pactado, no garantizado: si un prestatario incurre en impago, puede perder una parte o la totalidad de su dinero.
Nuestra IA da a este proyecto 41 de 100: Baja. Cómo funciona la puntuación de la IA
Información, no asesoramiento personalizado de inversión. La puntuación IA valora los documentos que publica la plataforma, puede equivocarse y no predice la rentabilidad.
Creditstar Finland Oy presta por internet a personas en Finlandia, con la marca Creditstar. Está registrada en Helsinki desde 2009, no acepta depósitos y pertenece a un grupo estonio. Mintos la incluye como «Creditstar Finland OY». Este memo plantea una sola pregunta: cuál es la probabilidad de que no devuelva el dinero a sus prestamistas en los próximos 12 meses, y por qué.
Hay unos pocos hallazgos que nos hacen dejar de puntuar y llevan la respuesta al 25 % o más — una promesa financiera incumplida a los prestamistas, un auditor que no quiere dar su visto bueno sin reservas. Ninguno de ellos está aquí, así que esta D sale del cálculo ordinario de nuestras seis preguntas. Lo que se la gana es la forma del negocio: antes de un cargo de su matriz la empresa ganó 6,3 M€ en 2025, y después de ese cargo se quedó con 96.000 € — 52 céntimos de cada 100 € que entraron, después de 51 céntimos el año anterior. Apenas hay nada detrás si un año sale mal. Cada cifra de abajo muestra la probabilidad como si ese fuera el único riesgo al que se enfrenta la empresa.
El dinero de los propietarios es el 2,9 % de lo que tiene la empresa, y estuvo por debajo de cero seis años seguidos antes de 2025.
Ni la empresa ni su auditor publican ninguna cifra de cuánto retraso llevan sus préstamos finlandeses, y su cartera creció dos terceras partes en un año.
Entre los países más seguros que cubrimos, aunque cinco puntúan por encima. La letra propia de Finlandia es B, no A — el apartado 3 explica la etiqueta. Su punto más débil es si los prestatarios podrán seguir pagando.
Una inscripción que exigía la ley finlandesa y que el consejo nunca hizo, una deuda impagada con la matriz que crece, y un grupo cerca de dos de las promesas que dio a sus prestamistas.
Toda inversión conlleva riesgo, y el riesgo no es en realidad una letra ni una nota sobre diez. Son dos preguntas sencillas: qué probabilidad hay de que esta empresa no pague y cuánto de su dinero perdería si eso pasara. Junte las dos y verá si lo que se gana merece la pena.
Para Creditstar Finland: alrededor de un 12 % de probabilidad de impago en los próximos 12 meses. Si suponemos que en ese caso vuelve alrededor del 30 % del dinero, el riesgo cuesta alrededor del 8,1 % al año frente al 9,92 % que pagan los préstamos. Eso deja alrededor del 2 % — una cifra positiva, pero fina, y que depende por completo de que nuestra estimación de la probabilidad sea correcta.
Un 9,92 % anunciado es lo que le prometen si todo va bien. Lo que usted se queda es ese tipo menos lo que le cuestan los impagos. Así que el tipo por sí solo dice muy poco — y los tipos más altos de una plataforma suelen pagarse por algún motivo.
Coste del riesgo = probabilidad de impago × parte de su dinero que no recuperaría. Nadie conoce la segunda cifra por adelantado. Lo que se recupera ha variado mucho de un caso a otro. Usamos un 30 % recuperado y un 70 % perdido como hipótesis de trabajo propia, para que los memos se puedan comparar entre sí — no es una cifra medida, y la respuesta cambia mucho si usted elige otra.
Imagine dos prestamistas. Uno paga un 14 % pero tiene un 17 % de probabilidad de impago dentro del año: el riesgo cuesta alrededor del 11,9 % al año, y quedan unos 2 %. El otro paga un 9 % con una probabilidad del 2,5 %: el riesgo cuesta alrededor del 1,8 %, y quedan unos 7 %. La cifra más grande de la pantalla puede ser fácilmente la peor.
| Con nuestras cifras | |
|---|---|
| Probabilidad de impago en un año | alrededor del 12 % |
| Pérdida si no paga (70 %) | × 0,7 |
| Coste del riesgo al año | alrededor del 8,1 %, sobre el 11,6 % sin redondear |
| Tipo ofrecido en Mintos | 9,92 % |
| Lo que queda tras el coste del riesgo | alrededor del 2 % |
Dos cosas que este cálculo deja fuera. Los prestamistas pequeños dejan de pagar más a menudo que las empresas calificadas de cuyo historial salen nuestras probabilidades, así que el 12 % es un suelo y no nuestra mejor estimación. Y un impago real no llega como un coste anual: llega todo de golpe, y por eso cuánto dinero pone en un mismo sitio importa tanto como el tipo.
De dónde sale nuestra cifra: puntuamos seis preguntas sobre cinco, las ponderamos en una puntuación sobre 100 y convertimos esa puntuación en una probabilidad de impago usando las tasas de impago de largo plazo que S&P publica para empresas de cada calidad de crédito. Algunos hallazgos anulan la puntuación por completo y llevan la respuesta al 25 % como mínimo: prestar más de la mitad de los fondos propios a personas o empresas vinculadas a ella, un auditor que no quiere dar su visto bueno sin reservas, un informe de auditoría que recoge una incertidumbre material sobre la continuidad del negocio, una promesa financiera incumplida a los prestamistas — un mínimo por encima del cual la empresa tiene que mantenerse —, retrasos en los pagos a los inversores, o propietarios que sacan más de lo que el negocio ganó dos años seguidos. Un hallazgo tiene que ser sobre la propia empresa, no sobre su propietario ni sobre la plataforma a través de la cual presta. Ninguno de ellos se da aquí, y por eso este memo da una cifra y no un suelo. Es nuestra propia estimación a partir de documentos públicos — no es una calificación de crédito, ni un precio de mercado, ni una promesa sobre lo que va a pasar.
Número de empresa 2301802-7, registrada en Helsinki en diciembre de 2009 y operando con este nombre desde abril de 2010. No acepta depósitos. Las empresas de crédito al consumo en Finlandia están supervisadas por el regulador financiero, FIN-FSA, desde el 1 de julio de 2023; una web finlandesa de comparación indica que esta empresa está registrada con él, y no hemos comprobado el propio registro del regulador.
Su propia ficha de información previa al contrato de marzo de 2025 ofrece una línea de crédito — un límite acordado del que el prestatario puede disponer, devolver y volver a disponer — de 2.000 € a 10.000 € al 14,99 % anual más una comisión del 0,01 % al día. Eso es una TAE, el coste anual de pedir prestado con todos los cargos incluidos, del 21,31 % sobre 3.000 € prestados durante un año. En toda la cartera, el dinero que ganó de verdad sale alrededor del 30 % de la media de los importes prestados al principio y al final del año, o alrededor del 24 % de la cartera de cierre. De las dos maneras está por encima de ese 21,31 %, pero la cartera creció dos terceras partes durante el año, lo que favorece la primera medida, y nada de lo publicado desglosa los ingresos.
Al cierre de 2025, frente a 46,2 M€ un año antes — dos terceras partes más en doce meses.
Creditstar International OÜ la posee al 100 %; por encima están Creditstar Group AS y SA Financial Investments OÜ. El registro estonio nombra a Aaro Sosaar como la persona que la posee en última instancia.
Aparece allí como «Creditstar Finland OY». Los préstamos finlandeses de este grupo también se financian a través de Lendermarket, donde los inversores tienen algo que los inversores de Mintos no tienen — véase el apartado 4.
La propia página de resumen de Mintos, leída el 4 de noviembre de 2026, frente a una cifra de «cartera de préstamos» de 13,5 M€ que Mintos no define en ningún sitio que hayamos podido encontrar — la cartera propia de la empresa era de 77,1 M€ al cierre de 2025.
Leído el 4 de noviembre de 2026 — cifra de Mintos.
13 de septiembre de 2026 — 357.700 € en todo el nombre Creditstar de la plataforma, con un retraso medio de dos días. Eso es el 1,2 % de los 28,9 M€ en circulación bajo ese nombre, frente al 1,0 % de toda la plataforma. Mintos no reparte la cifra entre esta empresa y su hermana estonia.
Tal como aparece en su página de puntuación del 9 de octubre de 2026, leída el 4 de noviembre de 2026 — puntuación de Mintos, no nuestra. Es baja según los estándares de la plataforma: de los 54 prestamistas cuyas puntuaciones capturamos el 13 de septiembre de 2026, 46 pasaban de 6. Sus cuatro partes: cómo van los préstamos 6,0, lo bien que gestiona los cobros 6,5, lo buena que es su promesa de recomprar los préstamos con retraso 3,7, y cómo está montada la operación 5,5.
El análisis completo cubre al prestatario o la empresa, la garantía, el flujo de caja, los riesgos y un veredicto. Inicie sesión para leerlo.
Información, no asesoramiento personalizado de inversión. La puntuación IA valora los documentos que publica la plataforma, puede equivocarse y no predice la rentabilidad.
Inicie sesión para preguntar a la IA sobre los documentos de este proyecto.
Iniciar sesión👍 Sí · 0 👎 No · 0
Enlace de afiliado · capital en riesgo
Ver 11 proyectos →Mintos
Mintos
Mintos