
Gereguleerd
Bonus actief
Vroeg verkopen mogelijk
- Risiconiveau
- Hoog
- Risico-rendement
- Gemiddeld
- Starten vanaf
- €50
Affiliatelink · kapitaal loopt risico
Bekijk 42 projecten →Vragen over beleggen? Vraag het de AI-gids.
Hallo! Ik ben de AI-gids van Crowdinform.
Log gratis in om de AI-gids vragen te stellen over platforms, projecten en uw plannen.
Antwoorden komen uit de gecontroleerde gegevens van Crowdinform. Informatie, geen persoonlijk beleggingsadvies.
Even opzoeken… Er ging iets mis. Probeer het opnieuw. Vandaag nog {n} vragen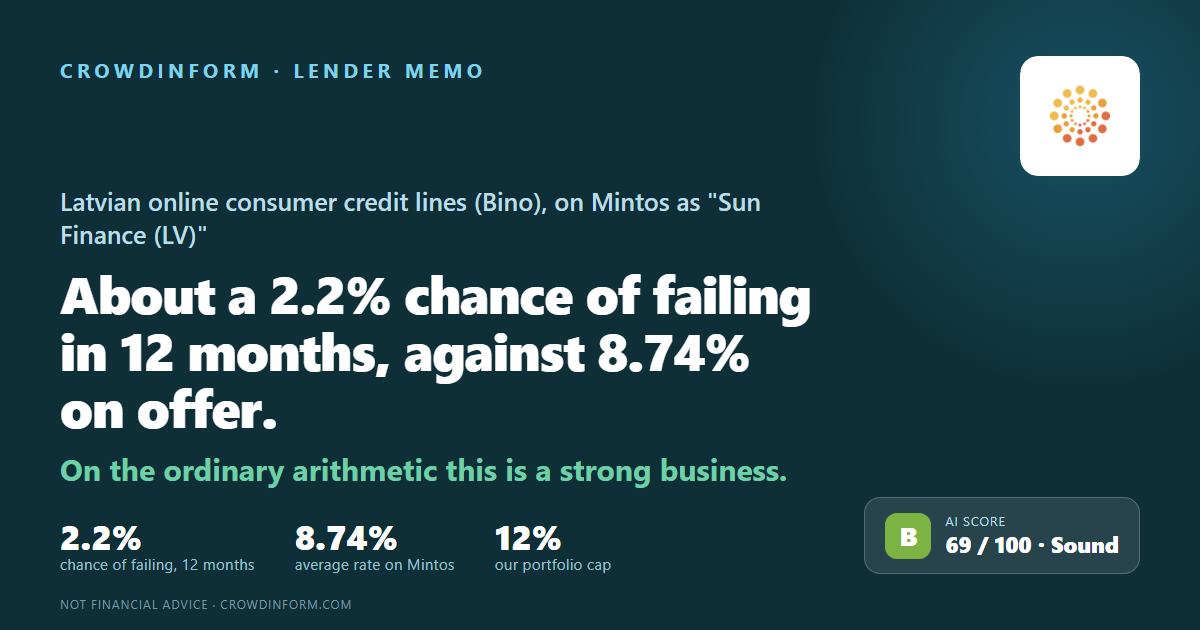
Letland
Kapitaal loopt risico. De rente is afgesproken, niet gegarandeerd: als een lener in gebreke blijft, kunt u (een deel van) uw geld verliezen.
Onze AI geeft dit project 69 van de 100: Gemiddeld. Zo werkt de AI-score
Informatie, geen persoonlijk beleggingsadvies. De AI-score beoordeelt de documenten die het platform publiceert, kan onjuist zijn en voorspelt geen rendement.
SIA Extra Credit leent in Letland online geld uit aan mensen, onder de naam Bino. Het heeft sinds oktober 2016 een licentie voor consumentenkrediet in Riga, het neemt geen spaargeld aan, en het hoort bij de Sun Finance-groep. Mintos vermeldt het als "Sun Finance (LV)". Deze memo stelt één vraag: hoe groot is de kans dat het zijn geldschieters de komende 12 maanden niet terugbetaalt, en waarom.
69 is een B. Een eerdere versie van deze memo zette het oordeel op E vanwege het geld dat aan verbonden bedrijven is uitgeleend. Bij een nieuwe controle konden we niet zeker zijn dat dat risico echt is, dus het oordeel volgt nu uit de score.
Onze zes vragen geven 69 van de 100 — een B, ongeveer 2,2% kans op wanbetaling binnen een jaar. Eén ding drukt daarop. Eind 2025 waren verbonden bedrijven dit bedrijf € 22,4 mln schuldig, tegen een eigen vermogen van € 19,6 mln. Meer dan de helft van het eigen vermogen uitlenen aan verbonden bedrijven is normaal een bevinding die ons laat stoppen met scoren. Hier konden we niet zeker zijn dat het risico echt is: de cijfers zijn de eigen, niet-gecontroleerde cijfers van het bedrijf, ze noemen geen lener, en het bedrijf is diezelfde verbonden bedrijven nog meer schuldig, € 33,6 mln. Het is dus geen veto. Het is de belangrijkste waarschuwing in deze memo, en de vraag over waarschuwingssignalen krijgt er 1 van 5 door. Elk cijfer hieronder laat de kans zien alsof dat het enige risico was dat het bedrijf had.
Het houdt € 43,61 over van elke € 100 die binnenkomt, en het eigen vermogen is 27,3% van wat het bezit.
Slechte leningen kostten in 2024 € 25,64 van elke € 100. Over hoe laat zijn eigen leningen zijn publiceert het niets; Mintos doet dat wel voor het deel dat het financiert.
Oordeel B op onze landenschaal — 3,74 van 5. Zie onderdeel 3 waarom een B-land hier een A laat zien.
Het geld dat aan verbonden bedrijven is uitgeleend scoort hier, naast een controleverslag over 2025 dat we niet konden krijgen en een boete van de toezichthouder die de rechter in stand liet.
Elke belegging heeft risico, en risico is eigenlijk geen letter en geen cijfer op tien. Het zijn twee simpele vragen: hoe groot is de kans dat dit bedrijf niet betaalt, en hoeveel van uw geld zou u kwijt zijn als dat gebeurt. Zet die twee bij elkaar en u ziet of de vergoeding het waard is.
Voor Extra Credit: ongeveer 2,2% kans op wanbetaling in de komende 12 maanden. Als we aannemen dat er in dat geval ongeveer 30% van het geld terugkomt, zijn de risicokosten ongeveer 1,5% per jaar tegenover de 8,74% die de leningen betalen. Er blijft dan ongeveer 7,2% over. De rekensom rust op de score, en de score kan de zorg over het geld dat aan verbonden bedrijven is uitgeleend niet in een prijs vatten: als dat geld niet terug te halen was, zou deze rekensom niet kloppen.
Een geadverteerde 8,74% is wat u wordt beloofd als alles goed gaat. Wat u houdt, is die rente min wat wanbetalingen u kosten. De rente alleen zegt dus heel weinig — en de hoogste rentes op een platform worden meestal om een reden betaald.
Risicokosten = kans op wanbetaling × deel van uw geld dat u niet terugkrijgt. Dat tweede getal kent niemand vooraf. Hoeveel er terugkomt, liep van geval tot geval sterk uiteen. Wij rekenen met 30% terug en 70% verloren, als onze eigen werkaanname, zodat memo’s met elkaar te vergelijken zijn — het is geen gemeten cijfer, en de uitkomst verandert sterk als u iets anders kiest.
Neem twee verzonnen kredietverstrekkers. De een betaalt 14% maar heeft 17% kans op wanbetaling binnen het jaar: de risicokosten zijn ongeveer 11,9% per jaar, er blijft dus ruwweg 2% over. De ander betaalt 9% met 2,5% kans: de risicokosten zijn ongeveer 1,8%, er blijft ongeveer 7% over. Het grootste getal op het scherm kan makkelijk het slechtste zijn.
| Met onze cijfers | |
|---|---|
| Kans op wanbetaling in een jaar | ongeveer 2,2% |
| Verlies bij wanbetaling (70%) | × 0,7 |
| Risicokosten per jaar | ongeveer 1,5% |
| Geboden rente op Mintos | 8,74% |
| Over na de risicokosten | ongeveer 7,2% |
Twee dingen laat deze rekensom weg. De 2,2% komt uit de score; die houdt er geen rekening mee dat de € 22,4 mln bij verbonden bedrijven verloren gaat, en onze stresstest laat zien dat het verlies van de helft daarvan meer dan de helft van de buffer zou kosten. En echte wanbetaling komt niet als een jaarlijkse post; die komt in één keer, en daarom is hoeveel u op één plek zet net zo belangrijk als de rente.
Waar ons getal vandaan komt: we geven zes vragen een cijfer van vijf, wegen die tot een score van 100 en rekenen die score om naar een kans op wanbetaling met de langetermijncijfers over wanbetaling die S&P publiceert voor bedrijven van elke kredietkwaliteit. Sommige bevindingen zetten de score helemaal buitenspel en brengen het antwoord op minstens 25%: meer dan de helft van het eigen vermogen uitlenen aan mensen of bedrijven die met het bedrijf verbonden zijn, een accountant die niet zonder voorbehoud goedkeurt, een accountantsverslag met een onzekerheid van materieel belang over de continuïteit, een gebroken financiële belofte aan geldschieters — een minimum waar het boven moet blijven —, te late betalingen aan beleggers, of eigenaren die twee jaar op rij meer uit het bedrijf halen dan het verdiende. Een bevinding moet over het bedrijf zelf gaan, niet over zijn eigenaar of over het platform waarlangs het uitleent. We passen er een alleen toe als we zeker zijn dat het risico echt en actueel is. Op zijn eigen niet-gecontroleerde cijfers gaat dit bedrijf over de eerste daarvan heen, maar we konden niet zeker zijn, dus het antwoord volgt uit de score en de zorg staat hierboven. Het is onze eigen schatting op basis van openbare documenten — geen kredietrating, geen marktprijs en geen belofte over wat er gaat gebeuren.
Registratienummer 40103548796, aan Skanstes iela 52 in Riga. Het heeft sinds 25 oktober 2016 licentie NK-2016-044 voor consumentenkrediet, en die licentie is actief zonder beperkingen. Het neemt geen spaargeld aan.
Het leent uit onder de naam Bino — een kredietlijn, dus een afgesproken limiet die de lener kan opnemen, terugbetalen en opnieuw opnemen. De huidige prijslijst konden we niet lezen: de eigen site van het bedrijf wilde bij ons niet laden.
Leningen aan klanten eind 2025, uit het eigen overzicht van vier pagina’s van het bedrijf. Een jaar eerder was het gecontroleerde cijfer € 31,9 mln.
AS HSFE heeft 98%; daarboven staat AS Sun Finance Group, een Letse kredietgroep die in meerdere landen actief is. De groep heeft van niemand een kredietrating.
Daar vermeld als "Sun Finance (LV)" — de naam van de groep, niet die van het bedrijf. Twee andere kredietverstrekkers die op Mintos onder hetzelfde merk Sun Finance staan zijn apart vermeld: Finanza in Letland, nog steeds in de groep, en Luma in Zweden, dat de groep eind juni 2026 verkocht.
Cijfer van Mintos zelf, gelezen op 9 november 2026.
Gelezen op 9 november 2026 — cijfer van Mintos zelf.
13 september 2026, de laatste keer dat we het lazen; de lijst van Mintos die we op 9 november 2026 lazen, toont het niet. Op deze positie stond er niets aan beleggers open. Dat is het enige cijfer dat Mintos publiceert over de vraag of de notes zelf op tijd worden betaald, en we hebben het nagekeken in plaats van te vertrouwen op de lijsten met vertragingen van het platform.
De score van Mintos zelf, bijgewerkt op 9 oktober 2026 en gelezen op 9 november 2026, niet de onze. De vier onderdelen: hoe de leningen presteren 8,0, hoe goed het de inning regelt 8,6, hoe goed zijn belofte is om te late leningen terug te kopen 8,7, en hoe de constructie in elkaar zit 5,0. Mintos verhoogde het onderdeel over terugkoop in oktober 2024, verlaagde het in oktober 2025 vanwege de spreiding van zijn financiering en in juli 2026 vanwege een lagere kapitaalratio, en verhoogde het op 9 oktober 2026 weer, van 7,8 naar 8,7. De totale score ging van 7,6 naar 8,0.
De volledige analyse behandelt de lener of het bedrijf, de zekerheid, de kasstroom, de risico's en een oordeel. Log in om deze te lezen.
Informatie, geen persoonlijk beleggingsadvies. De AI-score beoordeelt de documenten die het platform publiceert, kan onjuist zijn en voorspelt geen rendement.
Log in om de AI vragen te stellen over de documenten van dit project.
Inloggen👍 Ja · 0 👎 Nee · 0
Affiliatelink · kapitaal loopt risico
Bekijk 42 projecten →Mintos
Mintos
Mintos