
Regulowana
Trwa bonus
Wcześniejsza sprzedaż
- Poziom ryzyka
- Wysoki
- Ryzyko a zwrot
- Średni
- Już od
- €50
Link polecający · ryzyko utraty kapitału
Zobacz projekty (42) →Pytania o inwestowanie? Zapytaj przewodnika AI.
Cześć! Jestem przewodnikiem AI Crowdinform.
Zaloguj się za darmo, aby pytać przewodnika AI o platformy, projekty i swoje plany.
Odpowiedzi pochodzą ze sprawdzonych danych Crowdinform. Informacja, a nie osobiste doradztwo inwestycyjne.
Szukam… Coś poszło nie tak. Spróbuj ponownie. Pozostałe pytania dziś: {n}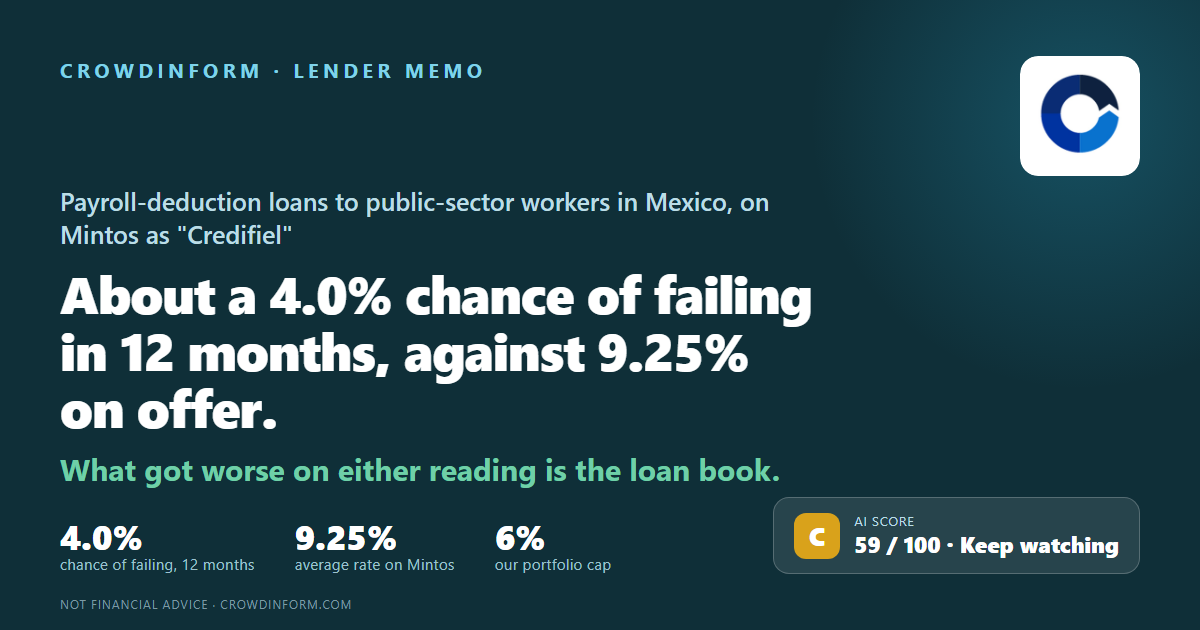
Meksyk
Ryzyko utraty kapitału. Oprocentowanie jest ustalone, ale nie gwarantowane: jeśli pożyczkobiorca nie spłaci zobowiązania, możesz stracić część lub całość swoich pieniędzy.
Nasza AI daje temu projektowi 59 na 100 punktów: Średnia. Jak działa ocena AI
Informacje, a nie osobiste doradztwo inwestycyjne. Ocena AI dotyczy dokumentów publikowanych przez platformę, może być błędna i nie przewiduje zysków.
Publiseg, S.A.P.I. de C.V., SOFOM, E.N.R. — meksykańska spółka finansowa, która nie jest bankiem i nie przyjmuje depozytów — pożycza pieniądze ludziom i dostaje je z powrotem prosto z ich pensji, zanim ją zobaczą. Litery E.N.R. w jej nazwie prawnej to skrót od „Entidad No Regulada” i znaczą, że nie jest regulowaną spółką finansową: nikt w Meksyku nie sprawdza, czy jest zdrowa finansowo, jak wykłada to część 3. Spółka działa pod nazwą Credifiel. Osobno inwestorzy na Mintos pożyczają pieniądze Publiseg. To memo zadaje jedno pytanie: jakie jest prawdopodobieństwo, że Publiseg nie zwróci tym inwestorom pieniędzy w ciągu najbliższych 12 miesięcy, i dlaczego.
Przeczytaliśmy jej własne sprawozdania za 2021, 2022, 2023, 2024 i 2025 rok — pięć lat, wszystkie zbadane przez RSM México Bogarín bez zastrzeżeń. Raport za 2025 rok podpisano 30 marca 2026 roku i to najnowszy zbadany rok, jaki mamy. Korzystaliśmy też z raportów dwóch agencji ratingowych i z własnego opublikowanego zapisu Mintos. Niezbadane liczby za pierwszy kwartał 2026 roku istnieją — prospekt Mintos z 7 sierpnia 2026 roku je wymienia — a my ich nie przeczytaliśmy. Ten prospekt wymienia też niezbadane liczby za pierwszą połowę 2026 roku, ale należą one do łotewskiej spółki Mintos, która emituje obligacje, a nie do tego meksykańskiego pożyczkodawcy.
Credifiel dostaje swoje pieniądze z pensji ludzi, zanim ci je dostaną, co jest bezpieczniejszym sposobem pożyczania niż większość — choć ta konstrukcja opiera się na umowach z jednym rządem stanowym naraz, a nie na jakimkolwiek prawie federalnym, jak wykłada to część 2. Kapitał własny nadal pokrywa 36 MXN na każde 100 MXN wszystkiego, co spółka posiada, nie wypłaciła właścicielom nic ani w 2024, ani w 2025 roku, a jej własne zadłużenie wyraźnie staniało. Przeciwko temu: odpisała 172,7 mln MXN pożyczek w 2025 roku wobec 93,0 mln MXN w 2024 roku, pożyczki w jakimkolwiek opóźnieniu poszły z 7,9% portfela do 10,1%, a pieniądze, które trzyma na te zaległości, zmalały, a nie wzrosły.
O każdym pożyczkodawcy zadajemy sześć pytań: czy zarabia dość, czy jego pożyczki są spłacane, czy ma dość własnych pieniędzy na pokrycie strat, jak ryzykowny jest jego kraj, czy można zaufać jego liczbom i czy są sygnały ostrzegawcze. Każde oceniamy od 1 do 5 i nadajemy mu wagę. Cztery karty poniżej obejmują wszystkie sześć — pierwsza i ostatnia mieszczą po dwa. Wagi bardzo się różnią: zyski 30%, portfel pożyczek 20%, poduszka 20%, kraj 15%, zaufanie do liczb 10%, sygnały ostrzegawcze 5%. Nie są po to, żeby je sumować; wynik ważony to około 4,0% na górze tej strony. Nasze sześć ocen to 3, 2, 4, 3, 3 i 2, w tej kolejności — więc B na pierwszej karcie poniżej to średnia oceny zysków 3 i oceny poduszki 4.
Spółka zarabiała w każdym z pięciu lat, które przeczytaliśmy. Zysk spadł z 153,3 mln MXN do 101,8 mln MXN w 2025 roku, a razem z nim zwrot z kapitału własnego, z 16,6% do 9,7%. Ale kapitał własny to nadal 36 MXN na każde 100 MXN tego, co spółka posiada, od dwóch lat nic nie wypłacono, a koszt jej zadłużenia mocno spadł. Przy każdej z tych lektur wiersza przychodu powyżej, złe pożyczki musiałyby kosztować około 14 MXN na każde 100 MXN średniego portfela, wobec 7,5 faktycznie zaksięgowanych, zanim zniknąłby roczny zysk. Nasza ocena tego pytania opiera się na tym, a nie na tym, która lektura jest właściwa.
Główna liczba nadal wygląda spokojnie: pożyczki opóźnione o ponad 180 dni to 2,8% portfela, w dół z 3,1%. Każda miara, która za nią stoi, wzrosła. Pożyczki opóźnione o 1 do 90 dni prawie się podwoiły, a spółka odpisała 7,3 MXN na każde 100 swojego średniego portfela w ciągu roku, wobec 4,7 rok wcześniej. Ponad 40% jej pożyczek siedzi u pracodawców w zaledwie trzech meksykańskich stanach, a jedna agencja rządowa od początku 2025 roku płaci z przerwami za około 112 mln MXN pożyczek.
Brak ustawowego pułapu tego, ile pożyczkodawca tego typu może pobierać, i brak uprawnienia banku centralnego, żeby taki pułap ustalić, co działa w obie strony. W czerwcu 2026 roku meksykański Sąd Najwyższy powiedział każdemu sędziemu w kraju, że musi sprawdzać, czy odsetki nie są lichwiarskie, w każdej sprawie, w której pożyczkodawca pozywa o zapłatę. Ta spółka zarabia na swoich pożyczkach około 47% w skali roku.
Nie ujawniono żadnej spółki matki. Sprawozdanie za 2025 rok podaje klasy udziałów i nie wskazuje nikogo, kto je trzyma, ale prospekt Mintos z 7 sierpnia 2026 roku wymienia wszystkich czterech udziałowców: trust Banco Multiva ma 61,49%, dwie osoby 14,51% i 12,00%, a trust Banco Actinver 12,00%. Trust to tutaj konstrukcja prawna, która trzyma udziały na czyjąś rzecz. Kto korzysta z tych dwóch trustów, nie jest nigdzie ujawnione. Na liczbach HR Ratings do września 2025 roku dziesięciu pracodawców niesie 48,8% portfela pożyczek, w dół z 56,3% rok wcześniej, a udział pożyczkobiorców należących do jednego związku nauczycieli wzrósł z 48,2% do 54,8% — dwie największe koncentracje w tym biznesie idą w przeciwne strony, a część 2 to wykłada. 15 kwietnia 2026 roku Mintos obniżył jedną ze swoich ocen za „zmiany w strukturze zabezpieczeń” i nie powiedział nic więcej.
Każda inwestycja niesie ryzyko, a ryzyko to nie litera ani ocena w skali do dziesięciu. To dwa proste pytania: jakie jest prawdopodobieństwo, że ta spółka upadnie, i ile swoich pieniędzy stracisz, jeśli tak się stanie. Połącz jedno z drugim i zobaczysz, czy zysk jest tego wart.
Dla Credifiel: około 4,0% szans na niewypłacalność w ciągu najbliższych 12 miesięcy. Jeśli założymy, że wraca wtedy około 30% pieniędzy, koszt ryzyka wynosi z grubsza 2,77% rocznie — więc oferowane 9,25% jest warte około 6,48% po opłaceniu ryzyka.
Reklamowane 9,25% to tyle, ile obiecano Ci, jeśli wszystko pójdzie dobrze. Zostaje Ci ta stawka minus to, ile kosztują Cię niewypłacalności. Samo oprocentowanie mówi więc bardzo niewiele.
Koszt ryzyka = prawdopodobieństwo niewypłacalności × część pieniędzy, której nie odzyskasz. Przyjmujemy, że wraca 30%, a 70% przepada. Te 30% to założenie, które stosujemy do każdego pożyczkodawcy, żeby dało się ich porównywać ze sobą — to nie jest liczba zmierzona, a wynik zmienia się mocno, jeśli wybierzesz inaczej.
Weź dwóch wymyślonych pożyczkodawców. Pierwszy płaci 14%, ale ma 17% szans na niewypłacalność w ciągu roku: ryzyko kosztuje około 11,9% rocznie, więc zostaje z grubsza 2%. Drugi płaci 9% przy 2,5% szans: ryzyko kosztuje około 1,8%, zostaje około 7%. Większa liczba na ekranie łatwo może być tą gorszą.
| Na naszych liczbach | |
|---|---|
| Szansa na niewypłacalność w ciągu roku | 4,0% |
| Strata, jeśli upadnie (70%) | × 0,7 |
| Koszt ryzyka na rok | 2,77% |
| Oprocentowanie oferowane na Mintos | 9,25% |
| Zostaje po koszcie ryzyka | około 6,48% |
Jedna ostrożność co do tego oprocentowania, zanim oprzesz się na dwóch ostatnich wierszach tabeli. 9,25% i kwotę w obrocie, której jest średnią, odczytano w rejestrze Mintos 9 listopada 2026 roku, miesiąc po napisaniu reszty tego memo. Każda inna liczba w tym memo pochodzi ze zbadanego sprawozdania albo z wymienionego źródła zewnętrznego. Jeśli oprocentowanie się ruszyło, około 6,48% rusza się razem z nim peso za peso — koszt ryzyka się nie zmienia.
Nie jest bankiem i nie przyjmuje depozytów. Jako SOFOM E.N.R. musi mieć aktualną rejestrację w CONDUSEF, urzędzie, który chroni konsumentów finansowych, a nadzór bankowy CNBV kontroluje ją tylko po to, żeby sprawdzić, czy przestrzega przepisów przeciw praniu pieniędzy i finansowaniu terroryzmu. Nikt nie sprawdza jej kapitału, jej gotówki ani pieniędzy, które odkłada na złe pożyczki. Założona w 2005 roku.
Przed odłożonymi pieniędzmi, na koniec 2025 roku — około 114 mln EUR. Urósł zaledwie o 4,7% w 2025 roku, po 36% w 2024 roku i 71% rok wcześniej. Przychód wyniósł 1,13 mld MXN, a zysk po podatku 101,8 mln MXN.
Pracownikom administracji, ochrony zdrowia i edukacji oraz emerytom. Na liczbach HR Ratings do września 2025 roku 54,8% pożyczkobiorców to członkowie związku nauczycieli SNTE, rozsiani po jego sekcjach stanowych — w górę z 48,2% rok wcześniej. To kwartalne liczby agencji, a nie zbadany portfel na koniec roku. Pracodawca potrąca ratę z pensji, zanim pożyczkobiorca ją dostanie. Prawie dziewięć MXN na każde dziesięć w portfelu jest pobierane tą drogą. Średnia pożyczka to około 22 700 MXN, a na koniec 2025 roku było ich 106 273.
Brak spółki matki. Sprawozdanie za 2025 rok wykłada dwie klasy udziałów — 34% udziałów stałych, 66% zmiennych — i nie wskazuje nikogo, kto je trzyma, ale prospekt Mintos z 7 sierpnia 2026 roku owszem: trust w Banco Multiva o numerze F/4894 trzyma 61,49%, Luis Antonio de León Cortés 14,51%, Adalberto Ruanova Sánchez 12,00%, a trust w Banco Actinver o numerze 5744 ostatnie 12,00%. Trust to konstrukcja prawna, która trzyma udziały na czyjąś rzecz, a kto jest tym kimś, nie zostało ujawnione przy żadnym z tych dwóch. Założyciel, Leonel Cravioto García, jest prezesem zarządu i przewodniczącym rady. Do lutego 2023 roku inny pożyczkodawca, Crédito Real, miał 49%.
Średnie oprocentowanie dla inwestorów, przy około 12,0 mln EUR w obrocie wobec inwestorów. Oba odczytano w rejestrze Mintos 9 listopada 2026 roku.
Pełna analiza obejmuje pożyczkobiorcę lub spółkę, zabezpieczenie, przepływy pieniężne, ryzyka i werdykt. Zaloguj się, aby ją przeczytać.
Informacje, a nie osobiste doradztwo inwestycyjne. Ocena AI dotyczy dokumentów publikowanych przez platformę, może być błędna i nie przewiduje zysków.
Zaloguj się, aby zapytać AI o dokumenty tego projektu.
Zaloguj się👍 Tak · 0 👎 Nie · 0
Link polecający · ryzyko utraty kapitału
Zobacz projekty (42) →Mintos
Mintos
Mintos