
Réglementé
Bonus en cours
Revente anticipée
- Niveau de risque
- Élevé
- Risque-rendement
- Moyen
- Dès
- €50
Lien affilié · capital à risque
Voir 42 projets →Des questions sur l'investissement ? Demandez au guide IA.
Bonjour ! Je suis le guide IA de Crowdinform.
Connectez-vous gratuitement pour interroger le guide IA sur les plateformes, les projets et vos plans.
Les réponses proviennent des données vérifiées de Crowdinform. Information, et non conseil en investissement personnalisé.
Recherche en cours… Une erreur s'est produite. Veuillez réessayer. {n} questions restantes aujourd'hui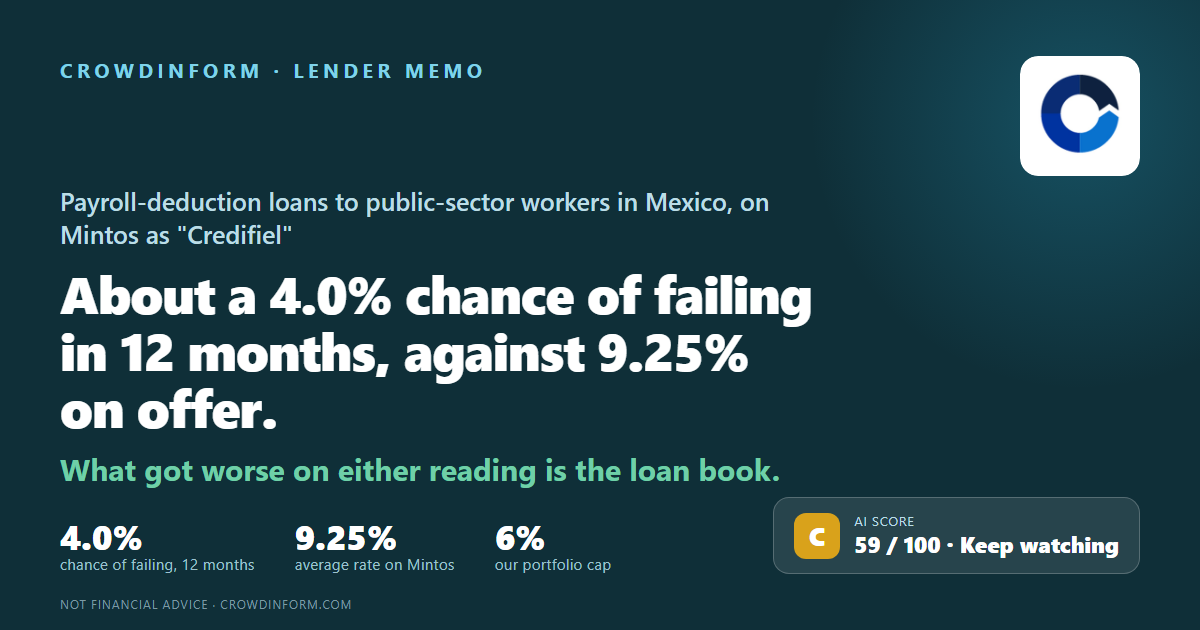
Mexique
Capital à risque. Le taux est convenu, et non garanti : si un emprunteur fait défaut, vous pouvez perdre une partie ou la totalité de votre argent.
Notre IA attribue à ce projet 59 sur 100 : Moyen. Comment fonctionne le score IA
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Publiseg, S.A.P.I. de C.V., SOFOM, E.N.R. — une société financière mexicaine qui n’est pas une banque et ne reçoit pas de dépôts — prête de l’argent à des particuliers et se fait rembourser directement sur leur salaire avant qu’ils ne le touchent. Les lettres E.N.R. de son nom légal sont l’abréviation d’« Entidad No Regulada » et signifient qu’elle est une société financière non réglementée : personne au Mexique ne vérifie si elle est financièrement solide, comme l’expose la section 3. La société exerce sous le nom de Credifiel. Par ailleurs, les investisseurs de Mintos prêtent de l’argent à Publiseg. Ce mémo pose une seule question : quelle est la probabilité que Publiseg ne rembourse pas ces investisseurs dans les 12 prochains mois, et pourquoi.
Nous avons lu ses propres comptes pour 2021, 2022, 2023, 2024 et 2025 — cinq années, toutes auditées par RSM México Bogarín sans réserve. Le rapport 2025 a été signé le 30 mars 2026 et c’est l’année auditée la plus récente dont nous disposons. Nous avons aussi utilisé les rapports de deux agences de notation de crédit et l’historique publié par Mintos. Des chiffres non audités pour le premier trimestre 2026 existent — le prospectus Mintos du 7 août 2026 les recense — et nous ne les avons pas lus. Ce prospectus recense aussi des chiffres non audités pour le premier semestre 2026, mais ils concernent la société lettone qui émet les titres Mintos, et non ce prêteur mexicain.
Credifiel se fait rembourser sur le salaire des gens avant qu’ils ne le touchent, ce qui est une façon de prêter plus sûre que la plupart — même si ce dispositif repose sur des accords conclus avec un gouvernement d’État à la fois, et non sur une loi fédérale, comme l’expose la section 2. Ses fonds propres couvrent encore 36 MXN sur chaque 100 de tout ce qu’elle possède, elle n’a rien versé à ses propriétaires ni en 2024 ni en 2025, et son propre coût d’emprunt a nettement baissé. En face de cela : elle a passé en perte 172,7 M MXN de prêts en 2025 contre 93,0 M MXN en 2024, les prêts en retard de paiement, quel qu’en soit le retard, sont passés de 7,9 % du portefeuille à 10,1 %, et l’argent qu’elle détient face à ces retards a baissé au lieu d’augmenter.
Nous posons six questions sur chaque prêteur : gagne-t-elle assez d’argent, ses prêts sont-ils remboursés, a-t-elle assez de fonds propres pour absorber les pertes, son pays est-il risqué, peut-on faire confiance à ses chiffres, et y a-t-il des signaux d’alerte. Chacune est notée de 1 à 5 puis pondérée. Les quatre cartes ci-dessous couvrent les six — la première et la dernière en portent deux chacune. Les pondérations diffèrent beaucoup : les revenus 30 %, le portefeuille de prêts 20 %, le matelas 20 %, le pays 15 %, la confiance 10 %, les signaux d’alerte 5 %. Elles ne sont pas faites pour être additionnées ; le résultat pondéré, c’est le chiffre d’environ 4,0 % en haut de cette page. Nos six notes sont 3, 2, 4, 3, 3 et 2, dans cet ordre — de sorte que le B de la première carte ci-dessous est la moyenne d’une note de 3 pour les revenus et de 4 pour le matelas.
La société a gagné de l’argent chacune des cinq années que nous avons lues. Le bénéfice est tombé de 153,3 M MXN à 101,8 M MXN en 2025, et le rendement des fonds propres avec lui, de 16,6 % à 9,7 %. Mais les fonds propres représentent toujours 36 MXN sur chaque 100 de ce que la société possède, rien n’a été versé depuis deux ans, et le coût de son emprunt a fortement baissé. Selon l’une comme l’autre lecture de la ligne de revenus ci-dessus, les créances douteuses devraient coûter environ 14 MXN sur chaque 100 du portefeuille moyen, contre les 7,5 réellement imputés, avant qu’une année de bénéfice ne disparaisse. Notre note sur cette question repose là-dessus, et non sur la lecture qui est la bonne.
Le chiffre mis en avant paraît toujours calme : les prêts en retard de plus de 180 jours représentaient 2,8 % du portefeuille, contre 3,1 %. Toutes les mesures derrière lui ont augmenté. Les prêts en retard de 1 à 90 jours ont presque doublé, et la société a passé en perte 7,3 MXN sur chaque 100 de son portefeuille moyen au cours de l’année, contre 4,7 l’année précédente. Plus de 40 % de ses prêts sont logés chez des employeurs de trois États mexicains seulement, et une agence gouvernementale paie de façon intermittente sur environ 112 M MXN de prêts depuis le début de 2025.
Aucun plafond légal sur ce qu’un prêteur de ce type peut facturer, et aucun pouvoir de la banque centrale d’en fixer un, ce qui joue dans les deux sens. En juin 2026, la Cour suprême du Mexique a dit à tous les juges du pays qu’ils doivent vérifier le caractère usuraire des intérêts dans toute affaire où un prêteur réclame un paiement. Cette société gagne environ 47 % par an sur ses prêts.
Aucune maison mère n’est déclarée. Les comptes 2025 donnent des catégories d’actions et ne nomment personne qui les détienne, mais le prospectus Mintos du 7 août 2026 nomme les quatre actionnaires : une fiducie Banco Multiva détient 61,49 %, deux personnes physiques 14,51 % et 12,00 %, et une fiducie Banco Actinver 12,00 %. Une fiducie est ici un montage juridique qui détient des actions pour le compte d’autrui. Qui bénéficie des deux fiducies n’est déclaré nulle part. Sur les chiffres de HR Ratings à septembre 2025, dix employeurs portent 48,8 % du portefeuille de prêts, contre 56,3 % un an plus tôt, tandis que la part des emprunteurs appartenant à un même syndicat d’enseignants est passée de 48,2 % à 54,8 % — les deux plus grandes concentrations de cette activité évoluent en sens inverse, et la section 2 l’expose. Le 15 avril 2026, Mintos a abaissé l’une de ses notes pour des « changements dans la structure de sûreté » et n’en a pas dit plus.
Tout investissement comporte un risque, et le risque n’est pas vraiment une lettre ni une note sur dix. Ce sont deux questions simples : quelle est la probabilité que cette société fasse défaut, et quelle part de votre argent perdriez-vous si cela arrivait. Mettez les deux ensemble et vous voyez si le rendement en vaut la peine.
Pour Credifiel : environ 4,0 % de probabilité de défaillance dans les 12 prochains mois. Si l’on suppose qu’environ 30 % de l’argent revient dans ce cas, le risque coûte à peu près 2,77 % par an — donc le taux de 9,25 % proposé vaut environ 6,48 % une fois le risque payé.
Un taux affiché de 9,25 % est ce qu’on vous promet si tout va bien. Ce que vous gardez, c’est ce taux moins ce que les défaillances vous coûtent. Le taux seul vous apprend donc très peu de choses.
Coût du risque = probabilité de défaillance × part que vous ne récupérez pas. Nous retenons 30 % récupérés et 70 % perdus. Ces 30 % sont une hypothèse que nous appliquons à chaque prêteur pour qu’ils soient comparables entre eux — ce n’est pas un chiffre mesuré, et la réponse change beaucoup si vous choisissez autrement.
Prenez deux prêteurs imaginaires. L’un paie 14 % mais a 17 % de probabilité de défaillance dans l’année : le risque coûte environ 11,9 % par an, il reste à peu près 2 %. L’autre paie 9 % avec une probabilité de 2,5 % : le risque coûte environ 1,8 %, il reste environ 7 %. Le plus gros chiffre à l’écran est facilement le moins bon.
| Avec nos chiffres | |
|---|---|
| Probabilité de défaillance sur un an | 4,0 % |
| Perte en cas de défaillance (70 %) | × 0,7 |
| Coût du risque par an | 2,77 % |
| Taux proposé sur Mintos | 9,25 % |
| Ce qui reste après le coût du risque | environ 6,48 % |
Une mise en garde sur ce taux, avant de vous appuyer sur les deux dernières lignes du tableau. Le 9,25 %, et l’encours envers les investisseurs dont il est une moyenne, ont été lus sur le registre Mintos le 9 novembre 2026, un mois après la rédaction du reste de ce mémo. Tous les autres chiffres de ce mémo viennent des comptes audités ou d’une source extérieure nommée. Si le taux a bougé, le environ 6,48 % bouge avec lui peso pour peso — le coût du risque ne change pas.
Ce n’est pas une banque et elle ne reçoit pas de dépôts. En tant que SOFOM E.N.R., elle doit détenir une inscription à jour auprès de CONDUSEF, l’autorité qui protège les consommateurs de produits financiers, et le régulateur bancaire CNBV ne l’inspecte que pour vérifier qu’elle respecte les règles contre le blanchiment d’argent et le financement du terrorisme. Personne ne contrôle ses fonds propres, sa trésorerie ni l’argent qu’elle met de côté contre les créances douteuses. Fondée en 2005.
Avant l’argent mis de côté, à la fin de 2025 — soit environ 114 M€. Il n’a progressé que de 4,7 % en 2025, après 36 % en 2024 et 71 % l’année précédente. Les revenus étaient de 1,13 Md MXN et le bénéfice après impôt de 101,8 M MXN.
Des agents de l’administration, de la santé et de l’éducation, ainsi que des retraités. Sur les chiffres de HR Ratings à septembre 2025, 54,8 % des emprunteurs sont membres du syndicat des enseignants, le SNTE, répartis entre ses sections d’État — contre 48,2 % un an plus tôt. Ce sont les chiffres trimestriels de l’agence, pas le portefeuille audité de fin d’année. L’employeur prélève le remboursement sur le salaire avant que l’emprunteur ne soit payé. Près de neuf MXN sur dix du portefeuille sont recouvrés de cette façon. Le prêt moyen est d’environ 22 700 MXN et il y en avait 106 273 à la fin de 2025.
Aucune maison mère. Les comptes 2025 exposent deux catégories d’actions — 34 % des actions fixes, 66 % variables — et ne nomment personne qui les détienne, mais le prospectus Mintos du 7 août 2026 le fait : une fiducie chez Banco Multiva portant le numéro F/4894 détient 61,49 %, Luis Antonio de León Cortés 14,51 %, Adalberto Ruanova Sánchez 12,00 %, et une fiducie chez Banco Actinver portant le numéro 5744 détient les derniers 12,00 %. Une fiducie est un montage juridique qui détient des actions pour le compte d’autrui, et qui sont ces personnes n’est pas déclaré pour aucune des deux. Le fondateur, Leonel Cravioto García, est directeur général et président du conseil. Jusqu’en février 2023, un autre prêteur, Crédito Real, détenait 49 %.
Le taux moyen servi aux investisseurs, avec environ 12,0 M€ d’encours. Les deux ont été lus sur le registre Mintos le 9 novembre 2026.
L'analyse complète couvre l'emprunteur ou l'entreprise, la garantie, les flux de trésorerie, les risques et un verdict. Connectez-vous pour la lire.
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Connectez-vous pour interroger l'IA sur les documents de ce projet.
Connexion👍 Oui · 0 👎 Non · 0
Lien affilié · capital à risque
Voir 42 projets →Mintos
Mintos
Mintos