
Réglementé
Bonus en cours
Revente anticipée
- Niveau de risque
- Élevé
- Risque-rendement
- Moyen
- Dès
- €50
Lien affilié · capital à risque
Voir 42 projets →Des questions sur l'investissement ? Demandez au guide IA.
Bonjour ! Je suis le guide IA de Crowdinform.
Connectez-vous gratuitement pour interroger le guide IA sur les plateformes, les projets et vos plans.
Les réponses proviennent des données vérifiées de Crowdinform. Information, et non conseil en investissement personnalisé.
Recherche en cours… Une erreur s'est produite. Veuillez réessayer. {n} questions restantes aujourd'hui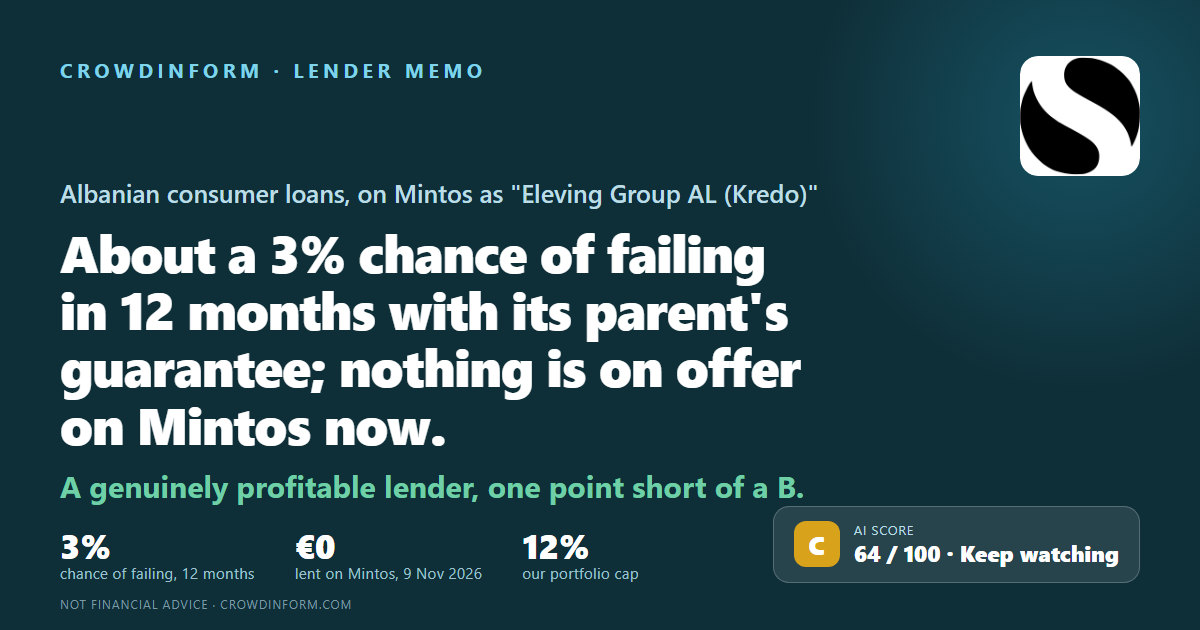
Albanie
Capital à risque. Le taux est convenu, et non garanti : si un emprunteur fait défaut, vous pouvez perdre une partie ou la totalité de votre argent.
Notre IA attribue à ce projet 64 sur 100 : Moyen. Comment fonctionne le score IA
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
ECFA Sh.A. accorde de petits prêts à la consommation en Albanie — en général 960 € sur 21 mois. Les investisseurs Mintos la connaissent sous le nom de Kredo, et elle appartient à Eleving Group. Elle s’appelait Kredo Finance jusqu’en décembre 2024. Ce mémo pose une seule question : quelle est la probabilité qu’elle ne rembourse pas ses prêteurs dans les 12 prochains mois, et pourquoi.
C’est un prêteur solidement rentable. Il gagne vraiment de l’argent en prêtant, il garde un matelas épais, et sa maison mère, Eleving Group, est notée B par Fitch (confirmé en décembre 2025) et garantit ses engagements envers la société Mintos qui émet les titres. Le point faible, c’est que les propriétaires retirent presque tout ce qu’il gagne. Chaque chiffre ci-dessous montre la probabilité comme si c’était le seul risque auquel la société est exposée.
Elle a gardé 19,83 € sur chaque 100 € de revenus en 2025, contre 33,23 € auparavant — encore une bonne année pour un prêteur.
Environ un septième du portefeuille en valeur est en défaut — c’est élevé, mais stable, et plus que couvert par l’argent mis de côté.
Une économie saine, mais un régulateur qui abaisse le plafond légal du prix de ce produit précis, tous les six mois.
Les propriétaires retirent presque tout le bénéfice, et la société garantit les obligations de sa maison mère.
Tout investissement comporte un risque, et le risque n’est pas vraiment une lettre ni une note sur dix. Ce sont deux questions simples : quelle est la probabilité que cette société fasse défaut, et quelle part de votre argent perdriez-vous si cela arrivait. Mettez les deux ensemble et vous voyez si le rendement en vaut la peine.
Pour ECFA : environ 3 % de probabilité de défaillance dans les 12 prochains mois. Si l’on suppose qu’environ 30 % de l’argent revient dans ce cas, le risque coûte à peu près 2,1 % par an — contre les 8,59 % que rapportent les prêts. Il reste environ 6,5 % comme rémunération du risque pris.
Un taux affiché de 8,59 % est ce qu’on vous promet si tout va bien. Ce que vous gardez, c’est ce taux moins ce que les défaillances vous coûtent. Le taux seul vous apprend donc très peu de choses — et les taux les plus élevés d’une plateforme sont en général élevés pour une raison.
Coût du risque = probabilité de défaillance × part de votre argent que vous ne récupéreriez pas. Personne ne connaît le second chiffre à l’avance. Ce qui revient a beaucoup varié d’un cas à l’autre. Nous retenons 30 % récupérés et 70 % perdus comme hypothèse de travail, pour que les mémos soient comparables entre eux — ce n’est pas un chiffre mesuré, et la réponse change beaucoup si vous choisissez autrement.
Prenez deux prêteurs imaginaires. L’un paie 14 % mais a 17 % de probabilité de défaillance dans l’année : le risque coûte environ 11,9 % par an, il reste à peu près 2 %. L’autre paie 9 % avec une probabilité de 2,5 % : le risque coûte environ 1,8 %, il reste environ 7 %. Le plus gros chiffre à l’écran est facilement le moins bon.
| Avec la garantie | Seule | |
|---|---|---|
| Probabilité de défaillance sur un an | 3,0 % | 3,1 % |
| Perte en cas de défaillance (70 %) | × 0,7 | × 0,7 |
| Coût du risque par an | 2,1 % | 2,2 % |
| Taux proposé sur Mintos | 8,59 % | 8,59 % |
| Ce qui reste après le coût du risque | environ 6,5 % | environ 6,4 % |
Trois choses que ce calcul laisse de côté. La garantie derrière la colonne à 3,0 % est donnée à la société Mintos, pas à vous : elle ne vous atteint que par cette chaîne (section 5). De toute façon, la garantie change à peine le chiffre ici — la société obtient presque la même note seule. Et une vraie défaillance n’arrive pas sous forme d’un coût annuel : elle arrive d’un seul coup, et c’est pourquoi la somme que vous placez au même endroit compte autant que le taux.
Les 8,59 % correspondent au taux moyen de Mintos sur ses titres ECFA en cours. C’est le taux du 13 septembre 2026 ; le 9 novembre 2026, plus rien n’était en cours.
D’où vient notre chiffre : nous notons six questions sur cinq, nous les pondérons pour obtenir une note sur 100, puis nous convertissons cette note en probabilité de défaillance à l’aide des taux de défaut de long terme que S&P publie pour les sociétés de chaque qualité de crédit. Les petits prêteurs font défaut plus souvent que les sociétés notées de ces données : nous traitons donc chaque chiffre comme un plancher plutôt que comme une estimation centrale. C’est notre propre estimation à partir de documents publics — ni une notation de crédit, ni un prix de marché, ni une promesse sur ce qui va se passer.
Licence de la Banque d’Albanie depuis novembre 2017. 38 agences plus le canal en ligne, et 222 salariés à la fin de 2024.
En moyenne 960 € sur 21 mois — des prêts petits, courts et chers, et c’est ce que traduisent les taux de perte.
Fin 2025, après l’argent mis de côté pour les créances douteuses, en baisse de 7,5 % en lek sur l’année. Avant cette déduction, le portefeuille était de 42,7 M€.
Via une société holding lettonne, qui détient toutes les actions avec droit de vote ; les salariés en détiennent 4,63 % sans droit de vote. La maison mère est notée B par Fitch.
Référencée sous le nom « Eleving Group AL (Kredo) ».
Lu le 9 novembre 2026 — chiffre publié par Mintos. Voir la mise à jour en haut.
13 septembre 2026 — chiffre publié par Mintos. Le 9 novembre 2026, Mintos n’affichait aucun taux, faute d’encours.
Rachat à 60 jours de retard ; Eleving Group garantit ECFA auprès de la société Mintos, et les prêts sous-jacents lui sont donnés en gage.
Mis à jour le 9 octobre 2026, lu le 9 novembre 2026 — note de Mintos, pas la nôtre. Nous n’avons trouvé aucune dégradation depuis 2023.
L'analyse complète couvre l'emprunteur ou l'entreprise, la garantie, les flux de trésorerie, les risques et un verdict. Connectez-vous pour la lire.
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Connectez-vous pour interroger l'IA sur les documents de ce projet.
Connexion👍 Oui · 0 👎 Non · 0
Lien affilié · capital à risque
Voir 42 projets →Mintos
Mintos
Mintos