
Reglerad
Bonus pågår
Kan säljas i förtid
- Risknivå
- Hög
- Risk–avkastning
- Medel
- Börja från
- €50
Affiliatelänk · ditt kapital är i riskzonen
Se 42 projekt →Frågor om att investera? Fråga AI-guiden.
Hej! Jag är Crowdinforms AI-guide.
Logga in gratis för att fråga AI-guiden om plattformar, projekt och dina planer.
Svaren kommer från Crowdinforms kontrollerade data. Information, inte personlig investeringsrådgivning.
Letar… Något gick fel. Försök igen. {n} frågor kvar i dag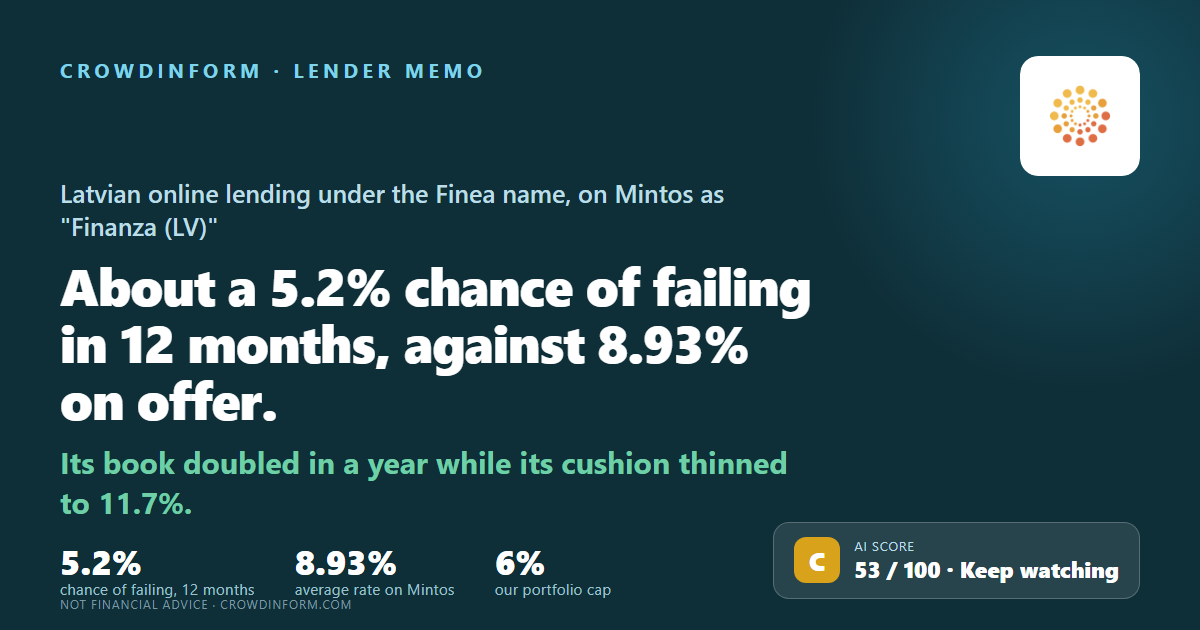
Lettland
Ditt kapital är i riskzonen. Räntan är avtalad, inte garanterad: om en låntagare inte betalar kan du förlora en del av eller alla dina pengar.
Vår AI ger det här projektet 53 av 100: Medel. Så fungerar AI-betyget
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
SIA Finanza lånar ut till privatpersoner i Lettland på nätet. Två varumärken är knutna till bolaget, Finea och Dali Dali. Bolaget har haft tillstånd för konsumentkredit i Riga sedan november 2016, det tar inte emot inlåning, och det tillhör Sun Finance-koncernen. Mintos listar det som ”Finanza (LV)”. Detta memo ställer en enda fråga: hur stor är risken att bolaget inte betalar tillbaka till sina kreditgivare under de närmaste 12 månaderna, och varför.
Finanza växer snabbt, och bufferten bakom den tillväxten tunnas ut. Låneportföljen fördubblades på ett år, ägarnas pengar har fallit till 11,7 % av vad bolaget äger, och intjäningen täcker räntekostnaden bara 1,4 gånger. På den vanliga räkningen av våra sex frågor blir det ett C.
Sex saker får oss att sluta betygsätta helt och sätter svaret direkt till 25 % eller mer — till exempel en revisor som inte vill godkänna utan anmärkning, eller ett brutet finansiellt löfte till kreditgivarna. Inget av de sex har fastställts här. Men ett av dem kunde vi inte testa alls: om Finanza har lånat ut mer än hälften av ägarnas pengar till närstående bolag. Siffran vid årets slut är inte publicerad. Så det testet är varken godkänt eller underkänt. Vi har lämnat det utanför betyget, eftersom ett test vi inte kan göra inte är ett test som bolaget har misslyckats med — och det är inte heller ett test som bolaget har klarat. Flagga 1 förklarar.
Varje siffra nedan visar risken som om just den delen av bilden vore den enda risk bolaget stod inför.
Bolaget behåller 7,92 € av varje 100 €, ned från 13,74 €. Ägarnas pengar är 11,7 % av vad det äger, ned från 32,3 % för två år sedan.
Dåliga lån tog 43 € av varje 100 € under 2025. Inget som publiceras visar hur sena bolagets lån är — se avsnitt 2 för varför plattformens siffra inte svarar på det.
Lettland är ett B-land. På vår skala hamnar den här delen av svaret därmed i A-bandet — avsnitt 3 förklarar varför.
Ett öppet test som vi inte kunde stänga, och en revisionsberättelse som finns men som vi inte kunde läsa. Koncernens finansiering och garantin för obligationerna finns i avsnitt 4.
Varje investering har en risk, och risk är egentligen inte en bokstav eller ett betyg av tio. Det är två enkla frågor: hur stor är risken att bolaget fallerar, och hur mycket av dina pengar skulle du förlora om det hände. Sätt ihop de två och du kan jämföra en långivare med en annan.
För Finanza: cirka 5,2 % risk att fallera under de närmaste 12 månaderna. Om vi antar att cirka 30 % av pengarna kommer tillbaka i det läget kostar risken cirka 3,7 % per år mot de 8,93 % som lånen betalar. Kvar blir ungefär 5,3 %, och den marginalen vilar helt på att vår uppskattning av risken är rätt.
En utannonserad ränta på 8,93 % är vad du får om allt går bra. Vad du behåller är räntan minus vad betalningsinställelser kostar dig. Räntan i sig säger alltså mycket lite — och de högsta räntorna på en plattform betalas oftast av ett skäl.
Riskkostnad = risk att fallera × den andel av dina pengar du inte skulle få tillbaka. Ingen känner den andra siffran i förväg. Hur mycket som kommer tillbaka har varierat mycket från fall till fall. Vi räknar med 30 % tillbaka och 70 % förlorat som eget arbetsantagande, så att memon kan jämföras med varandra — det är inte en uppmätt siffra, och svaret ändras mycket om du väljer annat.
Tänk på två påhittade långivare. Den ena betalar 14 % men har 17 % risk att fallera inom året: risken kostar cirka 11,9 % per år, och kvar blir ungefär 2 %. Den andra betalar 9 % med 2,5 % risk: risken kostar cirka 1,8 %, och kvar blir cirka 7 %. Den större siffran på skärmen kan lätt vara den sämre.
| Med våra siffror | |
|---|---|
| Risk att fallera under ett år | cirka 5,2 % |
| Förlust om det fallerar (70 %) | × 0,7 |
| Riskkostnad per år | cirka 3,7 % |
| Ränta som erbjuds på Mintos | 8,93 % |
| Kvar efter riskkostnaden | cirka 5,3 % |
Två saker som den här räkningen utelämnar. Små långivare fallerar oftare än de kreditbetygsatta bolag vars historik våra risksiffror bygger på, så den verkliga risken ligger mer troligt över 5,2 % än under. Och en verklig betalningsinställelse kommer inte som en årlig kostnad; den kommer på en gång, och en årlig riskkostnad beskriver ett genomsnitt, inte vad en enda betalningsinställelse skulle göra med ett enda innehav.
Så får vi fram vår siffra: vi betygsätter sex frågor på en skala till fem, väger samman dem till ett betyg av 100 och räknar om betyget till en risk att fallera med hjälp av hur ofta bolag av varje kreditkvalitet har fallerat över lång tid, enligt siffror som S&P publicerar. Vissa fynd åsidosätter betyget helt och sätter svaret till minst 25 %: att mer än hälften av ägarnas pengar är utlånade till personer eller bolag som är knutna till bolaget, en revisor som inte vill godkänna utan anmärkning, en revisionsberättelse som innehåller en väsentlig osäkerhetsfaktor om fortsatt drift, ett brutet finansiellt löfte till kreditgivarna — ett minimum som bolaget måste hålla sig över — sena betalningar till investerare, eller ägare som tar ut mer än verksamheten tjänat två år i rad. Ett fynd måste handla om bolaget självt, inte om dess ägare eller den plattform bolaget lånar ut genom. Inget av dem har fastställts här, så detta memo ger en siffra snarare än det automatiska golvet på 25 % — men flagga 1 förklarar ett som vi inte kunde testa i någon riktning. Det är vår egen bedömning utifrån offentliga dokument — inte ett kreditbetyg, inte ett marknadspris och inget löfte om vad som kommer att hända.
Organisationsnummer 40103413280, på Skanstes iela 52 i Riga. Bolaget har haft tillståndet för konsumentkredit NK-2016-049 sedan den 3 november 2016, och tillståndet är aktivt utan inskränkningar. Det tar inte emot inlåning.
Finea, ett avbetalningslån. Varumärket Dali Dali för köp nu, betala senare drivs från samma bolag enligt de belägg vi har, men vi kunde inte fastställa vilket bolag som är långivaren. Tillståndet täcker konsumentkredit som betalas tillbaka enligt en plan.
Vad bolaget hade att få in vid slutet av 2025, efter 17,9 mn € ett år tidigare. Portföljen mer än fördubblades på tolv månader.
HSFE AS äger 98 %. De övriga 2 % ägs av SIA Tobago Capital, som ligger utanför koncernen. Över HSFE sitter AS Sun Finance Group, som inte har något kreditbetyg.
Listat där som ”Finanza (LV)”. Två andra långivare visas på Mintos under samma Sun Finance-märke: Extra Credit i Lettland, fortfarande i koncernen, och Luma i Sverige, som koncernen sålde vid slutet av juni 2026.
Mintos egen siffra, läst den 9 november 2026. Den 13 september 2026 var den 18,1 mn €, och vår registerkopia en vecka senare visade 18,2 mn €.
Läst den 9 november 2026 — Mintos egen siffra (9,01 % den 13 september 2026). Plattformens siffror lästa den 9 november 2026.
13 september 2026 — 67 463 € i den gemensamma lånepool som detta bolag ligger i på Mintos, i genomsnitt en dag sena. Lån byts in och ut ur den poolen, så dess siffror är inte en bild av Finanzas egen portfölj — se avsnitt 2. Det är 0,1 % av poolens 47,2 mn €, mot 1,0 % för varje långivare på plattformen den dagen.
Mintos eget betyg, inte vårt, läst den 9 november 2026 så som Mintos uppdaterade det den 9 oktober 2026; den 13 september 2026 var det 8,5. Dess fyra delar: hur lånen presterar 8,5, hur väl bolaget sköter indrivning 9,1, hur bra dess löfte att köpa tillbaka sena lån är 10,0, och hur upplägget är konstruerat 6,5. Mintos höjde den sista delen den 15 april 2026 efter att en företagspant registrerats.
Hela analysen tar upp låntagaren eller bolaget, säkerheten, kassaflödet, riskerna och ett omdöme. Logga in för att läsa den.
Information, inte personlig investeringsrådgivning. AI-betyget bedömer de dokument som plattformen publicerar, kan vara fel och förutspår inte avkastning.
Logga in för att fråga AI om projektets dokument.
Logga in👍 Ja · 0 👎 Nej · 0
Affiliatelänk · ditt kapital är i riskzonen
Se 42 projekt →Mintos
Mintos
Mintos