
Regulada
Bono activo
Venta anticipada
- Nivel de riesgo
- Alto
- Riesgo-rentabilidad
- Media
- Desde
- €50
Enlace de afiliado · capital en riesgo
Ver 42 proyectos →¿Preguntas sobre inversión? Pregunte a la guía IA.
¡Hola! Soy la guía de IA de Crowdinform.
Inicia sesión gratis para preguntar a la guía IA sobre plataformas, proyectos y tus planes.
Las respuestas proceden de los datos verificados de Crowdinform. Información, no asesoramiento de inversión personalizado.
Buscando… Algo ha fallado. Inténtelo de nuevo. {n} preguntas restantes hoy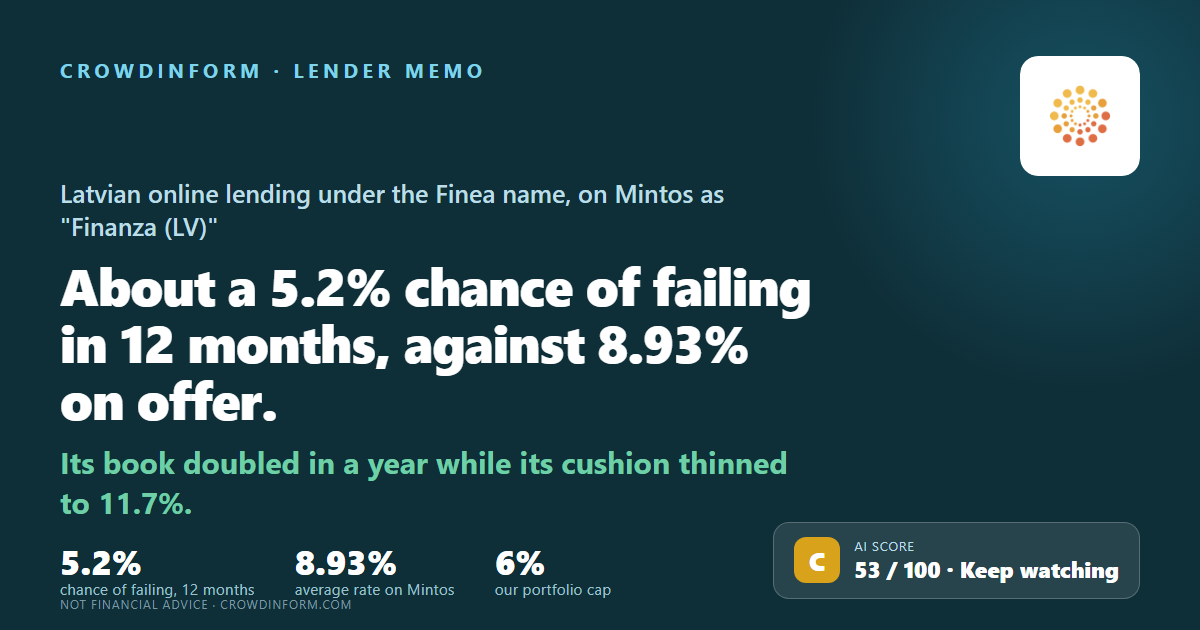
Letonia
Capital en riesgo. El tipo está pactado, no garantizado: si un prestatario incurre en impago, puede perder una parte o la totalidad de su dinero.
Nuestra IA da a este proyecto 53 de 100: Media. Cómo funciona la puntuación de la IA
Información, no asesoramiento personalizado de inversión. La puntuación IA valora los documentos que publica la plataforma, puede equivocarse y no predice la rentabilidad.
SIA Finanza presta dinero por internet a personas en Letonia. Hay dos marcas asociadas a ella, Finea y Dali Dali. Tiene licencia de crédito al consumo en Riga desde noviembre de 2016, no acepta depósitos y pertenece al grupo Sun Finance. Mintos la incluye como «Finanza (LV)». Este memo plantea una sola pregunta: cuál es la probabilidad de que no devuelva el dinero a sus prestamistas en los próximos 12 meses, y por qué.
Finanza crece rápido y el colchón que hay detrás de ese crecimiento se está adelgazando. Su cartera de préstamos se duplicó en un año, el dinero de los propietarios ha bajado al 11,7 % de lo que tiene la empresa, y sus beneficios cubren su factura de intereses solo 1,4 veces. Con el cálculo ordinario de nuestras seis preguntas sale una C.
Seis hallazgos nos harían dejar de puntuar y llevarían la respuesta directamente al 25 % o más — por ejemplo un auditor que no quiere dar su visto bueno sin reservas, o una promesa financiera incumplida a los prestamistas. Ninguno de los seis se ha establecido aquí. Pero uno de ellos no hemos podido comprobarlo en absoluto: si Finanza ha prestado más de la mitad del dinero de los propietarios a empresas vinculadas a ella. La cifra de cierre de año no está publicada. Así que esa prueba no está ni aprobada ni suspendida. La hemos dejado fuera de la puntuación, porque una prueba que no podemos hacer no es una prueba que la empresa haya suspendido — y tampoco es una prueba que la empresa haya aprobado. La advertencia 1 lo explica.
Cada cifra de abajo muestra la probabilidad como si esa parte del cuadro fuera el único riesgo al que se enfrenta la empresa.
Se queda 7,92 € de cada 100 €, frente a 13,74 €. El dinero de los propietarios es el 11,7 % de lo que tiene, frente al 32,3 % de hace dos años.
Los créditos dudosos se llevaron 43 € de cada 100 € en 2025. No se publica nada que muestre cuánto retraso llevan sus préstamos — vea el apartado 2 para saber por qué la cifra de la plataforma no responde a eso.
Letonia es un país B. En nuestra escala eso deja esta parte de la respuesta en la banda A — el apartado 3 explica por qué.
Una prueba abierta que no hemos podido cerrar, y un informe de auditoría que existe pero que no hemos podido leer. La financiación del grupo y la garantía de los bonos están en el apartado 4.
Toda inversión conlleva riesgo, y el riesgo no es en realidad una letra ni una nota sobre diez. Son dos preguntas sencillas: qué probabilidad hay de que esta empresa no pague, y cuánto de su dinero perdería si eso pasara. Junte las dos y podrá comparar un prestamista con otro.
Para Finanza: alrededor de un 5,2 % de probabilidad de impago en los próximos 12 meses. Si suponemos que en ese caso vuelve alrededor del 30 % del dinero, el riesgo cuesta alrededor del 3,7 % al año frente al 8,93 % que pagan los préstamos. Eso deja alrededor del 5,3 %, y ese margen depende por completo de que nuestra estimación de la probabilidad sea correcta.
Un 8,93 % anunciado es lo que le prometen si todo va bien. Lo que usted se queda es ese tipo menos lo que le cuestan los impagos. Así que el tipo por sí solo dice muy poco — y los tipos más altos de una plataforma suelen pagarse por algún motivo.
Coste del riesgo = probabilidad de impago × parte de su dinero que no recuperaría. Nadie conoce la segunda cifra por adelantado. Lo que se recupera ha variado mucho de un caso a otro. Usamos un 30 % recuperado y un 70 % perdido como hipótesis de trabajo propia, para que los memos se puedan comparar entre sí — no es una cifra medida, y la respuesta cambia mucho si usted elige otra.
Imagine dos prestamistas. Uno paga un 14 % pero tiene un 17 % de probabilidad de impago dentro del año: el riesgo cuesta alrededor del 11,9 % al año, y quedan unos 2 %. El otro paga un 9 % con una probabilidad del 2,5 %: el riesgo cuesta alrededor del 1,8 %, y quedan unos 7 %. La cifra más grande de la pantalla puede ser fácilmente la peor.
| Con nuestras cifras | |
|---|---|
| Probabilidad de impago en un año | alrededor del 5,2 % |
| Pérdida si no paga (70 %) | × 0,7 |
| Coste del riesgo al año | alrededor del 3,7 % |
| Tipo ofrecido en Mintos | 8,93 % |
| Lo que queda tras el coste del riesgo | alrededor del 5,3 % |
Dos cosas que este cálculo deja fuera. Los prestamistas pequeños dejan de pagar más a menudo que las empresas calificadas de cuyo historial salen nuestras probabilidades, así que es más fácil que la probabilidad real esté por encima del 5,2 % que por debajo. Y un impago real no llega como un coste anual: llega todo de golpe, y un coste del riesgo anual describe una media, no lo que un solo impago haría a una sola posición.
De dónde sale nuestra cifra: puntuamos seis preguntas sobre cinco, las ponderamos en una puntuación sobre 100 y convertimos esa puntuación en una probabilidad de impago usando las tasas de impago de largo plazo que S&P publica para empresas de cada calidad de crédito. Algunos hallazgos anulan la puntuación por completo y llevan la respuesta al 25 % como mínimo: prestar más de la mitad de los fondos propios a personas o empresas vinculadas a ella, un auditor que no quiere dar su visto bueno sin reservas, un informe de auditoría que recoge una incertidumbre material sobre la continuidad del negocio, una promesa financiera incumplida a los prestamistas — un mínimo por encima del cual la empresa tiene que mantenerse —, retrasos en los pagos a los inversores, o propietarios que sacan más de lo que el negocio ganó dos años seguidos. Un hallazgo tiene que ser sobre la propia empresa, no sobre su propietario ni sobre la plataforma a través de la cual presta. Ninguno de ellos se ha establecido aquí, así que este memo da una cifra y no el mínimo automático del 25 % — aunque la advertencia 1 explica uno que no hemos podido comprobar ni en un sentido ni en el otro. Es nuestra propia estimación a partir de documentos públicos — no es una calificación de crédito, ni un precio de mercado, ni una promesa sobre lo que va a pasar.
Registro 40103413280, en Skanstes iela 52 de Riga. Tiene la licencia de crédito al consumo NK-2016-049 desde el 3 de noviembre de 2016, y la licencia está activa y sin restricciones. No acepta depósitos.
Finea, un préstamo a plazos. Por las pruebas que tenemos, la marca de compras con pago a plazos Dali Dali se lleva desde la misma empresa, pero no hemos podido establecer qué entidad es la prestamista. Su licencia cubre el crédito al consumo que se devuelve según un calendario.
Lo que le debían al cierre de 2025, después de 17,9 M€ un año antes. La cartera más que se duplicó en doce meses.
HSFE AS tiene el 98 %. El otro 2 % lo tiene SIA Tobago Capital, que está fuera del grupo. Por encima de HSFE está AS Sun Finance Group, que no tiene calificación de crédito.
Aparece allí como «Finanza (LV)». Otros dos prestamistas aparecen en Mintos con la misma marca Sun Finance: Extra Credit en Letonia, todavía en el grupo, y Luma en Suecia, que el grupo vendió a finales de junio de 2026.
Cifra de Mintos, leída el 9 de noviembre de 2026. Era de 18,1 M€ el 13 de septiembre de 2026, y nuestra captura del registro una semana después mostraba 18,2 M€.
Leída el 9 de noviembre de 2026 — cifra de Mintos (9,01 % el 13 de septiembre de 2026). Cifras de la plataforma leídas el 9 de noviembre de 2026.
13 de septiembre de 2026 — 67.463 € en todo el conjunto compartido de préstamos en el que está esta empresa en Mintos, con un retraso medio de un día. Los préstamos entran y salen de ese conjunto, así que sus cifras no son una imagen de la propia cartera de Finanza — vea el apartado 2. Es el 0,1 % de los 47,2 M€ del conjunto, frente al 1,0 % de todos los prestamistas de la plataforma ese día.
Puntuación de Mintos, no nuestra, leída el 9 de noviembre de 2026 tal como Mintos la actualizó el 9 de octubre de 2026; el 13 de septiembre de 2026 era 8,5. Sus cuatro partes: cómo van los préstamos 8,5, lo bien que gestiona los cobros 9,1, lo buena que es su promesa de recomprar los préstamos con retraso 10,0, y cómo está montada la operación 6,5. Mintos subió esa última parte el 15 de abril de 2026, después de que se registrara una prenda.
El análisis completo cubre al prestatario o la empresa, la garantía, el flujo de caja, los riesgos y un veredicto. Inicie sesión para leerlo.
Información, no asesoramiento personalizado de inversión. La puntuación IA valora los documentos que publica la plataforma, puede equivocarse y no predice la rentabilidad.
Inicie sesión para preguntar a la IA sobre los documentos de este proyecto.
Iniciar sesión👍 Sí · 0 👎 No · 0
Enlace de afiliado · capital en riesgo
Ver 42 proyectos →Mintos
Mintos
Mintos