
Reguliert
Bonus läuft
Vorzeitig verkaufbar
- Risikostufe
- Hoch
- Risiko-Rendite
- Mittel
- Start ab
- €50
Empfehlungslink · Kapitalverlustrisiko
42 Projekte ansehen →Fragen zum Investieren? Fragen Sie den KI-Guide.
Hallo! Ich bin der KI-Guide von Crowdinform.
Melden Sie sich kostenlos an, um den KI-Guide zu Plattformen, Projekten und Ihren Plänen zu fragen.
Die Antworten stammen aus den geprüften Daten von Crowdinform. Information, keine persönliche Anlageberatung.
Wird nachgeschlagen… Etwas ist schiefgelaufen. Bitte versuchen Sie es erneut. Heute noch {n} Fragen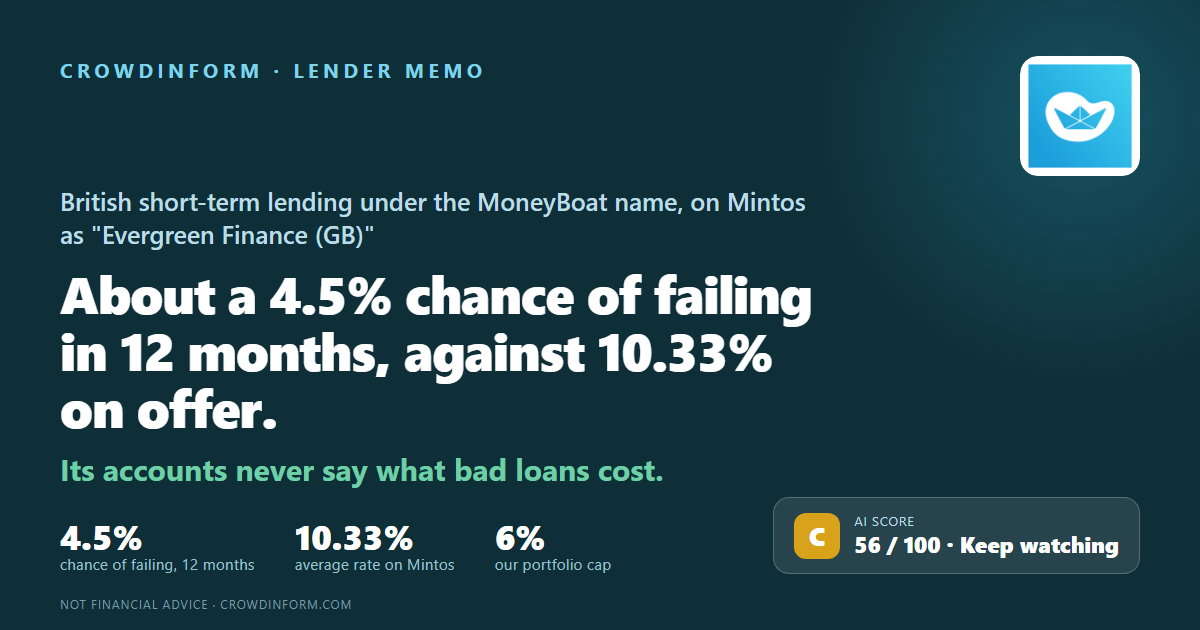
Vereinigtes Königreich
Kapitalverlustrisiko. Der Zins ist vereinbart, nicht garantiert: Fällt ein Kreditnehmer aus, können Sie Ihr Geld teilweise oder vollständig verlieren.
Unsere KI gibt diesem Projekt 56 von 100 Punkten: Mittel. So funktioniert der KI-Score
Informationen, keine persönliche Anlageberatung. Der KI-Score bewertet die von der Plattform veröffentlichten Dokumente, kann falsch sein und sagt keine Renditen voraus.
Evergreen Finance London Limited gibt Privatpersonen in Großbritannien kleine, kurzfristige Kredite, unter dem Namen MoneyBoat. Das tut es seit 2014, es nimmt keine Einlagen an, und es ist von der britischen Finanzaufsicht FCA (Financial Conduct Authority) zugelassen und wird von ihr beaufsichtigt. Mintos listet es als „Evergreen Finance (GB)“. Dieses Memo stellt eine einzige Frage: Wie groß ist die Gefahr, dass es seinen Geldgebern das Geld in den nächsten 12 Monaten nicht zurückzahlt, und warum.
Manche Befunde lassen uns aufhören zu zählen und setzen die Antwort auf 25 % oder mehr — ein gebrochenes finanzielles Versprechen an die Geldgeber, ein Prüfer, der nicht ohne Einschränkung bestätigt. Keiner davon liegt hier vor. Beide Abschlüsse, die wir gelesen haben, wurden ohne Einschränkung bestätigt, es gibt keine Dividenden, und das Geschäft verdiente im Jahr bis März 2025 echtes Geld. Auf einem C hält es, was der Abschluss nicht trennt: Was Kredite kosten, die nicht zurückgezahlt wurden, steckt in einer einzigen Zeile zusammen mit allem anderen, was das Unternehmen dafür ausgibt, Kredite herauszugeben, und die Zahlen des Vorjahres mussten im Abschluss dieses Jahres korrigiert werden — neu aufgestellt, wie der Abschluss selbst es nennt —, weil die Art, wie sie gezählt wurden, „eine wesentliche Unstimmigkeit enthielt“. Jede Zahl unten zeigt die Wahrscheinlichkeit, als wäre das das einzige Risiko, dem das Unternehmen ausgesetzt ist.
Von je 100 £ Einnahmen behielt es im Jahr bis März 2025 5,11 £ — aber fast die Hälfte seines Gewinns vor Steuern kam daher, dass es Geld zurückholte, das es für Kundenbeschwerden zurückgelegt hatte.
Neunundzwanzig Prozent seines Ratenkreditbestands waren Ende Dezember 2025 mehr als ein halbes Jahr im Verzug, und zum März 2025 hatte sein Abschluss schon zwei Drittel von dem zurückgelegt, was die Kunden ihm schuldeten.
Ein sicheres Land mit einer harten gesetzlichen Preisgrenze für genau dieses Produkt. Unsere Note für das Vereinigte Königreich ist B, nicht A — Abschnitt 3 erklärt die Marke.
9,0 Mio. £ in Rechnung gestellt von einer Firma, an der sein Direktor beteiligt ist, zehn neue eingetragene Sicherheiten seit 2024, deren Größe und Rang niemand von außen sehen kann, und Geld, das in Euro geschuldet wird, von einem Geschäft, das Pfund verdient.
Jede Anlage hat ihr Risiko, und Risiko ist eigentlich kein Buchstabe und keine Note von eins bis zehn. Es sind zwei einfache Fragen: Wie wahrscheinlich ist es, dass dieses Unternehmen ausfällt, und wie viel von Ihrem Geld würden Sie dann verlieren. Legt man beides zusammen, sehen Sie, ob sich der Zins lohnt.
Für Evergreen Finance London: etwa 4,5 % Wahrscheinlichkeit, dass es in den nächsten 12 Monaten ausfällt. Wenn wir annehmen, dass dann etwa 30 % des Geldes zurückkommen, betragen die Risikokosten etwa 3,2 % pro Jahr, gegen die 10,33 %, die die Kredite zahlen. Nach unseren Zahlen bleiben also rund 7 %. Diese Marge hängt ganz davon ab, dass die 4,5 % stimmen, und der Abschluss trennt nie, was faule Kredite kosten — die eine Zahl, die sie am stärksten bewegen würde.
Angebotene 10,33 % sind das, was man Ihnen verspricht, wenn alles gut läuft. Was Sie behalten, ist dieser Zins minus dem, was Ausfälle Sie kosten. Der Zins allein sagt Ihnen also sehr wenig — und die höchsten Zinsen auf einer Plattform werden meist aus einem Grund gezahlt.
Risikokosten = Ausfallwahrscheinlichkeit × Anteil Ihres Geldes, den Sie nicht zurückbekommen. Die zweite Zahl kennt niemand vorher. Wie viel zurückkommt, war von Fall zu Fall sehr verschieden. Wir rechnen mit 30 % zurück und 70 % verloren, als eigene Annahme, damit die Memos untereinander vergleichbar bleiben — es ist keine gemessene Zahl, und das Ergebnis ändert sich stark, wenn Sie anders wählen.
Nehmen Sie zwei erfundene Kreditgeber. Der eine zahlt 14 %, fällt aber mit 17 % Wahrscheinlichkeit im Jahr aus: Die Risikokosten liegen bei etwa 11,9 % pro Jahr, es bleiben rund 2 %. Der andere zahlt 9 % bei 2,5 % Wahrscheinlichkeit: Die Risikokosten liegen bei etwa 1,8 %, es bleiben etwa 7 %. Die größere Zahl auf dem Bildschirm kann leicht die schlechtere sein.
| Nach unseren Zahlen | |
|---|---|
| Ausfallwahrscheinlichkeit in einem Jahr | etwa 4,5 % |
| Verlust bei einem Ausfall (70 %) | × 0,7 |
| Risikokosten pro Jahr | etwa 3,2 %, gerechnet auf den ungerundeten 4,55 % |
| Zins auf Mintos | 10,33 % |
| Bleibt nach den Risikokosten | etwa 7 % |
Zwei Dinge lässt diese Rechnung weg. Kleine Kreditgeber fallen häufiger aus als die bewerteten Unternehmen, aus deren Geschichte unsere Wahrscheinlichkeiten kommen, die 4,5 % sind also eine Untergrenze und nicht die beste Schätzung. Und ein echter Ausfall kommt nicht als Kosten pro Jahr, er kommt auf einen Schlag. Deshalb zählt, wie viel Geld Sie an eine Stelle legen, genauso viel wie der Zins.
Woher unsere Zahl kommt: Wir bewerten sechs Fragen mit je bis zu fünf Punkten, gewichten sie zu einer Bewertung von 100 und rechnen diese Bewertung in eine Ausfallwahrscheinlichkeit um. Dafür nutzen wir die langjährigen Ausfallraten, die S&P für Unternehmen jeder Kreditqualität veröffentlicht. Manche Befunde schlagen die Bewertung ganz und setzen die Antwort auf mindestens 25 %: mehr als die Hälfte des Eigenkapitals an mit ihm verbundene Personen oder Firmen verliehen, ein Prüfer, der nicht ohne Einschränkung bestätigt, ein Bericht der Prüfer mit einer wesentlichen Unsicherheit zur Unternehmensfortführung, ein gebrochenes finanzielles Versprechen an die Geldgeber — ein Mindestwert, über dem das Unternehmen bleiben muss —, verspätete Zahlungen an Anleger, oder Eigentümer, die zwei Jahre hintereinander mehr herausnehmen, als das Geschäft verdient hat. Ein Befund muss sich auf das Unternehmen selbst beziehen, nicht auf seinen Eigentümer oder die Plattform, über die es Geld aufnimmt. Hier gilt keiner davon, und deshalb nennt dieses Memo eine geschätzte Wahrscheinlichkeit und keine Untergrenze von 25 %. Es ist unsere eigene Schätzung aus öffentlichen Dokumenten — kein Rating, kein Marktpreis und kein Versprechen darüber, was passieren wird.
Von der britischen Finanzaufsicht FCA zugelassen und beaufsichtigt, unter der Firmenreferenznummer 674154. 2011 als Quid 4 Payday Limited eingetragen und 2014 umbenannt. Es nimmt keine Einlagen an. Im Jahr bis März 2025 hatte es im Schnitt 66 Beschäftigte, nach 52, mit eingetragenem Sitz in London und einem Büro in Leeds.
Kredite von 200 £ bis 1.500 £ mit Laufzeiten von zwei Wochen bis sechs Monaten, im Schnitt etwa 400 £ über vier Monate, zu 0,79 % pro Tag — der gesetzliche Höchstwert in Großbritannien liegt bei 0,8 % pro Tag. Kredite, die umgeschuldet wurden, können bis zu 60 Monate laufen. Seine eigene Website preist 400 £ über vier Monate mit 624,34 £ Rückzahlung aus: 288,35 % im Jahr als fester Zinssatz oder 1.267,9 % als effektiver Jahreszins — der effektive Jahreszins rechnet einen Kredit über vier Monate auf ein Jahr hoch und verzinst ihn mit, deshalb ist er so viel größer als die 56 % des geliehenen Betrags — 224,34 £ auf 400 £ —, die dieser Kunde tatsächlich zahlt.
Über 600.000 Kredite seit 2014. Ende März 2025 schuldeten ihm seine Kunden 48,0 Mio. £ vor Wertminderungen und 16,4 Mio. £ danach.
Yisrael Nosson Perkel hält 80 % und ist Geschäftsführer; Jeremy Frederick Benjamin hält 20 %. Der Abschluss nennt Herrn Perkel als die letztlich beherrschende Person — sein Ausdruck für die Person an der Spitze der Eigentümerkette — und sagt, dass es keine Muttergesellschaft gibt, hinter diesem Unternehmen steht also keine größere Firma. Er war seit April 2017 der einzige Direktor; der Finanzchef Andrew Forsyth, der 2024 zum Unternehmen kam, wurde am 1. April 2026 in die Geschäftsleitung berufen.
Dort gelistet als „Evergreen Finance (GB)“.
Zahl von Mintos, gelesen am 9. November 2026 — etwa 17,6 Mio. £. In unserem Registerabruf vom 20. September 2026 waren es 20,7 Mio. €, und die Überblicksseite von Mintos zeigte eine Woche davor 21,4 Mio. €. Mintos zeigt außerdem einen „Kreditbestand“ von 7,8 Mio. €, den Mintos nirgends definiert, wo wir es finden konnten.
Gelesen am 9. November 2026 — Zahl von Mintos (10,46 % am 13. September 2026). Plattformzahlen gelesen am 9. November 2026.
13. September 2026 — 89.000 € über seine zwei Positionen, im Schnitt zwei bis vier Tage im Rückstand. Das sind 0,4 % von dem, was Anleger ihm geliehen hatten, gegen 1,0 % über alle Kreditgeber auf der Plattform an diesem Tag, es liest sich also als gewöhnliche Verzögerung in der Abwicklung. Es ist auch keiner der Befunde, die uns so oder so aufhören lassen: Die kommen nur aus dem eigenen Abschluss eines Unternehmens, nie aus Daten der Plattform.
Gelesen am 9. November 2026; Mintos hat ihn zuletzt am 9. Oktober 2026 aktualisiert, mit derselben Bewertung und denselben Teilen wie am 9. Juli 2026 — die Bewertung von Mintos, nicht unsere. Ihre vier Teile: wie die Kredite laufen 8,0, wie gut es die Beitreibung betreibt 9,2, wie gut sein Versprechen ist, verspätete Kredite zurückzukaufen, 6,0, und wie das Geschäft aufgebaut ist 4,0.
Die vollständige Analyse behandelt den Kreditnehmer bzw. das Unternehmen, die Sicherheit, den Cashflow, die Risiken und ein Fazit. Melden Sie sich an, um sie zu lesen.
Informationen, keine persönliche Anlageberatung. Der KI-Score bewertet die von der Plattform veröffentlichten Dokumente, kann falsch sein und sagt keine Renditen voraus.
Melden Sie sich an, um der KI Fragen zu den Dokumenten dieses Projekts zu stellen.
Anmelden👍 Ja · 0 👎 Nein · 0
Empfehlungslink · Kapitalverlustrisiko
42 Projekte ansehen →Mintos
Mintos
Mintos