
Réglementé
Bonus en cours
Revente anticipée
- Niveau de risque
- Élevé
- Risque-rendement
- Moyen
- Dès
- €50
Lien affilié · capital à risque
Voir 42 projets →Des questions sur l'investissement ? Demandez au guide IA.
Bonjour ! Je suis le guide IA de Crowdinform.
Connectez-vous gratuitement pour interroger le guide IA sur les plateformes, les projets et vos plans.
Les réponses proviennent des données vérifiées de Crowdinform. Information, et non conseil en investissement personnalisé.
Recherche en cours… Une erreur s'est produite. Veuillez réessayer. {n} questions restantes aujourd'hui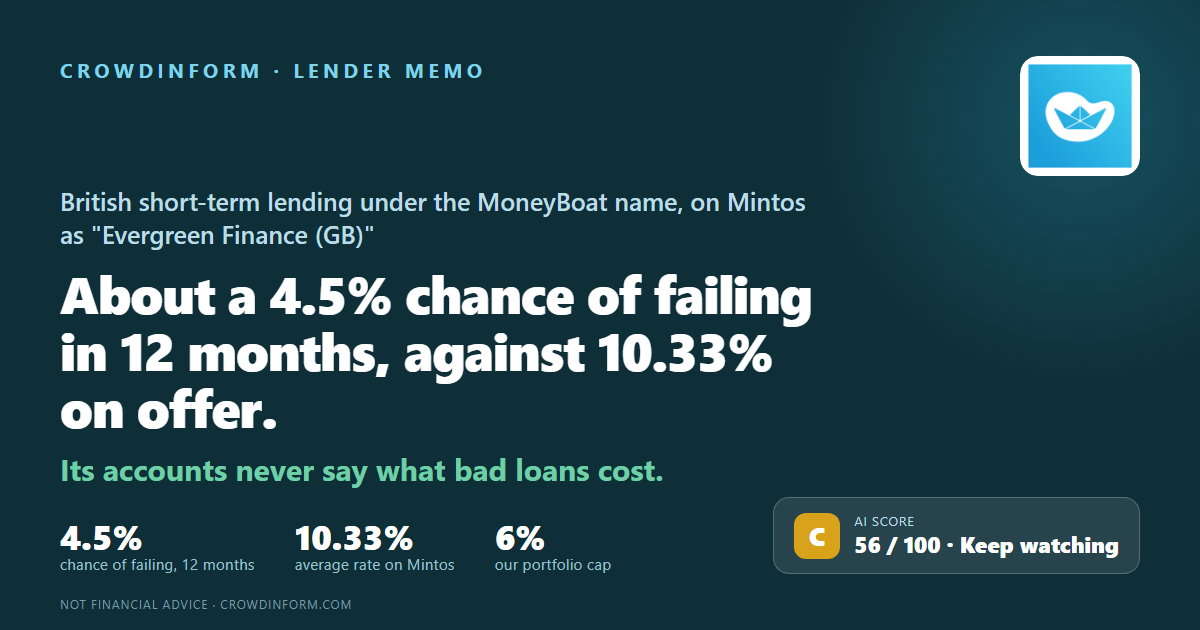
Royaume-Uni
Capital à risque. Le taux est convenu, et non garanti : si un emprunteur fait défaut, vous pouvez perdre une partie ou la totalité de votre argent.
Notre IA attribue à ce projet 56 sur 100 : Moyen. Comment fonctionne le score IA
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Evergreen Finance London Limited accorde de petits prêts de courte durée à des particuliers en Grande-Bretagne sous le nom MoneyBoat. Elle le fait depuis 2014, elle ne reçoit pas de dépôts, et elle est agréée et supervisée par l’autorité britannique de conduite financière, la Financial Conduct Authority. Mintos la référence sous le nom « Evergreen Finance (GB) ». Ce mémo pose une seule question : quelle est la probabilité qu’elle ne rembourse pas ses prêteurs dans les 12 prochains mois, et pourquoi.
Quelques constatations nous font arrêter de compter et portent la réponse à 25 % au minimum — un engagement financier rompu envers les prêteurs, un auditeur qui refuse de valider sans réserve. Aucune n’est présente ici. Les deux jeux de comptes que nous avons lus ont été validés sans réserve, il n’y a aucun dividende, et l’activité a vraiment gagné de l’argent sur l’exercice clos en mars 2025. Ce qui la maintient à un C, c’est ce que les comptes ne séparent pas : le coût des prêts qui n’ont pas été remboursés est enfoui dans une seule ligne avec tout ce qu’elle dépense pour placer ses prêts, et les chiffres de l’exercice précédent ont dû être corrigés à l’intérieur des comptes de cet exercice — retraités, selon le mot même des comptes — parce que la façon dont elle les comptait « contenait une incohérence significative ». Chaque chiffre ci-dessous montre la probabilité comme si c’était le seul risque auquel la société est exposée.
Elle a gardé 5,11 £ sur chaque 100 £ de revenus sur l’exercice clos en mars 2025 — mais près de la moitié de son bénéfice avant impôt venait de la reprise d’argent qu’elle avait mis de côté pour les réclamations de clients.
Vingt-neuf pour cent de son portefeuille de prêts à mensualités avaient plus de six mois de retard fin décembre 2025, et à mars 2025 ses comptes mettaient déjà de côté les deux tiers de ce que ses clients lui devaient.
Un pays sûr, avec un plafond légal strict sur le prix de ce produit précis. Notre lettre pour le Royaume-Uni est B, pas A — la section 3 explique la pastille.
9,0 M£ facturés par une société dans laquelle son dirigeant détient un intérêt, dix nouvelles sûretés inscrites depuis 2024 dont personne à l’extérieur ne peut voir la taille ni le rang, et de l’argent dû en euros par une activité qui gagne des livres.
Tout investissement comporte un risque, et le risque n’est pas vraiment une lettre ni une note sur dix. Ce sont deux questions simples : quelle est la probabilité que cette société fasse défaut, et quelle part de votre argent perdriez-vous si cela arrivait. Mettez les deux ensemble et vous voyez si le rendement en vaut la peine.
Pour Evergreen Finance London : environ 4,5 % de probabilité de défaillance dans les 12 prochains mois. Si l’on suppose qu’environ 30 % de l’argent revient dans ce cas, le risque coûte environ 3,2 % par an face aux 10,33 % que rapportent les prêts. Il reste à peu près 7 % sur nos chiffres. Cette marge dépend entièrement de la justesse de ces 4,5 %, et les comptes ne séparent jamais ce que coûtent les créances douteuses — le seul chiffre qui la déplacerait le plus.
Un taux affiché de 10,33 % est ce qu’on vous promet si tout va bien. Ce que vous gardez, c’est ce taux moins ce que les défaillances vous coûtent. Le taux seul vous apprend donc très peu de choses — et les taux les plus élevés d’une plateforme sont en général ceux qui sont payés pour une raison.
Coût du risque = probabilité de défaillance × part de votre argent que vous ne récupéreriez pas. Personne ne connaît le second chiffre à l’avance. Ce qui revient a beaucoup varié d’un cas à l’autre. Nous retenons 30 % récupérés et 70 % perdus comme hypothèse de travail, pour que les mémos soient comparables entre eux — ce n’est pas un chiffre mesuré, et la réponse change beaucoup si vous choisissez autrement.
Prenez deux prêteurs imaginaires. L’un paie 14 % mais a 17 % de probabilité de défaillance dans l’année : le risque coûte environ 11,9 % par an, il reste à peu près 2 %. L’autre paie 9 % avec une probabilité de 2,5 % : le risque coûte environ 1,8 %, il reste environ 7 %. Le plus gros chiffre à l’écran est facilement le moins bon.
| Sur nos chiffres | |
|---|---|
| Probabilité de défaillance sur un an | environ 4,5 % |
| Perte en cas de défaillance (70 %) | × 0,7 |
| Coût du risque par an | environ 3,2 %, sur les 4,55 % non arrondis |
| Taux proposé sur Mintos | 10,33 % |
| Ce qui reste après le coût du risque | environ 7 % |
Deux choses que ce calcul laisse de côté. Les petits prêteurs font défaut plus souvent que les sociétés notées dont l’historique nourrit nos probabilités : les 4,5 % sont donc un plancher plutôt qu’une estimation centrale. Et une vraie défaillance n’arrive pas sous forme d’un coût annuel ; elle arrive d’un seul coup, et c’est pourquoi la somme que vous placez au même endroit compte autant que le taux.
D’où vient notre chiffre : nous notons six questions sur cinq, nous les pondérons pour obtenir une note sur 100, puis nous convertissons cette note en probabilité de défaillance à l’aide des taux de défaut de long terme que S&P publie pour les sociétés de chaque qualité de crédit. Certaines constatations écrasent complètement la note et portent la réponse à 25 % au minimum : prêter plus de la moitié des fonds propres à des personnes ou à des sociétés qui lui sont liées, un auditeur qui refuse de valider sans réserve, un rapport d’audit signalant une incertitude significative sur la poursuite de l’activité, un engagement financier rompu envers les prêteurs — un minimum au-dessus duquel la société doit rester —, des retards de paiement aux investisseurs, ou des propriétaires qui retirent plus que ce que l’activité a gagné deux années de suite. Une constatation doit porter sur la société elle-même, et non sur son propriétaire ni sur la plateforme par laquelle elle emprunte. Aucune ne s’applique ici, et c’est pourquoi ce mémo donne un pourcentage estimé plutôt qu’un minimum de 25 %. C’est notre propre estimation à partir de documents publics — ni une notation de crédit, ni un prix de marché, ni une promesse sur ce qui va se passer.
Agréée et supervisée par l’autorité britannique de conduite financière sous le numéro d’agrément 674154. Immatriculée en 2011 sous le nom Quid 4 Payday Limited et renommée en 2014. Elle ne reçoit pas de dépôts. Elle a employé en moyenne 66 personnes sur l’exercice clos en mars 2025, contre 52 auparavant, avec un siège social à Londres et un bureau à Leeds.
Des prêts de 200 £ à 1 500 £ sur des durées de deux semaines à six mois, en moyenne environ 400 £ sur quatre mois, à 0,79 % par jour — le maximum légal en Grande-Bretagne est de 0,8 % par jour. Les prêts rééchelonnés peuvent courir jusqu’à 60 mois. Son propre site chiffre 400 £ sur quatre mois à 624,34 £ à rembourser : 288,35 % par an en taux fixe, ou 1 267,9 % en TAEG — le TAEG annualise un prêt de quatre mois et le compose, ce qui explique qu’il écrase les 56 % du montant emprunté — 224,34 £ sur 400 £ — que cet emprunteur paie réellement.
Sur 600 000 prêts depuis 2014. Fin mars 2025, ses clients lui devaient 48,0 M£ avant dépréciations et 16,4 M£ après.
Yisrael Nosson Perkel détient 80 % et il est directeur général ; Jeremy Frederick Benjamin détient 20 %. Les comptes désignent M. Perkel comme la personne qui la détient en dernier ressort — leur terme pour la personne au sommet de la chaîne de détention — et indiquent qu’il n’y a pas de société mère : aucune société plus grande ne se tient donc derrière celle-ci. Il était l’unique dirigeant depuis avril 2017 ; le directeur financier, Andrew Forsyth, entré dans la société en 2024, a été nommé au conseil le 1er avril 2026.
Référencée là-bas sous le nom « Evergreen Finance (GB) ».
Chiffre de Mintos, lu le 9 novembre 2026 — environ 17,6 M£. Il était de 20,7 M€ dans notre relevé du registre du 20 septembre 2026, et la page de présentation de Mintos affichait 21,4 M€ une semaine plus tôt. Mintos affiche aussi un chiffre de « portefeuille de prêts » de 7,8 M€ que Mintos ne définit nulle part où nous ayons pu le chercher.
Lu le 9 novembre 2026 — chiffre publié par Mintos (10,46 % le 13 septembre 2026). Chiffres de la plateforme lus le 9 novembre 2026.
13 septembre 2026 — 89 000 € sur ses deux positions, avec deux à quatre jours de retard en moyenne. Cela représente 0,4 % de ce que les investisseurs lui avaient prêté, contre 1,0 % sur l’ensemble des prêteurs de la plateforme ce jour-là : cela se lit donc comme un simple retard de règlement. Ce n’est pas une des constatations qui nous arrêtent, dans un sens ou dans l’autre : celles-là ne viennent que des propres comptes d’une société, jamais des données d’une plateforme.
Lu le 9 novembre 2026 ; Mintos l’a mis à jour pour la dernière fois le 9 octobre 2026, avec la même note et les mêmes composantes qu’au 9 juillet 2026 — note de Mintos, pas la nôtre. Ses quatre composantes : la tenue des prêts 8,0, la qualité du recouvrement 9,2, la solidité de sa promesse de racheter les prêts en retard 6,0, et la façon dont le montage est construit 4,0.
L'analyse complète couvre l'emprunteur ou l'entreprise, la garantie, les flux de trésorerie, les risques et un verdict. Connectez-vous pour la lire.
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Connectez-vous pour interroger l'IA sur les documents de ce projet.
Connexion👍 Oui · 0 👎 Non · 0
Lien affilié · capital à risque
Voir 42 projets →Mintos
Mintos
Mintos