
Regulada
Bono activo
Venta anticipada
- Nivel de riesgo
- Alto
- Riesgo-rentabilidad
- Media
- Desde
- €50
Enlace de afiliado · capital en riesgo
Ver 11 proyectos →¿Preguntas sobre inversión? Pregunte a la guía IA.
¡Hola! Soy la guía de IA de Crowdinform.
Inicia sesión gratis para preguntar a la guía IA sobre plataformas, proyectos y tus planes.
Las respuestas proceden de los datos verificados de Crowdinform. Información, no asesoramiento de inversión personalizado.
Buscando… Algo ha fallado. Inténtelo de nuevo. {n} preguntas restantes hoy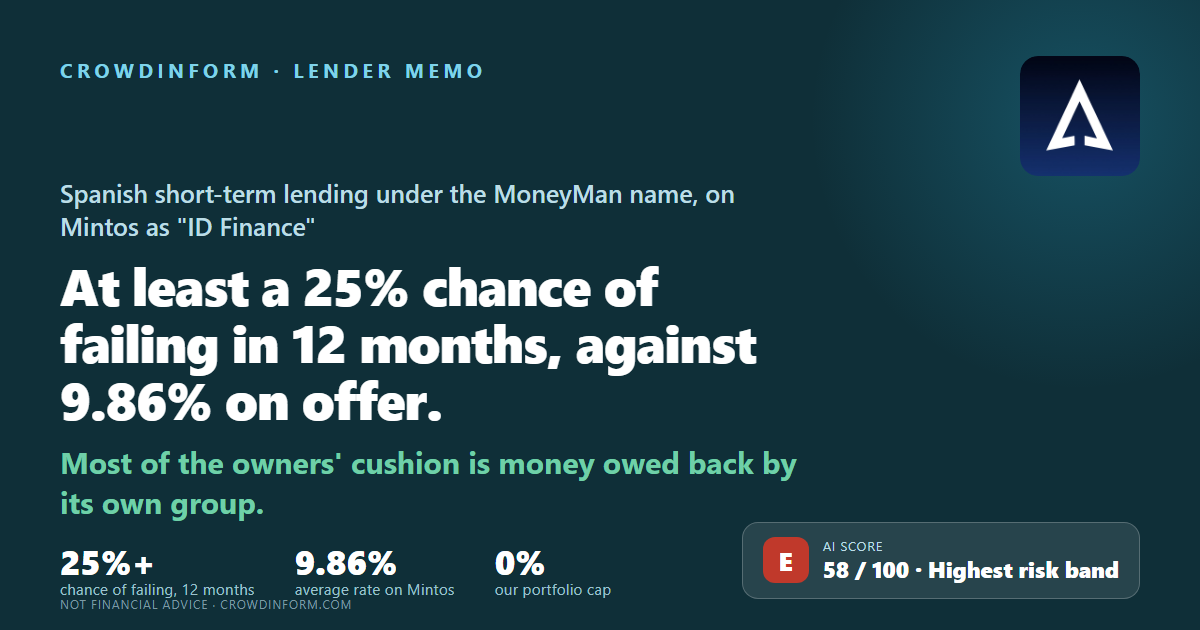
España
Capital en riesgo. El tipo está pactado, no garantizado: si un prestatario incurre en impago, puede perder una parte o la totalidad de su dinero.
Nuestra IA da a este proyecto 58 de 100: Media. Cómo funciona la puntuación de la IA
Información, no asesoramiento personalizado de inversión. La puntuación IA valora los documentos que publica la plataforma, puede equivocarse y no predice la rentabilidad.
IDFinance Spain, S.A.U. concede préstamos pequeños y a corto plazo a personas en España con la marca MoneyMan. Lo hace desde 2015, no acepta depósitos, y la ley española no le exige tener licencia. Mintos la incluye como «ID Finance». Este memo plantea una sola pregunta: cuál es la probabilidad de que no devuelva el dinero a sus prestamistas en los próximos 12 meses, y por qué.
Por las medidas habituales el negocio va bien: tuvo beneficio en todos los años que hemos mirado, se quedó alrededor de 10,50 € de cada 100 € que entraron, y Mintos no la ha suspendido. Un hallazgo nos detiene de todos modos: tres años seguidos, el dinero que le debían empresas del mismo grupo fue mayor que la mitad del dinero de los propietarios en el negocio, y los tres años vienen de cuentas que auditó EY. Un colchón hecho de derechos de cobro sobre tu propia familia no puede absorber tus pérdidas. La puntuación de 58 es la que dan nuestras seis preguntas antes de aplicar ese hallazgo; con él, la respuesta pasa a ser de al menos un 25 %. Cada cifra de abajo muestra la probabilidad como si ese fuera el único riesgo al que se enfrenta la empresa.
Buenos beneficios, colchón real fino: quite un ahorro fiscal que solo puede usar si sigue teniendo beneficios, y todo lo que el grupo le debe, y el dinero de los propietarios es alrededor del 1,5 % de lo que queda entonces.
Una tercera parte de todo lo que había prestado llevaba más de seis meses de retraso a finales de 2025, y lo llevaba en cada cierre de trimestre que podemos ver. El precio que cobraba cubría eso — pero todo el negocio depende de que le dejen cobrarlo.
Un país del euro rico y estable — pero nadie autoriza a este tipo de prestamista, un anteproyecto de ley cambiaría el precio que puede cobrar, y los tribunales llevan tiempo anulando préstamos de coste alto.
Sus propias cuentas de 2025 ya están auditadas, con una opinión limpia; pero un bono de 12 M€ vence en octubre de 2026, y el cargo anual por reclamaciones de prestatarios subió un 73 %.
Toda inversión conlleva riesgo, y el riesgo no es en realidad una letra ni una nota sobre diez. Son dos preguntas sencillas: qué probabilidad hay de que esta empresa no pague y cuánto de su dinero perdería si eso pasara. Junte las dos y verá si lo que se gana merece la pena.
Para ID Finance Spain: al menos un 25 % de probabilidad de impago en los próximos 12 meses. Si suponemos que en ese caso vuelve alrededor del 30 % del dinero, el riesgo cuesta al menos un 17,5 % al año — más que el 9,86 % que pagan los préstamos. Con estas cifras, el tipo no cubre el riesgo que conlleva.
Un 9,86 % anunciado es lo que le prometen si todo va bien. Lo que usted se queda es ese tipo menos lo que le cuestan los impagos. Así que el tipo por sí solo dice muy poco — y los tipos más altos de una plataforma suelen pagarse por algún motivo.
Coste del riesgo = probabilidad de impago × parte de su dinero que no recuperaría. Nadie conoce la segunda cifra por adelantado. Lo que se recupera ha variado mucho de un caso a otro. Usamos un 30 % recuperado y un 70 % perdido como hipótesis de trabajo propia, para que los memos se puedan comparar entre sí — no es una cifra medida, y la respuesta cambia mucho si usted elige otra.
Imagine dos prestamistas. Uno paga un 14 % pero tiene un 17 % de probabilidad de impago dentro del año: el riesgo cuesta alrededor del 11,9 % al año, y quedan unos 2 %. El otro paga un 9 % con una probabilidad del 2,5 %: el riesgo cuesta alrededor del 1,8 %, y quedan unos 7 %. La cifra más grande de la pantalla puede ser fácilmente la peor.
| Con nuestras cifras | |
|---|---|
| Probabilidad de impago en un año | al menos un 25 % |
| Pérdida si no paga (70 %) | × 0,7 |
| Coste del riesgo al año | al menos un 17,5 % |
| Tipo ofrecido en Mintos | 9,86 % |
| Lo que queda tras el coste del riesgo | menos que nada |
Dos cosas que este cálculo deja fuera. Nuestro 25 % es un suelo, no una estimación — cuando aparece un hallazgo de este tipo dejamos de contar, así que la cifra real podría ser más alta, y también podría ser más baja que el suelo si el hallazgo resulta ser inofensivo. Y un impago real no llega como un coste anual: llega todo de golpe, y por eso cuánto dinero pone en un mismo sitio importa tanto como el tipo.
De dónde sale nuestra cifra: puntuamos seis preguntas sobre cinco, las ponderamos en una puntuación sobre 100 y convertimos esa puntuación en una probabilidad de impago usando las tasas de impago de largo plazo que S&P publica para empresas de cada calidad de crédito. Algunos hallazgos anulan la puntuación por completo y llevan la respuesta al 25 % como mínimo: prestar más de la mitad de los fondos propios a personas o empresas vinculadas a ella, un auditor que no quiere dar su visto bueno sin reservas, un informe de auditoría que recoge una incertidumbre material sobre la continuidad del negocio, una promesa financiera incumplida a los prestamistas — un mínimo por encima del cual la empresa tiene que mantenerse —, retrasos en los pagos a los inversores, o propietarios que sacan más de lo que el negocio ganó dos años seguidos. Un hallazgo tiene que ser sobre la propia empresa, no sobre su propietario ni sobre la plataforma a través de la cual presta. Esta empresa tiene uno de ellos. Es nuestra propia estimación a partir de documentos públicos — no es una calificación de crédito, ni un precio de mercado, ni una promesa sobre lo que va a pasar.
La ley española no exige licencia para este tipo de préstamo, así que ningún regulador financiero la supervisa. No acepta depósitos. Un anteproyecto de ley publicado en enero de 2026 pondría a prestamistas como esta bajo el Banco de España; en septiembre de 2026 seguía siendo solo un borrador.
Préstamos de 100 € a 1.600 €, de cinco días a cuatro meses, con una media de unos 430 €. Los cargos por retraso llegan al 1,32 % al día. Todo se hace por internet, con unos 180 empleados.
Repartidos en 939.222 préstamos, frente a 330 M€ en 785.548 préstamos en 2024 — la cifra del informe auditado de 2024; las cuentas de 2025 reexpresan 2024 en 334 M€ sin decir por qué. Lo que seguía teniendo a finales de 2025, después de apartar dinero para pérdidas, eran 101,5 M€.
ID Finance Investments, S.L. la posee al 100 %. El capital social registrado es de 60.000 €.
Aparece allí como «ID Finance».
4 de noviembre de 2026 — cifra de Mintos. El 20 de septiembre de 2026 eran 25,2 M€ y el 13 de septiembre de 2026, 23,0 M€. Mintos publica además para ella una cifra de «cartera de préstamos» de 31,7 M€, que no es ni la cartera propia de la empresa (101,5 M€ a finales de 2025) ni lo que tienen los inversores, y que Mintos no define en ningún sitio que hayamos podido encontrar.
4 de noviembre de 2026 — cifra de Mintos.
13 de septiembre de 2026 — 183.600 € repartidos en sus tres posiciones, con un retraso medio de tres a cuatro días. Eso es el 0,8 % de lo que los inversores le habían prestado. En toda la plataforma la cifra era del 1,0 % ese día, pero esa media está tirada hacia arriba por un puñado de prestamistas con problemas de verdad: el valor central de los 32 prestamistas era del 0,15 %, y nueve de los 32 estaban peor que esta. Así que se lee como un retraso ordinario de liquidación y no como una parada — aunque tampoco como algo especialmente limpio. En todo caso, no es uno de los hallazgos que nos detienen: esos salen solo de las propias cuentas de una empresa, nunca de los datos de la plataforma. No aparece en las listas de suspensión ni de recuperación de Mintos, comprobadas el 21 de septiembre de 2026.
Actualizada el 9 de octubre de 2026 — puntuación de Mintos, no nuestra. Sus cuatro partes: cómo van los préstamos 7,4, lo bien que gestiona los cobros 9,0, lo buena que es su promesa de recomprar los préstamos con retraso 7,8, y cómo está montada la operación 4,0.
El análisis completo cubre al prestatario o la empresa, la garantía, el flujo de caja, los riesgos y un veredicto. Inicie sesión para leerlo.
Información, no asesoramiento personalizado de inversión. La puntuación IA valora los documentos que publica la plataforma, puede equivocarse y no predice la rentabilidad.
Inicie sesión para preguntar a la IA sobre los documentos de este proyecto.
Iniciar sesión👍 Sí · 0 👎 No · 0
Enlace de afiliado · capital en riesgo
Ver 11 proyectos →Mintos
Mintos