
Réglementé
Bonus en cours
Revente anticipée
- Niveau de risque
- Élevé
- Risque-rendement
- Moyen
- Dès
- €50
Lien affilié · capital à risque
Voir 11 projets →Des questions sur l'investissement ? Demandez au guide IA.
Bonjour ! Je suis le guide IA de Crowdinform.
Connectez-vous gratuitement pour interroger le guide IA sur les plateformes, les projets et vos plans.
Les réponses proviennent des données vérifiées de Crowdinform. Information, et non conseil en investissement personnalisé.
Recherche en cours… Une erreur s'est produite. Veuillez réessayer. {n} questions restantes aujourd'hui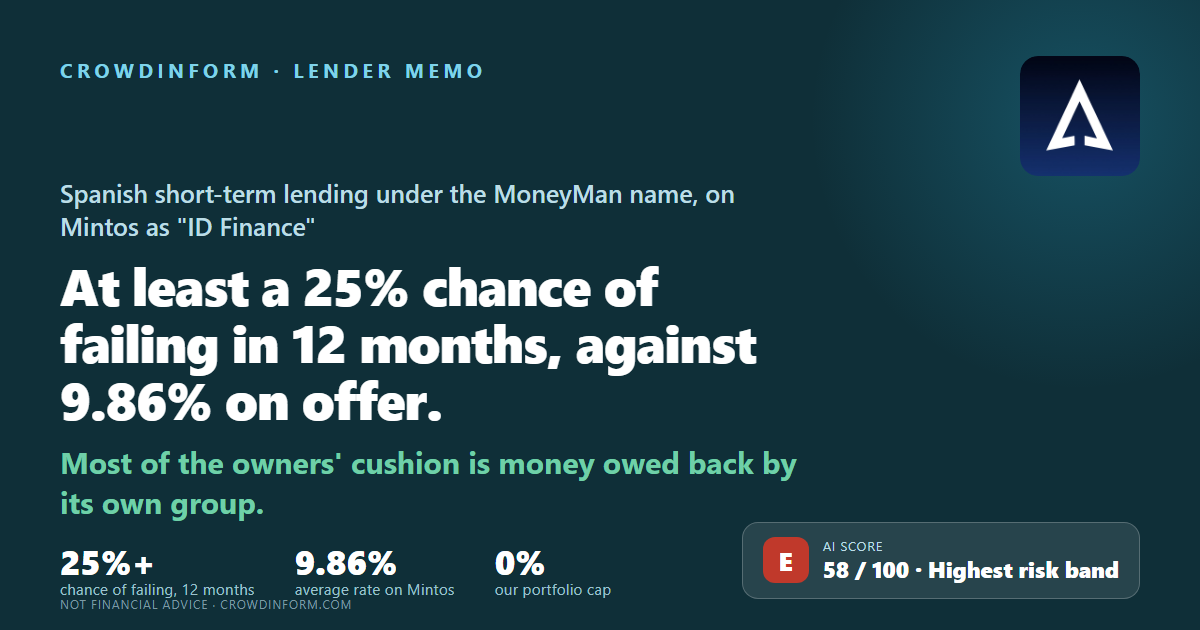
Espagne
Capital à risque. Le taux est convenu, et non garanti : si un emprunteur fait défaut, vous pouvez perdre une partie ou la totalité de votre argent.
Notre IA attribue à ce projet 58 sur 100 : Moyen. Comment fonctionne le score IA
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
IDFinance Spain, S.A.U. accorde de petits prêts de courte durée à des particuliers en Espagne sous le nom MoneyMan. Elle le fait depuis 2015, elle ne reçoit pas de dépôts, et la loi espagnole ne lui impose pas de détenir une licence. Mintos la référence sous le nom « ID Finance ». Ce mémo pose une seule question : quelle est la probabilité qu’elle ne rembourse pas ses prêteurs dans les 12 prochains mois, et pourquoi.
Sur les mesures ordinaires, l’activité se porte bien : elle a fait un bénéfice chacune des années que nous avons examinées, elle a gardé environ 10,50 € sur chaque 100 € entrés, et Mintos ne l’a pas suspendue. Une constatation nous arrête malgré tout : trois années de suite, l’argent que lui devaient des sociétés du même groupe dépassait la moitié des fonds propres de l’activité, et les trois années viennent de comptes audités par EY. Un matelas fait de créances sur votre propre famille ne peut pas absorber vos pertes. La note de 58 est celle que donnent nos six questions avant l’application de cette constatation ; elle porte la réponse à 25 % au minimum. Chaque chiffre ci-dessous montre la probabilité comme si c’était le seul risque auquel la société est exposée.
Bons revenus, matelas réel mince : retirez une économie d’impôt qu’elle ne peut utiliser que si elle continue de faire des bénéfices, ainsi que tout ce que le groupe lui doit, et les fonds propres représentent environ 1,5 % de ce qui reste alors.
Un tiers de tout ce qu’elle avait prêté avait plus de six mois de retard à la fin de 2025, et c’était déjà le cas à chaque fin de trimestre que nous pouvons voir. Le prix qu’elle facturait couvrait cela — mais toute l’activité dépend du droit de continuer à le facturer.
Un pays riche et stable de la zone euro — mais personne n’agrée ce type de prêteur, un projet de loi changerait le prix qu’elle peut facturer, et les tribunaux annulent des prêts à coût élevé.
Ses propres comptes 2025 sont désormais audités, avec une opinion sans réserve ; mais une obligation de 12 M€ arrive à échéance en octobre 2026, et la charge annuelle pour les réclamations d’emprunteurs a augmenté de 73 %.
Tout investissement comporte un risque, et le risque n’est pas vraiment une lettre ni une note sur dix. Ce sont deux questions simples : quelle est la probabilité que cette société fasse défaut, et quelle part de votre argent perdriez-vous si cela arrivait. Mettez les deux ensemble et vous voyez si le rendement en vaut la peine.
Pour ID Finance Spain : au moins 25 % de probabilité de défaillance dans les 12 prochains mois. Si l’on suppose qu’environ 30 % de l’argent revient dans ce cas, le risque coûte au moins 17,5 % par an — plus que les 9,86 % que rapportent les prêts. Sur ces chiffres, le taux ne couvre pas le risque qu’il comporte.
Un taux affiché de 9,86 % est ce qu’on vous promet si tout va bien. Ce que vous gardez, c’est ce taux moins ce que les défaillances vous coûtent. Le taux seul vous apprend donc très peu de choses — et les taux les plus élevés d’une plateforme sont en général ceux qui sont payés pour une raison.
Coût du risque = probabilité de défaillance × part de votre argent que vous ne récupéreriez pas. Personne ne connaît le second chiffre à l’avance. Ce qui revient a beaucoup varié d’un cas à l’autre. Nous retenons 30 % récupérés et 70 % perdus comme hypothèse de travail, pour que les mémos soient comparables entre eux — ce n’est pas un chiffre mesuré, et la réponse change beaucoup si vous choisissez autrement.
Prenez deux prêteurs imaginaires. L’un paie 14 % mais a 17 % de probabilité de défaillance dans l’année : le risque coûte environ 11,9 % par an, il reste à peu près 2 %. L’autre paie 9 % avec une probabilité de 2,5 % : le risque coûte environ 1,8 %, il reste environ 7 %. Le plus gros chiffre à l’écran est facilement le moins bon.
| Sur nos chiffres | |
|---|---|
| Probabilité de défaillance sur un an | au moins 25 % |
| Perte en cas de défaillance (70 %) | × 0,7 |
| Coût du risque par an | au moins 17,5 % |
| Taux proposé sur Mintos | 9,86 % |
| Ce qui reste après le coût du risque | moins que rien |
Deux choses que ce calcul laisse de côté. Nos 25 % sont un plancher, pas une estimation — dès qu’une constatation de ce genre apparaît, nous arrêtons de compter, le chiffre réel pourrait donc être plus élevé, et il pourrait aussi être plus bas que le plancher si la constatation se révèle inoffensive. Et une vraie défaillance n’arrive pas sous forme d’un coût annuel ; elle arrive d’un seul coup, et c’est pourquoi la somme que vous placez au même endroit compte autant que le taux.
D’où vient notre chiffre : nous notons six questions sur cinq, nous les pondérons pour obtenir une note sur 100, puis nous convertissons cette note en probabilité de défaillance à l’aide des taux de défaut de long terme que S&P publie pour les sociétés de chaque qualité de crédit. Certaines constatations écrasent complètement la note et portent la réponse à 25 % au minimum : plus de la moitié des fonds propres prêtée à des personnes ou à des sociétés qui lui sont liées, un auditeur qui refuse de valider sans réserve, un rapport d’audit signalant une incertitude significative sur la poursuite de l’activité, un engagement financier rompu envers les prêteurs — un minimum au-dessus duquel la société doit rester —, des retards de paiement aux investisseurs, ou des propriétaires qui retirent plus que ce que l’activité a gagné deux années de suite. Une constatation doit porter sur la société elle-même, et non sur son propriétaire ni sur la plateforme par laquelle elle emprunte. Cette société en présente une. C’est notre propre estimation à partir de documents publics — ni une notation de crédit, ni un prix de marché, ni une promesse sur ce qui va se passer.
La loi espagnole n’exige pas de licence pour ce type de prêt : aucun régulateur financier ne la supervise donc. Elle ne reçoit pas de dépôts. Un projet de loi publié en janvier 2026 placerait les prêteurs comme elle sous la Banque d’Espagne ; en septembre 2026, ce n’était encore qu’un projet.
Des prêts de 100 € à 1 600 €, de cinq jours à quatre mois, d’environ 430 € en moyenne. Les pénalités de retard vont jusqu’à 1,32 % par jour. Tout se fait en ligne, avec environ 180 salariés.
Sur 939 222 prêts, contre 330 M€ sur 785 548 prêts en 2024 — le chiffre du rapport 2024 audité ; les comptes 2025 retraitent 2024 à 334 M€ sans dire pourquoi. Ce qu’elle détenait encore à la fin de 2025, après l’argent mis de côté pour les pertes, était de 101,5 M€.
ID Finance Investments, S.L. la détient en totalité. Le capital social enregistré est de 60 000 €.
Référencée là-bas sous le nom « ID Finance ».
4 novembre 2026 — chiffre publié par Mintos. Il était de 25,2 M€ le 20 septembre 2026 et de 23,0 M€ le 13 septembre 2026. Mintos publie aussi pour elle un chiffre de « portefeuille de prêts » de 31,7 M€, qui n’est ni le propre portefeuille de la société (101,5 M€ à la fin de 2025) ni ce que détiennent les investisseurs, et que Mintos ne définit nulle part où nous ayons pu le chercher.
4 novembre 2026 — chiffre publié par Mintos.
13 septembre 2026 — 183 600 € sur ses trois positions, avec trois à quatre jours de retard en moyenne. Cela représente 0,8 % de ce que les investisseurs lui avaient prêté. Sur l’ensemble de la plateforme, le chiffre était de 1,0 % ce jour-là, mais cette moyenne est tirée vers le haut par une poignée de prêteurs en réelle difficulté : la valeur médiane des 32 prêteurs était de 0,15 %, et neuf des 32 faisaient pire que celui-ci. Cela se lit donc comme un retard de règlement ordinaire plutôt que comme un arrêt — sans être pour autant exceptionnellement propre. Ce n’est de toute façon pas une des constatations qui nous arrêtent : celles-là ne viennent que des comptes d’une société, jamais des données de la plateforme. Elle n’apparaît pas sur les listes Mintos des prêteurs suspendus ou en recouvrement, vérifiées le 21 septembre 2026.
Mis à jour le 9 octobre 2026 — note de Mintos, pas la nôtre. Ses quatre composantes : la tenue des prêts 7,4, la qualité du recouvrement 9,0, la solidité de sa promesse de racheter les prêts en retard 7,8, et la façon dont le montage est construit 4,0.
L'analyse complète couvre l'emprunteur ou l'entreprise, la garantie, les flux de trésorerie, les risques et un verdict. Connectez-vous pour la lire.
Information, et non conseil en investissement personnalisé. Le score IA évalue les documents publiés par la plateforme, peut se tromper et ne prédit pas les rendements.
Connectez-vous pour interroger l'IA sur les documents de ce projet.
Connexion👍 Oui · 0 👎 Non · 0
Lien affilié · capital à risque
Voir 11 projets →Mintos
Mintos