
Reguliert
Bonus läuft
Vorzeitig verkaufbar
- Risikostufe
- Hoch
- Risiko-Rendite
- Mittel
- Start ab
- €50
Empfehlungslink · Kapitalverlustrisiko
11 Projekte ansehen →Fragen zum Investieren? Fragen Sie den KI-Guide.
Hallo! Ich bin der KI-Guide von Crowdinform.
Melden Sie sich kostenlos an, um den KI-Guide zu Plattformen, Projekten und Ihren Plänen zu fragen.
Die Antworten stammen aus den geprüften Daten von Crowdinform. Information, keine persönliche Anlageberatung.
Wird nachgeschlagen… Etwas ist schiefgelaufen. Bitte versuchen Sie es erneut. Heute noch {n} Fragen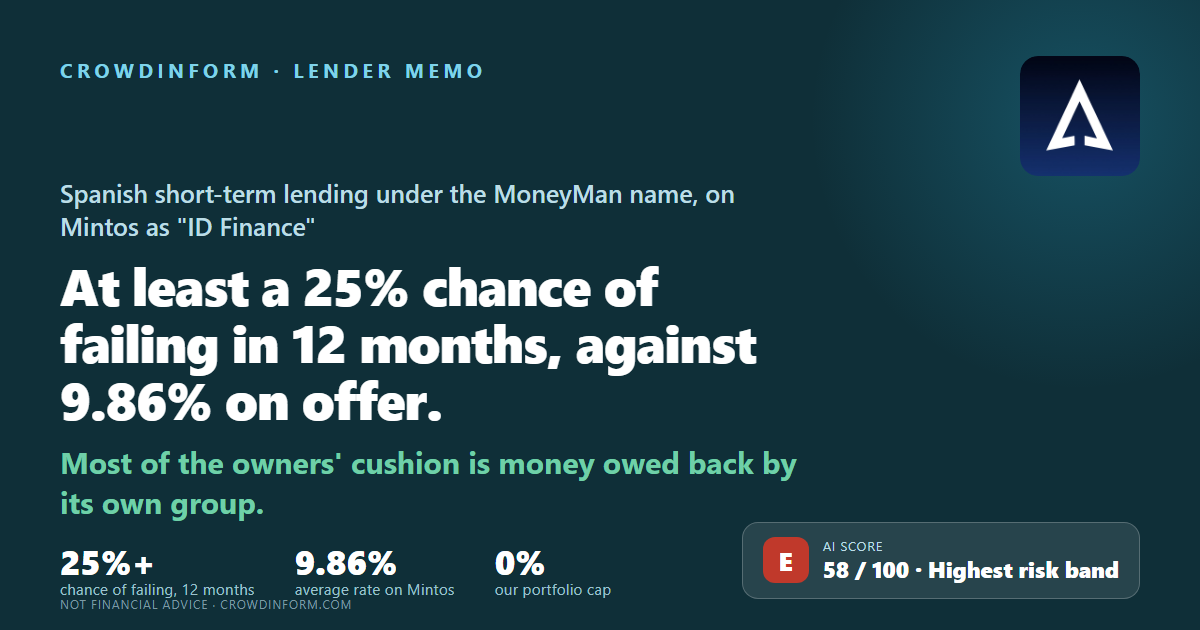
Spanien
Kapitalverlustrisiko. Der Zins ist vereinbart, nicht garantiert: Fällt ein Kreditnehmer aus, können Sie Ihr Geld teilweise oder vollständig verlieren.
Unsere KI gibt diesem Projekt 58 von 100 Punkten: Mittel. So funktioniert der KI-Score
Informationen, keine persönliche Anlageberatung. Der KI-Score bewertet die von der Plattform veröffentlichten Dokumente, kann falsch sein und sagt keine Renditen voraus.
IDFinance Spain, S.A.U. gibt in Spanien kleine, kurzfristige Kredite an Privatpersonen, unter dem Namen MoneyMan. Das tut es seit 2015, es nimmt keine Einlagen an, und das spanische Recht verlangt dafür keine Zulassung. Mintos listet es als „ID Finance“. Dieses Memo stellt eine einzige Frage: Wie groß ist die Gefahr, dass es seinen Geldgebern das Geld in den nächsten 12 Monaten nicht zurückzahlt, und warum.
Nach den gewöhnlichen Maßstäben läuft das Geschäft gut: Es machte in jedem Jahr, das wir uns angesehen haben, Gewinn, von je 100 € Einnahmen blieben ihm etwa 10,50 € übrig, und Mintos hat es nicht ausgesetzt. Ein Befund stoppt uns dennoch: Drei Jahre hintereinander war das Geld, das ihm Firmen derselben Gruppe schuldeten, größer als die Hälfte des Eigenkapitals im Geschäft, und für alle drei Jahre stammt das aus Abschlüssen, die EY geprüft hat. Ein Polster, das aus Ansprüchen an die eigene Familie besteht, kann keine Verluste tragen. Die Bewertung von 58 ist das, was unsere sechs Fragen ergeben, bevor dieser Befund angewendet wird; mit ihm liegt die Antwort bei mindestens 25 %. Jede Zahl unten zeigt die Wahrscheinlichkeit, als wäre das das einzige Risiko, dem das Unternehmen ausgesetzt ist.
Guter Gewinn, dünnes echtes Polster: Nimmt man eine Steuerersparnis heraus, die es nur nutzen kann, wenn es weiter Gewinn macht, und alles, was ihm die Gruppe schuldet, dann ist das Eigenkapital etwa 1,5 % von dem, was dann übrig bleibt.
Ein Drittel von allem, was es verliehen hatte, war Ende 2025 mehr als sechs Monate im Verzug, und das war an jedem Quartalsende so, das wir sehen können. Der Preis, den es nahm, deckte das ab — aber das ganze Geschäft hängt daran, dass es ihn nehmen darf.
Ein reiches, stabiles Euro-Land — aber niemand lässt diese Art von Kreditgeber zu, ein Gesetzentwurf würde den Preis ändern, den es nehmen darf, und Gerichte haben teure Kredite für nichtig erklärt.
Sein eigener Abschluss 2025 ist jetzt geprüft, mit einem Urteil ohne Einschränkung; aber eine Anleihe über 12 Mio. € wird im Oktober 2026 fällig, und die jährliche Belastung für Kundenansprüche stieg um 73 %.
Jede Anlage hat ihr Risiko, und Risiko ist eigentlich kein Buchstabe und keine Note von eins bis zehn. Es sind zwei einfache Fragen: Wie wahrscheinlich ist es, dass dieses Unternehmen ausfällt, und wie viel von Ihrem Geld würden Sie dann verlieren. Legt man beides zusammen, sehen Sie, ob sich der Zins lohnt.
Für ID Finance Spain: mindestens 25 % Wahrscheinlichkeit, dass es in den nächsten 12 Monaten ausfällt. Wenn wir annehmen, dass dann etwa 30 % des Geldes zurückkommen, betragen die Risikokosten mindestens 17,5 % pro Jahr — mehr als die 9,86 %, die die Kredite zahlen. Nach diesen Zahlen deckt der Zins das Risiko nicht, das er trägt.
Angebotene 9,86 % sind das, was man Ihnen verspricht, wenn alles gut läuft. Was Sie behalten, ist dieser Zins minus dem, was Ausfälle Sie kosten. Der Zins allein sagt Ihnen also sehr wenig — und die höchsten Zinsen auf einer Plattform werden meist aus einem Grund gezahlt.
Risikokosten = Ausfallwahrscheinlichkeit × Anteil Ihres Geldes, den Sie nicht zurückbekommen. Die zweite Zahl kennt niemand vorher. Wie viel zurückkommt, war von Fall zu Fall sehr verschieden. Wir rechnen mit 30 % zurück und 70 % verloren, als eigene Annahme, damit die Memos untereinander vergleichbar bleiben — es ist keine gemessene Zahl, und das Ergebnis ändert sich stark, wenn Sie anders wählen.
Nehmen Sie zwei erfundene Kreditgeber. Der eine zahlt 14 %, fällt aber mit 17 % Wahrscheinlichkeit im Jahr aus: Die Risikokosten liegen bei etwa 11,9 % pro Jahr, es bleiben rund 2 %. Der andere zahlt 9 % bei 2,5 % Wahrscheinlichkeit: Die Risikokosten liegen bei etwa 1,8 %, es bleiben etwa 7 %. Die größere Zahl auf dem Bildschirm kann leicht die schlechtere sein.
| Nach unseren Zahlen | |
|---|---|
| Ausfallwahrscheinlichkeit in einem Jahr | mindestens 25 % |
| Verlust bei einem Ausfall (70 %) | × 0,7 |
| Risikokosten pro Jahr | mindestens 17,5 % |
| Zins auf Mintos | 9,86 % |
| Bleibt nach den Risikokosten | weniger als nichts |
Zwei Dinge lässt diese Rechnung weg. Unsere 25 % sind eine Untergrenze, keine Schätzung — sobald ein Befund dieser Art auftritt, hören wir auf zu zählen, die wahre Zahl könnte also höher sein, und sie könnte auch unter der Untergrenze liegen, wenn sich der Befund als harmlos erweist. Und ein echter Ausfall kommt nicht als Kosten pro Jahr, er kommt auf einen Schlag. Deshalb zählt, wie viel Geld Sie an eine Stelle legen, genauso viel wie der Zins.
Woher unsere Zahl kommt: Wir bewerten sechs Fragen mit je bis zu fünf Punkten, gewichten sie zu einer Bewertung von 100 und rechnen diese Bewertung in eine Ausfallwahrscheinlichkeit um. Dafür nutzen wir die langjährigen Ausfallraten, die S&P für Unternehmen jeder Kreditqualität veröffentlicht. Manche Befunde schlagen die Bewertung ganz und setzen die Antwort auf mindestens 25 %: mehr als die Hälfte des Eigenkapitals an mit ihm verbundene Personen oder Firmen verliehen, ein Prüfer, der nicht ohne Einschränkung bestätigt, ein Bericht der Prüfer mit einer wesentlichen Unsicherheit zur Unternehmensfortführung, ein gebrochenes finanzielles Versprechen an die Geldgeber — ein Mindestwert, über dem das Unternehmen bleiben muss —, verspätete Zahlungen an Anleger, oder Eigentümer, die zwei Jahre hintereinander mehr herausnehmen, als das Geschäft verdient hat. Ein Befund muss sich auf das Unternehmen selbst beziehen, nicht auf seinen Eigentümer oder die Plattform, über die es Geld aufnimmt. Bei diesem Unternehmen ist es einer davon. Es ist unsere eigene Schätzung aus öffentlichen Dokumenten — kein Rating, kein Marktpreis und kein Versprechen darüber, was passieren wird.
Das spanische Recht verlangt für diese Art von Kreditgeschäft keine Zulassung, also beaufsichtigt es keine Finanzaufsicht. Es nimmt keine Einlagen an. Ein Gesetzentwurf vom Januar 2026 würde Kreditgeber wie es der spanischen Zentralbank unterstellen; im September 2026 war er noch ein Entwurf.
Kredite von 100 € bis 1.600 €, über fünf Tage bis vier Monate, im Schnitt etwa 430 €. Die Gebühren für verspätete Zahlung gehen bis zu 1,32 % pro Tag. Alles läuft online, mit etwa 180 Beschäftigten.
Über 939.222 Kredite, nach 330 Mio. € über 785.548 Kredite im Jahr 2024 — die Zahl aus dem geprüften Bericht 2024; der Abschluss 2025 gibt 2024 mit 334 Mio. € an, ohne zu sagen, warum. Was es Ende 2025 noch hielt, nach dem Geld, das für Verluste zurückgelegt ist, waren 101,5 Mio. €.
ID Finance Investments, S.L. besitzt es vollständig. Das eingetragene Grundkapital beträgt 60.000 €.
Dort gelistet als „ID Finance“.
4. November 2026 — Zahl von Mintos. Am 20. September 2026 waren es 25,2 Mio. €, am 13. September 2026 23,0 Mio. €. Mintos veröffentlicht für das Unternehmen außerdem einen „Kreditbestand“ von 31,7 Mio. €, der weder der eigene Bestand des Unternehmens ist (101,5 Mio. € Ende 2025) noch das, was Anleger halten, und den Mintos nirgends definiert, wo wir es finden konnten.
4. November 2026 — Zahl von Mintos.
13. September 2026 — 183.600 € über seine drei Positionen, im Schnitt drei bis vier Tage im Rückstand. Das sind 0,8 % von dem, was Anleger ihm geliehen hatten. Über die ganze Plattform lag die Zahl an diesem Tag bei 1,0 %, dieser Durchschnitt wird aber von einer Handvoll Kreditgeber in echten Schwierigkeiten nach oben gezogen: Der mittlere Wert der 32 Kreditgeber lag bei 0,15 %, und neun der 32 waren schlechter als dieser. Es liest sich also als gewöhnliche Verzögerung in der Abwicklung und nicht als Stillstand — aber auch nicht als besonders sauber. Es ist in keine Richtung einer der Befunde, die uns stoppen: Die kommen nur aus dem eigenen Abschluss eines Unternehmens, niemals aus den Daten der Plattform. Auf den Listen von Mintos zu Aussetzungen oder Beitreibungen steht es nicht, geprüft am 21. September 2026.
Aktualisiert am 9. Oktober 2026 — Bewertung von Mintos, nicht unsere. Ihre vier Teile: wie die Kredite laufen 7,4, wie gut es die Beitreibung betreibt 9,0, wie gut sein Versprechen ist, verspätete Kredite zurückzukaufen, 7,8, und wie das Geschäft aufgebaut ist 4,0.
Die vollständige Analyse behandelt den Kreditnehmer bzw. das Unternehmen, die Sicherheit, den Cashflow, die Risiken und ein Fazit. Melden Sie sich an, um sie zu lesen.
Informationen, keine persönliche Anlageberatung. Der KI-Score bewertet die von der Plattform veröffentlichten Dokumente, kann falsch sein und sagt keine Renditen voraus.
Melden Sie sich an, um der KI Fragen zu den Dokumenten dieses Projekts zu stellen.
Anmelden👍 Ja · 0 👎 Nein · 0
Empfehlungslink · Kapitalverlustrisiko
11 Projekte ansehen →Mintos
Mintos